Maths 2
CCINPMP2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
Rédigé par IA, non vérifié
Signaler une erreur# CCINP MP — Mathématiques 2 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
**Cadre.** Épreuve MP3M2, 4 heures, calculatrices interdites. Le sujet comprend deux exercices et un problème indépendants, soit 20 questions (Q1 à Q20, dont Q4, Q10 et Q14 en deux parties).
**Exercice 1 (Q1–Q4) : réduction d'une matrice $3\times3$.** $A=aJ+bI_3$, où $J$ a tous ses coefficients égaux à $1$. On diagonalise $J$ sans déterminant (polynôme annulateur), on en déduit la réduction de $A$, son polynôme minimal, puis $A^n$ de deux façons : reste de la division euclidienne de $X^n$ par $\pi_A$, et binôme de Newton.
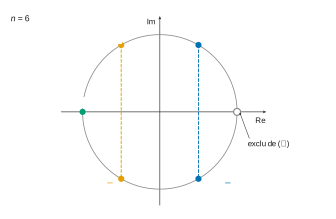
**Exercice 2 (Q5–Q9) : matrices circulantes.** $J$ est la matrice de la permutation circulaire, $A=P(J)$ la matrice circulante associée au polynôme réel $P$. On calcule $\chi_J=X^n-1$, on diagonalise $J$ puis $A$ dans $\mathcal M_n(\mathbb C)$ (valeurs propres $P(\omega_k)$), et l'on montre que $P(\omega_1)\cdots P(\omega_{n-1})$ est réel.
**Problème (Q10–Q20) : polynômes de Laguerre.** Après une question de cours (projection orthogonale, inégalité de Bessel), on construit l'espace préhilbertien $E$ des fonctions continues sur $[0,+\infty[$ de carré intégrable pour le poids $\mathrm e^{-t}$, on définit les polynômes de Laguerre par une formule de Rodrigues, on montre par intégrations par parties qu'ils forment une famille orthonormale, puis on obtient l'inégalité de Bessel et on vérifie l'égalité pour les fonctions $g_\alpha(x)=\mathrm e^{-\alpha x}$.
**Notions mobilisées.** Polynôme annulateur et critère de diagonalisabilité, polynôme minimal, division euclidienne, binôme dans une algèbre commutative ; déterminant par développement, racines de l'unité ; espaces préhilbertiens, projection orthogonale, intégrabilité par comparaison, fonction continue positive d'intégrale nulle, formule de Leibniz, intégration par parties sur un intervalle non borné, séries à termes positifs, série géométrique.
**Difficulté et longueur.** Sujet classique, de longueur raisonnable, très guidé. Les deux exercices sont proches du cours ; le problème demande surtout de la rigueur (intégrabilité, termes de bord). Deux points demandent du recul : le cas $P(1)=0$ en Q9 et les deux défauts d'énoncé, en Q15 (crochet ambigu) et en Q20 (« pour tout $\alpha\in\mathbb R$ » est faux). Il faut les signaler sur la copie et expliquer l'initiative prise.
**Questions à ne pas laisser passer.** Q1, Q2, Q3, Q4.b, Q5, Q7, Q10, Q11, Q12, Q13, Q14, Q16, Q17, Q18 et Q19 sont courtes et standard. Q16 à Q19 se traitent même si Q15 résiste, en admettant sa formule.
**Gestion du temps.** Environ 40 minutes pour l'exercice 1, 60 minutes pour l'exercice 2, 2 h 10 pour le problème, en gardant 10 minutes de relecture.
---
## Exercice 1 — Réduction de $A=aJ+bI_3$
On exploite le fait que $A$ est un polynôme de degré $1$ en $J$, dont la structure est très simple ($J^2=3J$).
### Question 1
> [!INDICATION]
> Pour le rang, regarder les colonnes. Pour diagonaliser sans déterminant, chercher un polynôme annulateur de $J$.
> [!INDICATION]
> Calculer $J^2$ et l'exprimer en fonction de $J$. Puis identifier les sous-espaces propres : le noyau se lit sur une équation, et un vecteur évident est propre pour l'autre valeur.
#### Solution
Les trois colonnes de $J$ sont égales à $u={}^t(1,1,1)\neq0$, donc $\operatorname{Im}J=\operatorname{Vect}(u)$ et $\boxed{\operatorname{rg}J=1}$.
Pour tous $i,j$, $(J^2)_{ij}=\sum_{k=1}^31\cdot1=3$, donc $J^2=3J$ : le polynôme $X(X-3)$, scindé à racines simples, annule $J$. Donc $J$ est diagonalisable dans $\mathcal M_3(\mathbb R)$ et $\operatorname{Sp}(J)\subset\{0,3\}$.
- $\ker J=\{x_1+x_2+x_3=0\}$ est de dimension $3-1=2$ (théorème du rang) : $0$ est valeur propre double.
- $Ju=3u$, $u\neq0$ : $3$ est valeur propre ; par diagonalisabilité, $E_3(J)=\operatorname{Vect}(u)$.
$$\boxed{J\text{ est semblable à }\operatorname{diag}(3,0,0)}$$
> [!METHODE]
> Un polynôme annulateur scindé à racines simples donne la diagonalisabilité sans calculer $\chi_J$. Ici, le théorème spectral ($J$ symétrique réelle) conviendrait aussi.
> [!PIEGE]
> Les racines d'un polynôme annulateur ne sont pas forcément valeurs propres : $\operatorname{Sp}(J)\subset\{0,3\}$ n'est qu'une inclusion. Il faut exhiber un vecteur non nul de chaque sous-espace propre.
### Question 2
> [!INDICATION]
> Écrire $A$ en fonction de $J$ et de $I$, et utiliser la matrice de passage de Q1.
#### Solution
Si $Q^{-1}JQ=D=\operatorname{diag}(3,0,0)$, alors $Q^{-1}AQ=aD+bI$ :
$$\boxed{A\text{ est semblable à }\operatorname{diag}(3a+b,\ b,\ b)}$$
avec $E_{3a+b}(A)=\operatorname{Vect}({}^t(1,1,1))$, $E_b(A)=\{x_1+x_2+x_3=0\}$. Comme $a\neq0$, les valeurs propres $b$ et $3a+b$ sont distinctes.
> [!PIEGE]
> Ne pas oublier la multiplicité : $b$ est valeur propre double.
### Question 3
> [!INDICATION]
> « Sans calculs » : quel théorème relie la diagonalisabilité au polynôme minimal ?
> [!INDICATION]
> Les racines du polynôme minimal sont exactement les valeurs propres. Où intervient l'hypothèse $a\neq0$ ?
#### Solution
$A$ est diagonalisable (Q2), donc $\pi_A$ est scindé à racines simples ; ses racines sont les valeurs propres $b$ et $3a+b$, distinctes car $a\neq0$. $\pi_A$ étant unitaire :
$$\boxed{\pi_A=(X-b)(X-3a-b)}$$
> [!PIEGE]
> Si $a=0$, $A=bI$ et $\pi_A=X-b$ : l'hypothèse $a\neq0$ doit être citée. Ne pas confondre $\pi_A$ (degré 2) et $\chi_A=(X-b)^2(X-3a-b)$ (degré 3).
### Question 4
> [!INDICATION]
> a) Le reste de la division par un polynôme de degré 2 est de degré au plus 1 ; il est déterminé par ses valeurs en deux points bien choisis.
> [!INDICATION]
> a) Évaluer la division euclidienne en les racines de $\pi_A$, puis évaluer en $A$. b) Calculer $J^2$, $J^3$, conjecturer et prouver par récurrence ; vérifier l'hypothèse qui autorise le binôme.
> [!INDICATION]
> b) Le terme d'indice $0$ de la somme binomiale ne suit pas la formule de $J^k$ : le traiter à part, puis reconnaître un binôme en $3a$ et $b$.
#### Solution
On pose $\lambda=3a+b$ ; $\lambda-b=3a\neq0$.
**a)** Soit $n\in\mathbb N$ : $X^n=\pi_AQ_n+\alpha_nX+\beta_n$. En $b$ et en $\lambda$ :
$$b^n=\alpha_nb+\beta_n,\qquad\lambda^n=\alpha_n\lambda+\beta_n,$$
d'où $\alpha_n=\dfrac{\lambda^n-b^n}{3a}$ et $\beta_n=b^n-\alpha_nb=\dfrac{\lambda b^n-b\lambda^n}{3a}$. Comme $\pi_A(A)=0$ :
$$\boxed{A^n=\frac{\lambda^n-b^n}{3a}\,A+\frac{\lambda b^n-b\lambda^n}{3a}\,I}$$
(pour $n=0$ on trouve $I$, pour $n=1$ on trouve $A$).
**b)** $J^1=J$, et si $J^k=3^{k-1}J$ alors $J^{k+1}=3^{k-1}J^2=3^kJ$ :
$$\boxed{\forall k\ge1,\quad J^k=3^{k-1}J}$$
$aJ$ et $bI$ commutent, donc
$$A^n=\sum_{k=0}^n\binom nka^kb^{n-k}J^k=b^nI+\frac13\sum_{k=1}^n\binom nk(3a)^kb^{n-k}\,J=b^nI+\frac{(3a+b)^n-b^n}3J.$$
$$\boxed{A^n=b^nI+\frac{(3a+b)^n-b^n}{3}\,J}$$
Les deux résultats coïncident : $\alpha_nA+\beta_nI=\alpha_na\,J+(\alpha_nb+\beta_n)I=\frac{\lambda^n-b^n}3J+b^nI$.
> [!METHODE]
> Pour calculer $A^n$ connaissant un polynôme annulateur $Q$ de degré $d$, on cherche le reste de $X^n$ modulo $Q$ en évaluant aux racines de $Q$ (en dérivant si une racine est multiple).
> [!PIEGE]
> Le binôme exige que les deux matrices commutent : le dire. Et $J^0=I\neq3^{-1}J$.
---
## Exercice 2 — Matrices circulantes
On montre que les matrices circulantes sont des polynômes en la matrice de permutation circulaire $J$, que l'on diagonalise avec les racines de l'unité ; la réalité du produit vient de ce que $A$ est réelle.
### Question 5
> [!INDICATION]
> $1+j+j^2$ est une somme géométrique, ou la somme des racines d'un polynôme bien connu.
> [!INDICATION]
> Pour l'exemple, réduire toutes les puissances de $j$ à l'aide de $j^3=1$ et de la relation précédente.
#### Solution
$j\neq1$ et $j^3=1$ donc $1+j+j^2=\frac{j^3-1}{j-1}$ : $\boxed{1+j+j^2=0}$.
Prenons $n=3$, $P=1+2X+3X^2$ (degré 2, coefficients réels non nuls et distincts). Avec $j^2=-1-j$ et $j^4=j$ :
$$P(j)=1+2j+3j^2=-2-j,\qquad P(j^2)=1+2j^2+3j=-1+j,$$
$$P(j)P(j^2)=(-2-j)(-1+j)=2-j-j^2=3.$$
$$\boxed{P(\omega_1)P(\omega_2)=3\in\mathbb R}$$
> [!PIEGE]
> $P(j^2)$ s'obtient en remplaçant $X$ par $j^2$ : le terme $3X^2$ devient $3j^4=3j$. Respecter les contraintes du choix : degré exactement 2, coefficients tous non nuls et tous différents.
> [!METHODE]
> Ici $j^2=\overline j$, donc le produit vaut $|P(j)|^2$ : l'appariement des racines conjuguées est l'idée de fond de l'exercice.
### Question 6
> [!INDICATION]
> La matrice $XI_n-J$ est presque triangulaire : choisir une ligne ou une colonne qui ne contient que deux coefficients non nuls.
> [!INDICATION]
> Développer selon la première colonne ; les deux mineurs obtenus sont triangulaires. Soigner les signes et vérifier sur $n=2$ ou $n=3$.
#### Solution
$J_{i,i+1}=1$ ($1\le i\le n-1$), $J_{n,1}=1$, autres coefficients nuls ; $\chi_J=\det(XI_n-J)$.
Pour $n=1$, $J=(1)$ et $\chi_J=X-1$. Pour $n\ge2$, soit $M=XI_n-J$ ; sa première colonne a pour seuls coefficients non nuls $M_{1,1}=X$ et $M_{n,1}=-1$, donc
$$\chi_J=X\,\Delta_{1,1}+(-1)(-1)^{n+1}\Delta_{n,1}.$$
- $\Delta_{1,1}$ : matrice triangulaire supérieure de diagonale $X$, donc $\Delta_{1,1}=X^{n-1}$.
- $\Delta_{n,1}$ (lignes $1$ à $n-1$, colonnes $2$ à $n$) : triangulaire inférieure de diagonale $-1$, donc $\Delta_{n,1}=(-1)^{n-1}$.
$$\chi_J=X^n+(-1)^{n+2}(-1)^{n-1}=X^n+(-1)^{2n+1},\qquad\boxed{\chi_J=X^n-1}$$
> [!METHODE]
> Autre voie : $V_k={}^t(1,\omega_k,\dots,\omega_k^{n-1})$ vérifie $JV_k=\omega_kV_k$ ; on obtient $n$ valeurs propres distinctes dans un espace de dimension $n$, donc $\chi_J=\prod_k(X-\omega_k)=X^n-1$.
> [!PIEGE]
> Le signe du cofacteur en position $(n,1)$ est $(-1)^{n+1}$ ; une vérification sur $n=3$ (règle de Sarrus) sécurise le résultat.
### Question 7
> [!INDICATION]
> Décrire les coefficients de $J$ à l'aide d'une congruence modulo $n$, puis ceux de $J^k$.
> [!INDICATION]
> Montrer par récurrence que $J^k$ a ses $1$ aux positions $(i,j)$ telles que $j\equiv i+k\ [n]$, puis sommer $\sum a_kJ^k$.
#### Solution
$J_{i,j}=1$ si $j\equiv i+1\ [n]$, $0$ sinon. Par récurrence, $(J^k)_{i,j}=1$ si $j\equiv i+k\ [n]$ et $0$ sinon : dans $(J^{k+1})_{i,j}=\sum_\ell(J^k)_{i,\ell}J_{\ell,j}$, seul $\ell\equiv i+k$ contribue, et il donne $1$ si et seulement si $j\equiv i+k+1$.
Pour $(i,j)$ fixé, un seul $k\in[\![0,n-1]\!]$ vérifie $j\equiv i+k$, à savoir $k=(j-i)\bmod n$ ; donc $P(J)_{i,j}=a_{(j-i)\bmod n}$. La première ligne est $(a_0,\dots,a_{n-1})$ et chaque ligne se déduit de la précédente par décalage circulaire d'une case vers la droite :
$$\boxed{A=P(J)}$$
> [!PIEGE]
> Vérifier le sens du décalage sur la dernière ligne : $A_{n,j}=a_{j\bmod n}$ donne $(a_1,a_2,\dots,a_{n-1},a_0)$, conforme à l'énoncé. Avec ${}^tJ$, on obtiendrait la transposée.
### Question 8
> [!INDICATION]
> Que vaut $J^n$ ? En déduire un polynôme annulateur de $J$ et examiner ses racines dans $\mathbb C$.
> [!INDICATION]
> Une fois $J=Q\Delta Q^{-1}$, que vaut $P(J)$ ?
#### Solution
D'après Q7, $J^n=I_n$. Le polynôme $X^n-1=\prod_{k=0}^{n-1}(X-\omega_k)$ annule $J$ et il est scindé à racines simples sur $\mathbb C$ : $J$ est diagonalisable dans $\mathcal M_n(\mathbb C)$, et ses valeurs propres sont les racines de $\chi_J=X^n-1$ (Q6), chacune simple :
$$\boxed{Q^{-1}JQ=\Delta=\operatorname{diag}(\omega_0,\omega_1,\dots,\omega_{n-1})}$$
pour une matrice $Q\in GL_n(\mathbb C)$ (par exemple de colonnes $V_k={}^t(1,\omega_k,\dots,\omega_k^{n-1})$).
Comme $J^m=Q\Delta^mQ^{-1}$ pour tout $m$, $A=P(J)=QP(\Delta)Q^{-1}$ :
$$\boxed{Q^{-1}AQ=\operatorname{diag}\big(P(\omega_0),P(\omega_1),\dots,P(\omega_{n-1})\big)}$$
> [!PIEGE]
> La diagonalisation a lieu dans $\mathcal M_n(\mathbb C)$ : pour $n\ge3$, $X^n-1$ n'est pas scindé sur $\mathbb R$. Les $P(\omega_k)$ peuvent coïncider : pour $n=4$ et $P=X+X^3$, $P(i)=P(-i)=0$.
### Question 9
> [!INDICATION]
> Que vaut $\det A$ d'après Q8 ? Pourquoi est-ce un réel ? Quel est le facteur correspondant à $k=0$ ?
> [!INDICATION]
> Diviser par $P(1)$ n'est permis que si $P(1)\neq0$. Pour le cas restant, remplacer $P$ par $P+x$ avec $x$ réel et faire tendre $x$ vers $0$.
#### Solution
Si $n=1$, le produit est vide et vaut $1$. Soit $n\ge2$. D'après Q8,
$$\det A=\prod_{k=0}^{n-1}P(\omega_k)=P(1)\prod_{k=1}^{n-1}P(\omega_k),$$
avec $\det A\in\mathbb R$ ($A$ est réelle) et $P(1)=\sum a_k\in\mathbb R$.
- Si $P(1)\neq0$, $\prod_{k=1}^{n-1}P(\omega_k)=\det A/P(1)\in\mathbb R$.
- En général : pour $x\in\mathbb R$, $P+x$ est un polynôme réel dont la matrice circulante est $A+xI_n$, et Q8 donne $\det(A+xI_n)=\prod_{k=0}^{n-1}(P(\omega_k)+x)$. La fonction $R:x\mapsto\prod_{k=1}^{n-1}(P(\omega_k)+x)$ est polynomiale, donc continue de $\mathbb R$ dans $\mathbb C$, et réelle pour $x\neq-P(1)$ d'après le point précédent. Comme $\mathbb R$ est fermé dans $\mathbb C$, $R(0)=\lim_{x\to0,\ x\neq-P(1)}R(x)$ est réel.
$$\boxed{P(\omega_1)P(\omega_2)\cdots P(\omega_{n-1})\in\mathbb R}$$
> [!METHODE]
> Vérification directe : $\overline{P(\omega_k)}=P(\overline{\omega_k})=P(\omega_{n-k})$ car $P$ est réel, et $k\mapsto n-k$ permute $[\![1,n-1]\!]$ ; le produit est donc égal à son conjugué. Pour lever une hypothèse de non-annulation, la perturbation $A+xI_n$ suivie d'un passage à la limite est un réflexe utile.
> [!PIEGE]
> Le raccourci « $\det A$ réel, $P(1)$ réel, donc le quotient est réel » oublie le cas $P(1)=0$, par exemple $n=3$, $P=1+X-2X^2$ (le produit vaut alors $9$).
---
## Problème — Polynômes de Laguerre
Le problème construit un espace préhilbertien de fonctions et y exhibe une famille orthonormale de polynômes. Les outils sont la projection orthogonale, l'intégrabilité par comparaison et l'intégration par parties sur $[0,+\infty[$.
### Question 10
> [!INDICATION]
> a) Le vecteur candidat est donné : vérifier les deux propriétés qui caractérisent $p_F(x)$.
> [!INDICATION]
> a) Il suffit que $x-y$ soit orthogonal à chaque $e_j$ ; dire pourquoi cela suffit. b) Penser au théorème de Pythagore, deux fois.
#### Solution
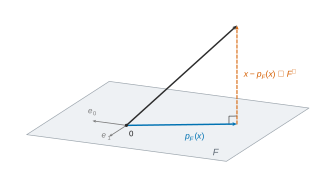
**a)** Soit $y=\sum_{i=0}^n\langle x\mid e_i\rangle e_i\in F$. Pour tout $j$,
$$\langle x-y\mid e_j\rangle=\langle x\mid e_j\rangle-\sum_i\langle x\mid e_i\rangle\delta_{ij}=0,$$
donc $x-y$ est orthogonal à la famille génératrice $(e_j)$ de $F$, donc à $F$ par linéarité : $x-y\in F^\perp$. Par unicité,
$$\boxed{p_F(x)=\sum_{i=0}^n\langle x\mid e_i\rangle e_i}$$
**b)** $p=p_F(x)\in F$ et $x-p\in F^\perp$ sont orthogonaux, donc $\|x\|^2=\|p\|^2+\|x-p\|^2\ge\|p\|^2$. Et, $(e_i)$ étant orthonormale, $\|p\|^2=\sum_i\langle x\mid e_i\rangle^2$ :
$$\boxed{\|p_F(x)\|^2\le\|x\|^2,\qquad\sum_{i=0}^n\langle x\mid e_i\rangle^2\le\|x\|^2}$$
> [!JURY]
> Sur une question de cours, toutes les étapes sont attendues : orthogonalité à une famille génératrice qui entraîne l'orthogonalité au sous-espace, appel explicite à l'unicité, justification de l'orthogonalité de $p$ et $x-p$ avant d'écrire Pythagore.
### Question 11
> [!INDICATION]
> Développer un carré bien choisi.
> [!INDICATION]
> Majorer $|f(t)g(t)|\mathrm e^{-t}$ par une fonction que la définition de $E$ rend intégrable.
#### Solution
$(|a|-|b|)^2\ge0$ donne $\boxed{|ab|\le\frac{a^2+b^2}2}$.
Pour $f,g\in E$, $t\mapsto f(t)g(t)\mathrm e^{-t}$ est continue sur $I$ et
$$|f(t)g(t)|\mathrm e^{-t}\le\tfrac12\big(f(t)^2\mathrm e^{-t}+g(t)^2\mathrm e^{-t}\big),$$
majorant intégrable sur $I$ : **$t\mapsto f(t)g(t)\mathrm e^{-t}$ est intégrable sur $I$.**
> [!PIEGE]
> L'intégrabilité porte sur la valeur absolue : c'est $|f g|\mathrm e^{-t}$ qu'il faut majorer, d'où la valeur absolue dans l'inégalité.
### Question 12
> [!INDICATION]
> Montrer que $E$ est un sous-espace vectoriel d'un espace vectoriel connu plutôt que de vérifier tous les axiomes.
> [!INDICATION]
> Pour la stabilité, développer $(f+\lambda g)^2$ et utiliser Q11. Pour le caractère défini, quel théorème concerne les fonctions continues positives d'intégrale nulle ?
#### Solution
$E\subset\mathcal C(I,\mathbb R)$ contient $0$. Pour $f,g\in E$, $\lambda\in\mathbb R$, $f+\lambda g$ est continue et
$$(f+\lambda g)^2\mathrm e^{-t}=f^2\mathrm e^{-t}+2\lambda fg\,\mathrm e^{-t}+\lambda^2g^2\mathrm e^{-t}$$
est intégrable (définition de $E$ et Q11). **$E$ est un sous-espace vectoriel de $\mathcal C(I,\mathbb R)$.**
L'application $(f,g)\mapsto\int_0^{+\infty}fg\,\mathrm e^{-t}$ est bien définie (Q11), symétrique, bilinéaire (linéarité de l'intégrale), positive. Si $\langle f\mid f\rangle=0$, $f^2\mathrm e^{-t}$ est continue, positive, d'intégrale nulle sur $I$, donc nulle, et $f=0$ car $\mathrm e^{-t}>0$. **C'est un produit scalaire sur $E$.**
> [!PIEGE]
> Le caractère défini repose sur la continuité de $f$ : sans elle, une fonction nulle sauf en un point serait de « norme » nulle.
### Question 13
> [!INDICATION]
> Il s'agit de montrer que toute fonction polynomiale est dans $E$ : comparer $P(t)^2\mathrm e^{-t}$ à une fonction de Riemann en $+\infty$.
#### Solution
Soit $P\in\mathbb R_n[X]$. $t\mapsto P(t)^2\mathrm e^{-t}$ est continue et positive sur $I$ ; par croissances comparées, $t^2P(t)^2\mathrm e^{-t}\to0$, donc $P(t)^2\mathrm e^{-t}=o(1/t^2)$ en $+\infty$, intégrable sur $[1,+\infty[$, et continue sur $[0,1]$. Donc $P\in E$.
$F$ est donc une partie de $E$ contenant $0$ et stable par combinaison linéaire : **$F$ est un sous-espace vectoriel de $E$**, de dimension $n+1$ car un polynôme nul sur l'ensemble infini $I$ est nul (ce qui justifie aussi que $\langle\ \mid\ \rangle$ est défini positif sur $\mathbb R[X]$).
> [!METHODE]
> Pour l'intégrabilité en $+\infty$ d'un « polynôme fois exponentielle décroissante », la comparaison à $1/t^2$ est le réflexe standard.
### Question 14
> [!INDICATION]
> a) Dérivée $p$-ième d'un produit : formule de Leibniz.
> [!INDICATION]
> a) Pour $p<n$, regarder l'exposant minimal de $x$ dans chaque terme. b) Prendre $p=n$ et simplifier le facteur exponentiel.
#### Solution
**a)** Avec $(x^n)^{(k)}=\frac{n!}{(n-k)!}x^{n-k}$ ($k\le n$) et $(\mathrm e^{-x})^{(m)}=(-1)^m\mathrm e^{-x}$, pour $p\le n$ :
$$\boxed{h_n^{(p)}(x)=\mathrm e^{-x}\sum_{k=0}^p(-1)^{p-k}\binom pk\frac{n!}{(n-k)!}x^{n-k}}$$
Si $p<n$, tous les exposants $n-k\ge n-p\ge1$ : $\boxed{h_n^{(p)}(0)=0}$.
**b)** Pour $p=n$, $L_n(x)=\frac{\mathrm e^x}{n!}h_n^{(n)}(x)=\sum_{k=0}^n(-1)^{n-k}\binom nk\frac{x^{n-k}}{(n-k)!}$, et avec $m=n-k$ :
$$\boxed{L_n=\sum_{m=0}^n(-1)^m\binom nm\frac{X^m}{m!}\in\mathbb R[X],\quad\deg L_n=n,\quad\text{coefficient dominant }\frac{(-1)^n}{n!}}$$
Par exemple $L_1=1-X$, $L_2=1-2X+\frac{X^2}2$.
> [!PIEGE]
> Préciser le degré impose de vérifier que le coefficient de $X^n$ est non nul. Ne pas oublier le signe $(-1)^{p-k}$ venant de $\mathrm e^{-x}$.
### Question 15
> [!INDICATION]
> Transférer les $n$ dérivations de $h_n$ sur $g$ par intégrations par parties successives.
> [!INDICATION]
> Travailler sur un segment $[0,A]$ ; les termes de bord en $0$ sont réglés par Q14.a, ceux en $A$ par croissances comparées. Écrire une récurrence propre sur le nombre d'intégrations par parties.
> [!INDICATION]
> Relire attentivement la définition du crochet de Q12 : avec ou sans le poids $\mathrm e^{-t}$, la première formule demandée est-elle cohérente ?
#### Solution
*Défaut d'énoncé.* Avec le poids de Q12, $\langle g\mid h_n^{(n)}\rangle=\int_0^{+\infty}g\,h_n^{(n)}\mathrm e^{-t}$ ne s'exprime pas à l'aide de $\int_0^{+\infty}g^{(n)}h_n$ : pour $n=1$, $g=1$, le premier vaut $\int_0^{+\infty}(1-t)\mathrm e^{-2t}\,\mathrm dt=\frac14$ et le second $0$. On lit donc $\langle g\mid h_n^{(n)}\rangle$ comme $\int_0^{+\infty}g(t)h_n^{(n)}(t)\,\mathrm dt$, qui vaut $n!\,\langle g\mid L_n\rangle$ car $h_n^{(n)}=n!\,L_n\mathrm e^{-t}$ : le poids est déjà dans $h_n^{(n)}$.
Soit $g\in\mathbb R[X]$. Toutes les fonctions $g^{(p)}h_n^{(q)}$ sont de la forme $R(t)\mathrm e^{-t}$, $R$ polynomiale (Q14.a), donc intégrables sur $I$.
Montrons par récurrence sur $p\in[\![0,n]\!]$ : $\int_0^{+\infty}g\,h_n^{(n)}=(-1)^p\int_0^{+\infty}g^{(p)}h_n^{(n-p)}$. Le cas $p=0$ est clair. Pour $p\le n-1$, sur $[0,A]$ :
$$\int_0^Ag^{(p)}h_n^{(n-p)}=\Big[g^{(p)}h_n^{(n-p-1)}\Big]_0^A-\int_0^Ag^{(p+1)}h_n^{(n-p-1)}.$$
Le crochet est nul en $0$ (Q14.a, car $n-p-1<n$) et de la forme $R(A)\mathrm e^{-A}\to0$ en $A$. Les intégrales convergeant, on passe à la limite et l'on obtient le rang $p+1$. Pour $p=n$ :
$$\boxed{\int_0^{+\infty}g(t)h_n^{(n)}(t)\,\mathrm dt=(-1)^n\int_0^{+\infty}g^{(n)}(t)h_n(t)\,\mathrm dt}$$
$$\boxed{\langle g\mid L_n\rangle=\frac{(-1)^n}{n!}\int_0^{+\infty}g^{(n)}(t)\,t^n\mathrm e^{-t}\,\mathrm dt}$$
> [!METHODE]
> Intégration par parties sur un intervalle non borné : on la fait sur $[0,A]$, on justifie la convergence des intégrales et la limite du crochet, puis on fait tendre $A$ vers $+\infty$.
> [!JURY]
> Face à une formule qui paraît incohérente, on le signale sur la copie, on explique l'interprétation retenue et l'on poursuit : c'est la consigne générale rappelée en tête du sujet.
### Question 16
> [!INDICATION]
> Appliquer Q15 avec le polynôme de plus petit degré dans le rôle de $g$.
#### Solution
Pour $i<j$, Q15 avec $g=L_i$ et l'indice $j$ donne
$$\langle L_i\mid L_j\rangle=\frac{(-1)^j}{j!}\int_0^{+\infty}L_i^{(j)}(t)\,t^j\mathrm e^{-t}\,\mathrm dt,$$
et $L_i^{(j)}=0$ car $\deg L_i=i<j$ :
$$\boxed{\langle L_i\mid L_j\rangle=0}$$
> [!PIEGE]
> C'est l'indice le plus grand qui doit fournir les dérivations : avec $g=L_j$ et l'indice $i$, on obtient $L_j^{(i)}\neq0$ et l'argument ne conclut pas.
### Question 17
> [!INDICATION]
> Une intégration par parties relie $\int t^n\mathrm e^{-t}$ à $\int t^{n-1}\mathrm e^{-t}$.
> [!INDICATION]
> Pour $\langle L_n\mid L_n\rangle$, appliquer Q15 avec $g=L_n$ : que vaut la dérivée $n$-ième d'un polynôme de degré $n$ ?
#### Solution
Soit $I_n=\int_0^{+\infty}t^n\mathrm e^{-t}\,\mathrm dt$ (convergente). $I_0=1$ ; pour $n\ge1$,
$$\int_0^At^n\mathrm e^{-t}\,\mathrm dt=-A^n\mathrm e^{-A}+n\int_0^At^{n-1}\mathrm e^{-t}\,\mathrm dt,$$
donc $I_n=nI_{n-1}$ et
$$\boxed{\int_0^{+\infty}t^n\mathrm e^{-t}\,\mathrm dt=n!}$$
$L_n^{(n)}=n!\times\frac{(-1)^n}{n!}=(-1)^n$, donc par Q15
$$\langle L_n\mid L_n\rangle=\frac{(-1)^n}{n!}(-1)^nI_n,\qquad\boxed{\langle L_n\mid L_n\rangle=1}$$
> [!PIEGE]
> La dérivée $n$-ième de $cX^n$ vaut $c\,n!$, pas $c$. Contrôle : $\langle L_0\mid L_0\rangle=\int_0^{+\infty}\mathrm e^{-t}\,\mathrm dt=1$.
### Question 18
> [!INDICATION]
> Une famille orthonormale est libre. Combien de vecteurs, dans quel espace ?
> [!INDICATION]
> Pour le projeté, la question de cours s'applique telle quelle.
#### Solution
$(L_0,\dots,L_n)$ est une famille de $F$ (Q14.b), orthonormale (Q16, Q17), donc libre, de cardinal $n+1=\dim F$ (Q13) :
$$\boxed{(L_0,\dots,L_n)\text{ est une base orthonormale de }F}$$
Par Q10.a, pour tout $g\in E$ :
$$\boxed{p_F(g)=\sum_{k=0}^n\langle g\mid L_k\rangle L_k}$$
### Question 19
> [!INDICATION]
> Appliquer l'inégalité de Q10.b pour chaque entier $N$, avec un sous-espace bien choisi.
> [!INDICATION]
> Une série à termes positifs dont les sommes partielles sont majorées converge.
#### Solution
Pour $g\in E$ et $N\in\mathbb N$, $(L_0,\dots,L_N)$ est une base orthonormale de $\mathbb R_N[X]$ (Q18 avec $N$ à la place de $n$), et Q10.b donne $\sum_{k=0}^N\langle g\mid L_k\rangle^2\le\|g\|^2$. La série à termes positifs $\sum\langle g\mid L_n\rangle^2$ a ses sommes partielles majorées par $\|g\|^2$, indépendant de $N$ : elle converge, et
$$\boxed{\sum_{n=0}^{+\infty}\langle g\mid L_n\rangle^2\le\|g\|^2=\int_0^{+\infty}g(t)^2\mathrm e^{-t}\,\mathrm dt}$$
> [!PIEGE]
> Ne pas invoquer une égalité de Parseval : elle n'est pas établie dans ce cadre, et c'est l'objet de Q20 d'en vérifier un cas.
### Question 20
> [!INDICATION]
> Pour l'appartenance à $E$, calculer $g_\alpha(t)^2\mathrm e^{-t}$ et discuter selon $\alpha$ : l'énoncé dit-il vrai pour tout $\alpha$ réel ?
> [!INDICATION]
> Pour $\langle g_\alpha\mid L_n\rangle$, développer $L_n$ sur la base canonique (somme finie) et calculer $\int_0^{+\infty}t^m\mathrm e^{-\beta t}\,\mathrm dt$ par changement de variable et Q17.
> [!INDICATION]
> Le binôme fait apparaître une puissance $n$-ième ; la somme des carrés est alors une série géométrique dont il faut vérifier la raison.
#### Solution
*Défaut d'énoncé.* « Pour tout $\alpha\in\mathbb R$, $g_\alpha\in E$ » est faux ; on montre l'équivalence avec $\alpha>-\frac12$, hypothèse posée en tête de la question.
$g_\alpha$ est continue et $g_\alpha^2\mathrm e^{-t}=\mathrm e^{-(2\alpha+1)t}$, intégrable sur $[0,+\infty[$ si et seulement si $2\alpha+1>0$ (sinon elle est minorée par $1$) :
$$\boxed{g_\alpha\in E\iff\alpha>-\tfrac12,\qquad\|g_\alpha\|^2=\frac1{2\alpha+1}}$$
Soit $\alpha>-\frac12$ et $\beta=\alpha+1>0$. Par le changement de variable $u=\beta t$ et Q17, $\int_0^{+\infty}t^m\mathrm e^{-\beta t}\,\mathrm dt=\frac{m!}{\beta^{m+1}}$. Par linéarité (somme finie) :
$$\langle g_\alpha\mid L_n\rangle=\sum_{m=0}^n(-1)^m\binom nm\frac1{m!}\cdot\frac{m!}{\beta^{m+1}}=\frac1\beta\Big(1-\frac1\beta\Big)^n,\qquad\boxed{\langle g_\alpha\mid L_n\rangle=\frac{\alpha^n}{(\alpha+1)^{n+1}}}$$
Soit $q=\frac\alpha{\alpha+1}$ ; comme $\alpha+1>0$, $|q|<1\iff-(\alpha+1)<\alpha<\alpha+1\iff\alpha>-\frac12$. Donc
$$\sum_{n=0}^{+\infty}\langle g_\alpha\mid L_n\rangle^2=\frac1{(\alpha+1)^2}\cdot\frac1{1-q^2}=\frac1{(\alpha+1)^2-\alpha^2}=\frac1{2\alpha+1},$$
$$\boxed{\sum_{n=0}^{+\infty}\langle g_\alpha\mid L_n\rangle^2=\|g_\alpha\|^2}$$
L'inégalité de Bessel de Q19 est une égalité pour les $g_\alpha$. Contrôle : pour $\alpha=0$, $g_0=1=L_0$, les coefficients valent $1,0,0,\dots$ et la somme vaut $1=\|g_0\|^2$.
> [!METHODE]
> Q15 n'a été établie que pour $g$ polynomiale. On peut l'étendre à $g_\alpha$ (les termes de bord sont de la forme $R(A)\mathrm e^{-\beta A}\to0$ car $\beta>0$), mais il faut l'écrire ; le développement de $L_n$ sur la base canonique évite cette vérification.
> [!PIEGE]
> La condition $|q|<1$ n'est pas décorative : elle équivaut exactement à $\alpha>-\frac12$, la même condition que l'appartenance à $E$.
---
## Bilan
**Méthodes à retenir.**
- Polynôme annulateur scindé à racines simples pour diagonaliser sans déterminant ; polynôme minimal d'une matrice diagonalisable = produit des $X-\lambda$ sur les valeurs propres distinctes.
- Puissances d'une matrice : reste de la division euclidienne par un polynôme annulateur (évaluation aux racines), ou binôme quand $A=\alpha N+\beta I$ avec $N$ simple.
- Matrices circulantes : $A=P(J)$, diagonalisées par la base de Fourier $V_k={}^t(1,\omega_k,\dots,\omega_k^{n-1})$, de valeurs propres $P(\omega_k)$.
- Lever une hypothèse de non-annulation par perturbation ($A+xI_n$) et continuité.
- Espaces de fonctions de carré intégrable pour un poids : stabilité par $|ab|\le\frac{a^2+b^2}2$, caractère défini par continuité.
- Formule de Rodrigues et intégrations par parties répétées pour établir l'orthogonalité d'une famille de polynômes ; termes de bord traités sur un segment puis à la limite.
- Inégalité de Bessel : sommes partielles majorées, série à termes positifs.
**Prérequis à revoir.** Critères de diagonalisabilité, polynôme minimal, développement d'un déterminant, racines de l'unité ; intégrabilité sur un intervalle non borné, $\int_0^{+\infty}t^n\mathrm e^{-t}\,\mathrm dt=n!$, formule de Leibniz, projection orthogonale.
**Questions classiques transposables.** Matrice « tout à 1 » et ses puissances ; déterminant circulant $\prod_kP(\omega_k)$ ; orthogonalité des polynômes de Legendre, Hermite ou Tchebychev par la même technique (formule de Rodrigues et intégrations par parties) ; calcul de coefficients dans une base orthonormale par la formule du binôme et une série géométrique.
Aide sur le corrigé
Connectez-vous pour demander une explication.