Maths 2
CCINPMPI2026
Rédigé par IA, non vérifié
Signaler une erreur# CCINP MPI — Mathématiques 2 2026 · Corrigé brut
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
Épreuve spécifique MPI (MPI3M2), 4 heures, calculatrices interdites. Deux exercices et un problème indépendants.
**Deux remarques sur l'énoncé**, signalées comme le N.B. y invite :
- en **Q15**, le crochet $\langle g\mid h_n^{(n)}\rangle$ doit se lire comme l'intégrale **sans poids** $\int_0^{+\infty}g(t)h_n^{(n)}(t)\,dt$ : avec le poids $e^{-t}$ de Q12, la relation demandée est fausse (pour $n=2$, $g=X^2$, on trouve $-\frac14$ au lieu de $4$) ;
- en **Q20**, « pour tout $\alpha\in\mathbb R$ » doit se lire « pour tout $\alpha>-\frac12$ » : pour $\alpha\le-\frac12$, $g_\alpha\notin E$.
---
## Exercice 1
On note $I=I_3$, $\lambda=3a+b$, et l'on remarque que $A=aJ+bI$ (coefficients diagonaux $a+b$, les autres $a$).
### Q1
Les trois colonnes de $J$ sont égales à $u={}^t(1,1,1)\neq0$, donc $\operatorname{Im}J=\operatorname{Vect}(u)$ et
$$\boxed{\operatorname{rg}J=1.}$$
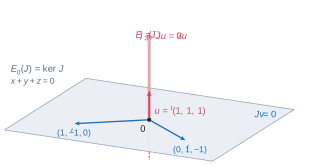
Par le théorème du rang, $\dim\ker J=2$ : $0$ est valeur propre et $E_0(J)=\ker J=\{{}^t(x,y,z) : x+y+z=0\}$, de dimension $2$.
De plus $Ju=3u$ avec $u\neq0$, donc $3$ est valeur propre et $\dim E_3(J)\ge1$. Les sous-espaces propres associés à des valeurs propres distinctes sont en somme directe, donc $\dim E_0(J)+\dim E_3(J)\le3$ ; avec $2+1\ge3$, on obtient $\dim E_3(J)=1$ et $\mathbb R^3=E_0(J)\oplus E_3(J)$. La somme des dimensions des sous-espaces propres vaut $3$ : $J$ est diagonalisable, et
$$\boxed{J\ \text{est semblable à}\ D=\operatorname{diag}(0,0,3).}$$
(Base adaptée : ${}^t(1,-1,0)$, ${}^t(0,1,-1)$ pour $\ker J$, et $u$.)
### Q2
Soit $Q\in GL_3(\mathbb R)$ telle que $Q^{-1}JQ=D$. Alors
$$Q^{-1}AQ=Q^{-1}(aJ+bI)Q=aD+bI,$$
donc
$$\boxed{A\ \text{est semblable à}\ \operatorname{diag}(b,\,b,\,3a+b).}$$
Ainsi $\operatorname{Sp}(A)=\{b,\lambda\}$ avec $E_b(A)=\ker J$ (dimension 2) et $E_\lambda(A)=\mathbb Ru$ (dimension 1) ; comme $a\neq0$, $\lambda\neq b$.
### Q3
Les racines de $\pi_A$ sont exactement les valeurs propres de $A$, à savoir $b$ et $\lambda$, distinctes : $(X-b)(X-\lambda)$ divise $\pi_A$. Par ailleurs $A$ est diagonalisable (Q2), donc $\pi_A$ est scindé à racines simples ; ses racines étant $b$ et $\lambda$, $\pi_A$ divise $(X-b)(X-\lambda)$. Les deux polynômes sont unitaires et se divisent mutuellement :
$$\boxed{\pi_A=(X-b)(X-3a-b).}$$
### Q4
**a)** Soit $n\in\mathbb N$. La division euclidienne de $X^n$ par $\pi_A$ (degré 2) s'écrit $X^n=S\,\pi_A+\alpha X+\beta$, avec $S\in\mathbb R[X]$ et $(\alpha,\beta)\in\mathbb R^2$. En évaluant en les racines $b$ et $\lambda$ de $\pi_A$ :
$$\begin{cases}b^n=\alpha b+\beta\\ \lambda^n=\alpha\lambda+\beta\end{cases}\quad\Longrightarrow\quad \alpha=\frac{\lambda^n-b^n}{\lambda-b}=\frac{\lambda^n-b^n}{3a},\qquad \beta=b^n-\alpha b=\frac{\lambda b^n-b\lambda^n}{3a}.$$
Comme $\pi_A(A)=0$, il vient $A^n=\alpha A+\beta I$ :
$$\boxed{\forall n\in\mathbb N,\quad A^n=\frac{\lambda^n-b^n}{3a}\,A+\frac{\lambda b^n-b\lambda^n}{3a}\,I,\qquad\lambda=3a+b.}$$
Les contrôles $n=0$ ($A^0=I$) et $n=1$ ($A^1=A$) sont satisfaits.
**b)** Pour tous $i,j$, $(J^2)_{i,j}=\sum_{k=1}^3J_{i,k}J_{k,j}=3$, donc $J^2=3J$. Si $J^k=3^{k-1}J$ pour un $k\ge1$, alors $J^{k+1}=3^{k-1}J^2=3^kJ$ ; par récurrence,
$$\boxed{\forall k\ge1,\quad J^k=3^{k-1}J.}$$
Les matrices $aJ$ et $bI$ commutent, donc la formule du binôme s'applique :
$$A^n=\sum_{k=0}^n\binom nk a^kb^{n-k}J^k=b^nI+\frac13\left(\sum_{k=1}^n\binom nk(3a)^kb^{n-k}\right)J=b^nI+\frac{(3a+b)^n-b^n}{3}\,J.$$
$$\boxed{\forall n\in\mathbb N,\quad A^n=b^n\,I+\frac{(3a+b)^n-b^n}{3}\,J.}$$
Les deux résultats concordent : en reportant $A=aJ+bI$ dans la formule du a), le coefficient de $I$ devient $\frac{b(\lambda^n-b^n)+\lambda b^n-b\lambda^n}{3a}=\frac{b^n(\lambda-b)}{3a}=b^n$ et celui de $J$ vaut $\frac{\lambda^n-b^n}{3}$.
---
## Exercice 2
On note $\omega=\omega_1=e^{2i\pi/n}$, de sorte que $\omega_k=\omega^k$, et $P=\sum_{k=0}^{n-1}a_kX^k\in\mathbb R[X]$.
### Q5
$j=e^{2i\pi/3}\neq1$ et $j^3=1$, donc $(j-1)(1+j+j^2)=j^3-1=0$ :
$$\boxed{1+j+j^2=0.}$$
Exemple : $P=1+2X+3X^2$ (degré 2, coefficients réels non nuls deux à deux distincts), donc $n=3$, $\omega_1=j$, $\omega_2=j^2=\bar j$. Avec $j^2=-1-j$ :
$$P(j)=1+2j+3(-1-j)=-2-j=-\tfrac32-i\tfrac{\sqrt3}{2}.$$
Comme $P$ est à coefficients réels, $P(j^2)=P(\bar j)=\overline{P(j)}$, d'où
$$P(\omega_1)P(\omega_2)=|P(j)|^2=\frac94+\frac34,\qquad \boxed{P(\omega_1)P(\omega_2)=3\in\mathbb R,}$$
ce qui vérifie $(*)$ sur cet exemple.
### Q6
On a $J_{i,j}=1$ si $j\equiv i+1\pmod n$ et $0$ sinon, c'est-à-dire, pour $x={}^t(x_1,\dots,x_n)$ : $(Jx)_i=x_{i+1}$ pour $1\le i\le n-1$ et $(Jx)_n=x_1$.
Soit $\mu\in\mathbb C$ tel que $\mu^n=1$ et $v_\mu={}^t(1,\mu,\dots,\mu^{n-1})\neq0$. Pour $1\le i\le n-1$, $(Jv_\mu)_i=\mu^i=\mu\,(v_\mu)_i$, et $(Jv_\mu)_n=1=\mu^n=\mu\,(v_\mu)_n$. Donc $Jv_\mu=\mu v_\mu$.
Les $n$ nombres $\omega_0,\dots,\omega_{n-1}$ sont deux à deux distincts et vérifient $\omega_k^n=1$ : ce sont $n$ valeurs propres distinctes de $J$, donc $n$ racines distinctes de $\chi_J=\det(XI_n-J)$. Ainsi $\prod_{k=0}^{n-1}(X-\omega_k)$ divise $\chi_J$, et ces deux polynômes, unitaires de degré $n$, sont égaux. Enfin $X^n-1$ est unitaire de degré $n$ et admet les $n$ racines distinctes $\omega_k$, donc $X^n-1=\prod_{k=0}^{n-1}(X-\omega_k)$ :
$$\boxed{\chi_J=X^n-1.}$$
### Q7
De $(Jx)_i=x_{i+1\,[n]}$ on tire par récurrence $(J^mx)_i=x_{i+m\,[n]}$, donc $(J^m)_{i,j}=1$ si $j\equiv i+m\pmod n$ et $0$ sinon. Par linéarité,
$$\bigl(P(J)\bigr)_{i,j}=\sum_{m=0}^{n-1}a_m(J^m)_{i,j}=a_{(j-i)\bmod n}.$$
La ligne $1$ est $a_0,a_1,\dots,a_{n-1}$, la ligne $2$ est $a_{n-1},a_0,\dots,a_{n-2}$, et la ligne $n$ est $a_1,a_2,\dots,a_{n-1},a_0$ : c'est exactement la matrice de l'énoncé.
$$\boxed{A=P(J).}$$
### Q8
D'après Q6, $\chi_J=X^n-1$ est scindé à racines simples sur $\mathbb C$ : $J$ a $n$ valeurs propres distinctes, donc est diagonalisable dans $\mathcal M_n(\mathbb C)$ :
$$\boxed{J=Q\,\Delta\,Q^{-1},\qquad \Delta=\operatorname{diag}(\omega_0,\omega_1,\dots,\omega_{n-1}),\quad Q\in GL_n(\mathbb C)}$$
(par exemple $Q$ de colonnes $v_{\omega_0},\dots,v_{\omega_{n-1}}$). Alors $J^m=Q\Delta^mQ^{-1}$ pour tout $m$, et par linéarité $P(J)=Q\,P(\Delta)\,Q^{-1}$, avec $P(\Delta)=\operatorname{diag}(P(\omega_0),\dots,P(\omega_{n-1}))$ car $\Delta$ est diagonale. Avec Q7 :
$$\boxed{A=Q\,\operatorname{diag}\bigl(P(\omega_0),P(\omega_1),\dots,P(\omega_{n-1})\bigr)\,Q^{-1}.}$$
$A$ est diagonalisable dans $\mathcal M_n(\mathbb C)$, de valeurs propres les $P(\omega_k)$ (non nécessairement distinctes).
### Q9
Posons $Z=\prod_{k=1}^{n-1}P(\omega_k)$ (produit vide égal à $1$ si $n=1$).
*Déduction de Q8.* Deux matrices semblables ont même déterminant, donc
$$\det A=\prod_{k=0}^{n-1}P(\omega_k)=P(1)\,Z.$$
Or $A\in\mathcal M_n(\mathbb R)$, donc $\det A\in\mathbb R$, et $P(1)=\sum a_k\in\mathbb R$. Si $P(1)\neq0$, $Z=\dfrac{\det A}{P(1)}\in\mathbb R$.
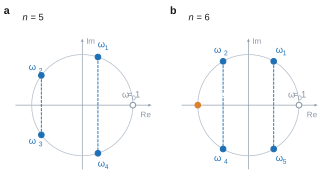
*Cas général (y compris $P(1)=0$).* $P$ étant à coefficients réels, $\overline{P(z)}=P(\bar z)$ pour tout $z\in\mathbb C$. Pour $1\le k\le n-1$, $\overline{\omega_k}=e^{-2ik\pi/n}=\omega_{n-k}$, et $k\mapsto n-k$ est une bijection de $\{1,\dots,n-1\}$ sur lui-même. Donc
$$\overline Z=\prod_{k=1}^{n-1}P(\overline{\omega_k})=\prod_{k=1}^{n-1}P(\omega_{n-k})=\prod_{k'=1}^{n-1}P(\omega_{k'})=Z.$$
$$\boxed{P(\omega_1)P(\omega_2)\cdots P(\omega_{n-1})\in\mathbb R.}$$
Plus précisément, en regroupant les facteurs conjugués : $Z=\prod_{1\le k<n/2}|P(\omega_k)|^2$ si $n$ est impair, et $Z=P(-1)\prod_{1\le k<n/2}|P(\omega_k)|^2$ si $n$ est pair.
---
## Problème
### Q10
**a)** Soit $y=\sum_{i=0}^n\langle x\mid e_i\rangle e_i$. C'est une combinaison linéaire des $e_i$, donc $y\in F$. Pour $0\le j\le n$, par bilinéarité et orthonormalité,
$$\langle y\mid e_j\rangle=\sum_{i=0}^n\langle x\mid e_i\rangle\langle e_i\mid e_j\rangle=\langle x\mid e_j\rangle,\qquad\text{donc}\quad\langle x-y\mid e_j\rangle=0.$$
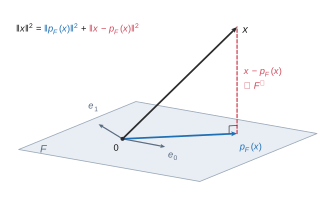
Tout $z\in F$ s'écrit $z=\sum_j\mu_je_j$, donc $\langle x-y\mid z\rangle=\sum_j\mu_j\langle x-y\mid e_j\rangle=0$ : $x-y\in F^\perp$. Par unicité du vecteur de $F$ ayant cette propriété,
$$\boxed{p_F(x)=\sum_{i=0}^n\langle x\mid e_i\rangle\,e_i.}$$
**b)** $p_F(x)\in F$ et $x-p_F(x)\in F^\perp$ sont orthogonaux ; le théorème de Pythagore appliqué à $x=p_F(x)+(x-p_F(x))$ donne
$$\|x\|^2=\|p_F(x)\|^2+\|x-p_F(x)\|^2\ge\|p_F(x)\|^2,\qquad \boxed{\|p_F(x)\|^2\le\|x\|^2.}$$
La famille $(e_i)$ étant orthonormale, Pythagore donne aussi $\|p_F(x)\|^2=\sum_{i=0}^n\langle x\mid e_i\rangle^2\|e_i\|^2=\sum_{i=0}^n\langle x\mid e_i\rangle^2$, d'où
$$\boxed{\sum_{i=0}^n\langle x\mid e_i\rangle^2\le\|x\|^2.}$$
### Q11
Pour $(a,b)\in\mathbb R^2$, $(|a|-|b|)^2\ge0$ s'écrit $a^2+b^2-2|a||b|\ge0$, d'où
$$\boxed{|ab|\le\frac{a^2+b^2}{2}.}$$
Soient $f,g\in E$. La fonction $t\mapsto f(t)g(t)e^{-t}$ est continue sur $I$ et, pour tout $t\in I$, en appliquant l'inégalité à $a=f(t)$, $b=g(t)$ et en multipliant par $e^{-t}>0$ :
$$\bigl|f(t)g(t)e^{-t}\bigr|\le\frac12\Bigl(f(t)^2e^{-t}+g(t)^2e^{-t}\Bigr).$$
Le majorant est intégrable sur $I$ par définition de $E$. Par comparaison de fonctions positives, $|fg|e^{-t}$ est intégrable sur $I$ :
$$\boxed{t\mapsto f(t)g(t)e^{-t}\ \text{est intégrable sur}\ I.}$$
### Q12
*$E$ est un espace vectoriel.* $E\subset\mathcal C(I,\mathbb R)$ et la fonction nulle est dans $E$. Soient $f,g\in E$, $\mu\in\mathbb R$ : $f+\mu g$ est continue et
$$(f+\mu g)^2(t)e^{-t}=f(t)^2e^{-t}+2\mu f(t)g(t)e^{-t}+\mu^2g(t)^2e^{-t},$$
somme de trois fonctions intégrables sur $I$ (définition de $E$ et Q11). Donc $f+\mu g\in E$ : **$E$ est un sous-espace vectoriel de $\mathcal C(I,\mathbb R)$**, donc un espace vectoriel.
*Produit scalaire.* D'après Q11, $\langle f\mid g\rangle$ est une intégrale convergente pour tous $f,g\in E$.
- Symétrie : immédiate.
- Linéarité à gauche : par linéarité de l'intégrale sur les fonctions intégrables ; avec la symétrie, on obtient la bilinéarité.
- Positivité : $\langle f\mid f\rangle=\int_0^{+\infty}f(t)^2e^{-t}\,dt\ge0$.
- Caractère défini : si $\langle f\mid f\rangle=0$, la fonction $t\mapsto f(t)^2e^{-t}$ est continue, positive et d'intégrale nulle sur $I$, donc nulle sur $I$ ; comme $e^{-t}>0$, $f=0$.
$$\boxed{\langle f\mid g\rangle=\int_0^{+\infty}f(t)g(t)e^{-t}\,dt\ \text{définit un produit scalaire sur}\ E.}$$
### Q13
Soit $P\in\mathbb R[X]$. La fonction $t\mapsto P(t)^2e^{-t}$ est continue sur $I$ et, par croissances comparées, $t^2P(t)^2e^{-t}\to0$ en $+\infty$, donc $P(t)^2e^{-t}=o(1/t^2)$. Comme $t\mapsto1/t^2$ est intégrable sur $[1,+\infty[$ et que la fonction est continue sur le segment $[0,1]$, elle est intégrable sur $I$ : $P\in E$.
Ainsi $\mathbb R[X]\subset E$ ; l'identification est légitime car l'application linéaire $P\mapsto P_{\mid I}$ est injective (un polynôme nul sur l'ensemble infini $I$ est nul). $F=\mathbb R_n[X]$ est un sous-espace vectoriel de $\mathbb R[X]$, donc
$$\boxed{F=\mathbb R_n[X]\ \text{est un sous-espace vectoriel de}\ E,\ \text{de dimension}\ n+1.}$$
De même $\mathbb R[X]$ est un sous-espace de $E$, et la restriction à $\mathbb R[X]$ du produit scalaire de Q12 est un produit scalaire sur $\mathbb R[X]$.
### Q14
**a)** $h_n$ est de classe $\mathcal C^\infty$. Pour $k\le n$, $(x^n)^{(k)}=\frac{n!}{(n-k)!}x^{n-k}$, et $(e^{-x})^{(q)}=(-1)^qe^{-x}$. Par la formule de Leibniz, pour $0\le p\le n$ :
$$\boxed{h_n^{(p)}(x)=e^{-x}\sum_{k=0}^p(-1)^{p-k}\binom pk\frac{n!}{(n-k)!}\,x^{n-k}.}$$
Si $p<n$, chaque terme contient $x^{n-k}$ avec $n-k\ge n-p\ge1$, donc
$$\boxed{\forall p<n,\quad h_n^{(p)}(0)=0.}$$
**b)** Avec $p=n$ :
$$L_n(x)=\frac{e^x}{n!}h_n^{(n)}(x)=\sum_{k=0}^n(-1)^{n-k}\binom nk\frac{x^{n-k}}{(n-k)!}=\sum_{m=0}^n(-1)^m\binom nm\frac{x^m}{m!}\quad(m=n-k).$$
C'est une fonction polynomiale : $L_n\in\mathbb R[X]$. Le coefficient de $X^n$ vaut $\frac{(-1)^n}{n!}\neq0$ :
$$\boxed{L_n=\sum_{m=0}^n\frac{(-1)^m}{m!}\binom nm X^m,\qquad\deg L_n=n,\qquad\text{coefficient dominant}\ \frac{(-1)^n}{n!}.}$$
Par exemple $L_0=1$, $L_1=1-X$, $L_2=1-2X+\frac{X^2}{2}$.
### Q15
On lit $\langle g\mid h_n^{(n)}\rangle$ comme $\int_0^{+\infty}g(t)h_n^{(n)}(t)\,dt$ (voir la remarque en tête).
Soit $g\in\mathbb R[X]$ et $n\ge1$ (pour $n=0$ tout est immédiat). Toutes les fonctions $g^{(j)}h_n^{(m)}$ sont de la forme $t\mapsto R(t)e^{-t}$ avec $R$ polynomiale (Q14.a), donc intégrables sur $I$ (argument de Q13). Pour $0\le j\le n-1$ et $X>0$, une intégration par parties sur $[0,X]$ (fonctions de classe $\mathcal C^1$) donne
$$\int_0^Xg^{(j)}h_n^{(n-j)}\,dt=\Bigl[g^{(j)}h_n^{(n-j-1)}\Bigr]_0^X-\int_0^Xg^{(j+1)}h_n^{(n-j-1)}\,dt.$$
Le terme en $0$ est nul car $h_n^{(n-j-1)}(0)=0$ ($n-j-1<n$, Q14.a) ; le terme en $X$ est de la forme $R(X)e^{-X}$, qui tend vers $0$ par croissances comparées. En faisant $X\to+\infty$ :
$$\int_0^{+\infty}g^{(j)}h_n^{(n-j)}\,dt=-\int_0^{+\infty}g^{(j+1)}h_n^{(n-j-1)}\,dt.$$
En enchaînant ces $n$ égalités ($j=0,\dots,n-1$) :
$$\boxed{\int_0^{+\infty}g(t)\,h_n^{(n)}(t)\,dt=(-1)^n\int_0^{+\infty}g^{(n)}(t)\,h_n(t)\,dt.}$$
Comme $L_n(t)e^{-t}=\frac1{n!}h_n^{(n)}(t)$ et $h_n(t)=t^ne^{-t}$ :
$$\boxed{\langle g\mid L_n\rangle=\frac1{n!}\int_0^{+\infty}g(t)h_n^{(n)}(t)\,dt=\frac{(-1)^n}{n!}\int_0^{+\infty}g^{(n)}(t)\,t^ne^{-t}\,dt.}$$
### Q16
Soient $i<j$. La Q15 appliquée à $g=L_i$ et à l'indice $j$ donne
$$\langle L_i\mid L_j\rangle=\frac{(-1)^j}{j!}\int_0^{+\infty}L_i^{(j)}(t)\,t^je^{-t}\,dt.$$
Or $\deg L_i=i<j$, donc $L_i^{(j)}=0$ :
$$\boxed{\langle L_i\mid L_j\rangle=0\quad(i<j).}$$
### Q17
Soit $I_n=\int_0^{+\infty}t^ne^{-t}\,dt$, convergente (Q13). $I_0=1$. Pour $n\ge1$ et $X>0$, une intégration par parties donne
$$\int_0^Xt^ne^{-t}\,dt=-X^ne^{-X}+n\int_0^Xt^{n-1}e^{-t}\,dt,$$
et $X^ne^{-X}\to0$, donc $I_n=nI_{n-1}$ ; par récurrence,
$$\boxed{\int_0^{+\infty}t^ne^{-t}\,dt=n!.}$$
D'après Q14.b, $L_n^{(n)}=n!\cdot\frac{(-1)^n}{n!}=(-1)^n$. La Q15 avec $g=L_n$ donne
$$\langle L_n\mid L_n\rangle=\frac{(-1)^n}{n!}\int_0^{+\infty}(-1)^nt^ne^{-t}\,dt=\frac{n!}{n!},\qquad\boxed{\langle L_n\mid L_n\rangle=1.}$$
### Q18
Par Q16 (et symétrie) et Q17, $\langle L_i\mid L_j\rangle=\delta_{i,j}$ : la famille $(L_0,\dots,L_n)$ est orthonormale, donc libre. Elle est formée de $n+1$ éléments de $F$ ($\deg L_k=k\le n$) et $\dim F=n+1$ :
$$\boxed{(L_0,L_1,\dots,L_n)\ \text{est une base orthonormale de}\ F.}$$
La Q10.a, appliquée dans l'espace préhilbertien $E$ au sous-espace $F$ de dimension finie, donne pour tout $g\in E$ :
$$\boxed{P_F(g)=\sum_{k=0}^n\langle g\mid L_k\rangle\,L_k=\sum_{k=0}^n\left(\int_0^{+\infty}g(t)L_k(t)e^{-t}\,dt\right)L_k.}$$
### Q19
Soit $g\in E$. Pour tout $N\in\mathbb N$, $(L_0,\dots,L_N)$ est une base orthonormale de $\mathbb R_N[X]$, sous-espace de dimension finie de $E$ (Q13, Q18 avec $N$ à la place de $n$). L'inégalité de Bessel (Q10.b) donne
$$\forall N\in\mathbb N,\quad\sum_{k=0}^N\langle g\mid L_k\rangle^2\le\|g\|^2.$$
La série $\sum\langle g\mid L_n\rangle^2$ est à termes positifs et ses sommes partielles sont majorées par $\|g\|^2$, indépendant de $N$ : elle converge, et par passage à la limite,
$$\boxed{\sum_{n=0}^{+\infty}\langle g\mid L_n\rangle^2\le\|g\|^2=\int_0^{+\infty}g(t)^2e^{-t}\,dt.}$$
### Q20
*Appartenance à $E$.* $g_\alpha$ est continue sur $I$ et $g_\alpha(t)^2e^{-t}=e^{-(2\alpha+1)t}$, intégrable sur $I$ si et seulement si $2\alpha+1>0$. Donc $g_\alpha\in E$ **pour tout $\alpha>-\frac12$** (et seulement pour ceux-là : l'énoncé « pour tout $\alpha\in\mathbb R$ » est à corriger). Pour $\alpha>-\frac12$ :
$$\boxed{\|g_\alpha\|^2=\int_0^{+\infty}e^{-(2\alpha+1)t}\,dt=\frac1{1+2\alpha}.}$$
*Coefficients.* Soit $\alpha>-\frac12$ et $c=1+\alpha>\frac12>0$. Pour $m\in\mathbb N$, le changement de variable $u=ct$ ($\mathcal C^1$, strictement croissant, bijectif de $]0,+\infty[$ sur lui-même) et Q17 donnent $\int_0^{+\infty}t^me^{-ct}\,dt=\frac{m!}{c^{m+1}}$. Avec l'expression de $L_n$ (Q14.b) et la linéarité de l'intégrale (somme finie) :
$$\langle g_\alpha\mid L_n\rangle=\sum_{m=0}^n\frac{(-1)^m}{m!}\binom nm\int_0^{+\infty}t^me^{-ct}\,dt=\frac1c\sum_{m=0}^n\binom nm\Bigl(-\frac1c\Bigr)^m=\frac1c\Bigl(1-\frac1c\Bigr)^n,$$
$$\boxed{\langle g_\alpha\mid L_n\rangle=\frac{\alpha^n}{(1+\alpha)^{n+1}}.}$$
*Somme.* $\langle g_\alpha\mid L_n\rangle^2=\frac{q^n}{(1+\alpha)^2}$ avec $q=\frac{\alpha^2}{(1+\alpha)^2}$. Or $(1+\alpha)^2-\alpha^2=1+2\alpha>0$, donc $0\le q<1$ et la série géométrique converge :
$$\sum_{n=0}^{+\infty}\langle g_\alpha\mid L_n\rangle^2=\frac1{(1+\alpha)^2}\cdot\frac1{1-q}=\frac1{(1+\alpha)^2-\alpha^2}=\frac1{1+2\alpha}.$$
$$\boxed{\sum_{n=0}^{+\infty}\langle g_\alpha\mid L_n\rangle^2=\|g_\alpha\|^2.}$$
L'inégalité de Bessel de Q19 est une égalité pour $g_\alpha$ : c'est l'égalité de Parseval pour la famille de Laguerre sur cet exemple.
**FIN**
Aide sur le corrigé
Connectez-vous pour demander une explication.