Maths 2
CCINPMPI2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
Rédigé par IA, non vérifié
Signaler une erreur# CCINP MPI — Mathématiques 2 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
**Cadre.** Épreuve spécifique de la filière MPI (MPI3M2), 4 heures, calculatrices interdites. Le sujet comporte **deux exercices et un problème indépendants**, soit 20 questions (Q4, Q10 et Q14 ont des sous-questions a) et b)).
**Découpage.**
| Partie | Thème | Questions | Notions mobilisées |
|---|---|---|---|
| Exercice 1 | La matrice $A=aJ+bI$ d'ordre 3 | Q1–Q4 | rang, théorème du rang, sous-espaces propres, diagonalisation, polynôme minimal, division euclidienne, binôme de Newton |
| Exercice 2 | Matrices circulantes | Q5–Q9 | racines de l'unité, polynôme caractéristique, polynôme d'endomorphisme, diagonalisation dans $\mathbb C$, déterminant, conjugaison |
| Problème | Polynômes de Laguerre | Q10–Q20 | projection orthogonale, inégalité de Bessel, intégrabilité sur $[0,+\infty[$, produit scalaire intégral, formule de Leibniz, intégrations par parties, séries à termes positifs, séries géométriques |
**Ce que fait chaque partie.** L'exercice 1 réduit $J$ (toutes ses entrées valent 1) par un argument de dimension, en déduit la réduction de $A=aJ+bI$, son polynôme minimal, puis ses puissances par deux méthodes qui se contrôlent mutuellement. L'exercice 2 fait le même geste en dimension $n$ : la matrice $J$ de permutation circulaire a pour polynôme caractéristique $X^n-1$, toute matrice circulante s'écrit $P(J)$, se diagonalise dans $\mathbb C$ avec les valeurs propres $P(\omega_k)$, et l'on en déduit que $P(\omega_1)\cdots P(\omega_{n-1})$ est réel. Le problème construit le produit scalaire $\langle f\mid g\rangle=\int_0^{+\infty}fge^{-t}\,dt$, montre que les polynômes de Laguerre (formule de Rodrigues) forment une base orthonormale de $\mathbb R_n[X]$, puis établit l'inégalité de Bessel et l'égalité de Parseval pour les exponentielles $g_\alpha$.
**Difficulté et longueur.** Sujet de longueur raisonnable et de difficulté modérée, très proche du cours. Les points délicats sont Q9 (ne pas oublier le cas $P(1)=0$), Q15 (énoncé défectueux, $n$ intégrations par parties sur un intervalle non borné) et Q20 (calcul des coefficients, condition $\alpha>-\frac12$).
**Questions à ne pas laisser passer.** Q1, Q2, Q3, Q4.b, Q5, Q7, Q10 (question de cours), Q11, Q12, Q13, Q14, Q16, Q17, Q18 et Q19. On peut traiter Q16 à Q19 en admettant le résultat de Q15.
**Gestion du temps.** Environ 45 minutes par exercice et 2 h 30 pour le problème, dont une bonne demi-heure pour Q15 et Q20.
**Remarques sur l'énoncé.** Deux défauts sont à signaler sur la copie :
1. En **Q15**, le crochet $\langle g\mid h_n^{(n)}\rangle$ ne peut pas désigner le produit scalaire de Q12, qui porte le poids $e^{-t}$ : la relation demandée serait fausse. Il faut lire $\int_0^{+\infty}g(t)h_n^{(n)}(t)\,dt$, sans poids.
2. En **Q20**, « pour tout $\alpha\in\mathbb R$, $g_\alpha\in E$ » est faux : il faut lire « pour tout $\alpha>-\frac12$ ».
---
## Exercice 1
On réduit d'abord $J$ sans déterminant, puis on transporte le résultat à $A=aJ+bI$. Tout repose sur deux observations : $\operatorname{rg}J=1$ et $J^2=3J$.
### Question 1
> [!INDICATION]
> Regardez les colonnes de $J$ pour le rang, puis appliquez le théorème du rang.
> [!INDICATION]
> Cherchez un vecteur propre évident associé à une valeur propre non nulle, puis comptez les dimensions des sous-espaces propres.
#### Solution
Les trois colonnes de $J$ sont égales à $u={}^t(1,1,1)\neq0$, donc $\operatorname{Im}J=\operatorname{Vect}(u)$ et
$$\boxed{\operatorname{rg}J=1.}$$
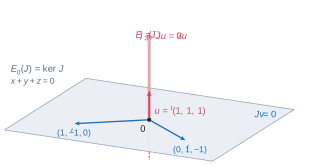
Par le théorème du rang, $\dim\ker J=2$ : $0$ est valeur propre et $E_0(J)=\ker J$ est le plan d'équation $x+y+z=0$.
De plus $Ju=3u$ avec $u\neq0$, donc $3$ est valeur propre et $\dim E_3(J)\ge1$. Les sous-espaces propres associés à des valeurs propres distinctes sont en somme directe dans $\mathbb R^3$, donc $\dim E_0(J)+\dim E_3(J)\le3$ ; comme cette somme vaut au moins $2+1$, elle vaut $3$. Ainsi $\mathbb R^3=E_0(J)\oplus E_3(J)$ et $J$ est diagonalisable :
$$\boxed{J\ \text{est semblable à}\ \operatorname{diag}(0,0,3).}$$
Géométriquement (figure 1), $\mathbb R^3=\ker J\oplus\mathbb Ru$ et la droite $\mathbb Ru$ est orthogonale au plan.
> [!METHODE]
> Une matrice de rang $r$ a une valeur propre $0$ de multiplicité géométrique $n-r$. Si l'on trouve en plus des valeurs propres non nulles dont les sous-espaces propres complètent la dimension, la matrice est diagonalisable sans aucun calcul de déterminant. Pour une matrice de rang 1, la trace donne la valeur propre restante.
> [!PIEGE]
> Exhiber les valeurs propres $0$ et $3$ ne suffit pas : c'est l'égalité $\dim E_0+\dim E_3=3$ qui prouve la diagonalisabilité.
### Question 2
> [!INDICATION]
> Écrivez $A$ comme combinaison linéaire de $J$ et de $I$.
> [!INDICATION]
> Une matrice de passage qui diagonalise $J$ diagonalise aussi tout polynôme en $J$.
#### Solution
Les coefficients diagonaux de $A$ valent $a+b$ et les autres $a$, donc $A=aJ+bI$. Soit $Q\in GL_3(\mathbb R)$ telle que $Q^{-1}JQ=\operatorname{diag}(0,0,3)$. Alors
$$Q^{-1}AQ=aQ^{-1}JQ+bI=\operatorname{diag}(b,b,3a+b),$$
$$\boxed{A\ \text{est semblable à}\ \operatorname{diag}(b,\,b,\,3a+b).}$$
Comme $a\neq0$, les valeurs propres $b$ et $\lambda=3a+b$ sont distinctes, avec $E_b(A)=\ker J$ de dimension 2 et $E_\lambda(A)=\mathbb Ru$ de dimension 1.
> [!PIEGE]
> $A$ et $J$ ont les mêmes **vecteurs** propres, pas les mêmes valeurs propres : celles-ci sont transformées par $x\mapsto ax+b$.
### Question 3
> [!INDICATION]
> Deux faits du cours : quelles sont les racines du polynôme minimal, et comment se traduit la diagonalisabilité sur $\pi_A$ ?
> [!INDICATION]
> Montrez une divisibilité dans chaque sens.
#### Solution
Les racines de $\pi_A$ sont exactement les valeurs propres de $A$, soit $b$ et $\lambda$, qui sont distinctes car $a\neq0$ : $(X-b)(X-\lambda)$ divise $\pi_A$. Par ailleurs $A$ est diagonalisable, donc $\pi_A$ est scindé à racines simples ; ses racines étant $b$ et $\lambda$, $\pi_A$ divise $(X-b)(X-\lambda)$. Les deux polynômes sont unitaires et se divisent l'un l'autre :
$$\boxed{\pi_A=(X-b)(X-3a-b).}$$
> [!JURY]
> La consigne sans calculs signifie qu'on attend un raisonnement fondé sur les caractérisations du cours. Vérifier que $(A-bI)(A-\lambda I)=0$ ne suffirait d'ailleurs pas : il faudrait encore exclure un polynôme minimal de degré 1.
### Question 4
> [!INDICATION]
> a) Le quotient de la division euclidienne disparaît quand on remplace $X$ par $A$. Pour trouver le reste, de degré au plus 1, évaluez l'identité en deux points bien choisis.
> [!INDICATION]
> b) Calculez $J^2$ et cherchez une relation simple entre $J^2$ et $J$. Les matrices $aJ$ et $bI$ commutent-elles ?
> [!INDICATION]
> b) Après le binôme, isolez le terme $k=0$ et reconnaissez une autre formule du binôme dans la somme restante.
#### Solution
**a)** Soit $n\in\mathbb N$. On écrit $X^n=S\,\pi_A+\alpha X+\beta$ avec $S\in\mathbb R[X]$ et $\alpha,\beta$ réels. En évaluant en $b$ et en $\lambda$, racines de $\pi_A$ :
$$b^n=\alpha b+\beta,\qquad\lambda^n=\alpha\lambda+\beta.$$
Par différence, $\lambda^n-b^n=\alpha(\lambda-b)=3a\alpha$, et $3a\neq0$, donc
$$\alpha=\frac{\lambda^n-b^n}{3a},\qquad\beta=b^n-\alpha b=\frac{\lambda b^n-b\lambda^n}{3a}.$$
Comme $\pi_A(A)=0$, $A^n=S(A)\pi_A(A)+\alpha A+\beta I=\alpha A+\beta I$ :
$$\boxed{A^n=\frac{\lambda^n-b^n}{3a}\,A+\frac{\lambda b^n-b\lambda^n}{3a}\,I,\qquad\lambda=3a+b.}$$
Pour $n=0$ on retrouve $I$, pour $n=1$ on retrouve $A$.
**b)** Chaque coefficient de $J^2$ vaut $\sum_{k=1}^31\cdot1=3$, donc $J^2=3J$. Par récurrence, si $J^k=3^{k-1}J$ pour un $k\ge1$, alors $J^{k+1}=3^{k-1}J^2=3^kJ$ :
$$\boxed{\forall k\ge1,\quad J^k=3^{k-1}J.}$$
Comme $aJ$ et $bI$ commutent ($bI$ est scalaire), le binôme de Newton donne
$$A^n=\sum_{k=0}^n\binom nka^kb^{n-k}J^k=b^nI+\sum_{k=1}^n\binom nka^kb^{n-k}3^{k-1}J=b^nI+\frac13\Bigl((3a+b)^n-b^n\Bigr)J,$$
car $\sum_{k=1}^n\binom nk(3a)^kb^{n-k}=(3a+b)^n-b^n$. Donc
$$\boxed{A^n=b^n\,I+\frac{(3a+b)^n-b^n}{3}\,J.}$$
*Concordance.* En remplaçant $A$ par $aJ+bI$ dans le résultat du a), le coefficient de $J$ est $\frac{\lambda^n-b^n}{3}$ et celui de $I$ est $\frac{b(\lambda^n-b^n)+\lambda b^n-b\lambda^n}{3a}=\frac{b^n(\lambda-b)}{3a}=b^n$ : les deux méthodes donnent le même résultat.
> [!METHODE]
> Si $\pi_A$ est de degré 2 à racines distinctes $r_1,r_2$, alors $A^n=\alpha_nA+\beta_nI$, où $\alpha_n,\beta_n$ s'obtiennent en résolvant $r_i^n=\alpha_nr_i+\beta_n$. La méthode vaut pour tout polynôme $Q$ : $Q(A)$ est égal au reste de la division de $Q$ par $\pi_A$, évalué en $A$.
> [!PIEGE]
> Dans le binôme, le terme $k=0$ donne $J^0=I$, et non $3^{-1}J$ : il faut le sortir de la somme avant d'utiliser $J^k=3^{k-1}J$.
---
## Exercice 2
On reprend le schéma de l'exercice 1 en dimension $n$, avec la matrice $J$ de permutation circulaire. On note $\omega=e^{2i\pi/n}$, de sorte que $\omega_k=\omega^k$.
### Question 5
> [!INDICATION]
> Factorisez $j^3-1$.
> [!INDICATION]
> Pour l'exemple, $n=3$, $\omega_1=j$ et $\omega_2=j^2$. Comparez $j^2$ et $\bar j$, et utilisez le fait que $P$ est à coefficients réels.
#### Solution
On a $j\neq1$ et $j^3=1$, donc $(j-1)(1+j+j^2)=j^3-1=0$, et
$$\boxed{1+j+j^2=0.}$$
Prenons $P=1+2X+3X^2$ : degré 2, coefficients réels non nuls et deux à deux distincts. Ici $n=3$. Avec $j^2=-1-j$ :
$$P(j)=1+2j+3(-1-j)=-2-j=-\frac32-i\frac{\sqrt3}{2}.$$
Comme $j^2=\bar j$ et que $P$ est à coefficients réels, $P(j^2)=P(\bar j)=\overline{P(j)}$. Donc
$$P(\omega_1)P(\omega_2)=|P(j)|^2=\frac94+\frac34,\qquad\boxed{P(\omega_1)P(\omega_2)=3\in\mathbb R.}$$
Contrôle : la matrice circulante de première ligne $(1,2,3)$ a pour déterminant $18=P(1)\times3$, ce qu'annoncent les questions Q8 et Q9.
> [!PIEGE]
> Les contraintes de l'énoncé (coefficients non nuls et distincts) excluent les exemples dégénérés, comme $1+X+X^2$, qui s'annule en $j$. Un exemple qui ne respecte pas la consigne ne vérifie rien.
### Question 6
> [!INDICATION]
> Plutôt que de développer un déterminant, cherchez des vecteurs propres. Comment $J$ agit-elle sur les coordonnées d'un vecteur ?
> [!INDICATION]
> Essayez un vecteur dont les coordonnées sont les puissances successives d'une racine $n$-ième de l'unité.
> [!INDICATION]
> Avec $n$ valeurs propres distinctes, le polynôme caractéristique, unitaire de degré $n$, est entièrement déterminé.
#### Solution
On a $J_{i,j}=1$ si $j\equiv i+1\pmod n$ et $0$ sinon. Pour $x={}^t(x_1,\dots,x_n)$ : $(Jx)_i=x_{i+1}$ si $i\le n-1$ et $(Jx)_n=x_1$.
Soit $\mu\in\mathbb C$ tel que $\mu^n=1$, et $v_\mu={}^t(1,\mu,\dots,\mu^{n-1})\neq0$. Pour $i\le n-1$, $(Jv_\mu)_i=\mu^i=\mu\cdot\mu^{i-1}$, et $(Jv_\mu)_n=1=\mu^n=\mu\cdot\mu^{n-1}$. Donc $Jv_\mu=\mu v_\mu$.
Les $\omega_0,\dots,\omega_{n-1}$ sont $n$ racines $n$-ièmes de l'unité distinctes, donc $n$ valeurs propres distinctes de $J$, et $n$ racines distinctes de $\chi_J=\det(XI_n-J)$. Ainsi $\prod_{k=0}^{n-1}(X-\omega_k)$ divise $\chi_J$ ; tous deux sont unitaires de degré $n$, donc égaux. Enfin $X^n-1$, unitaire de degré $n$, a pour racines les $n$ nombres distincts $\omega_k$, donc $X^n-1=\prod_{k}(X-\omega_k)$ :
$$\boxed{\chi_J=X^n-1.}$$
> [!METHODE]
> Autre voie : $J^n=I_n$ et les matrices $I_n,J,\dots,J^{n-1}$ ont des supports disjoints, donc forment une famille libre. Le polynôme minimal est alors $X^n-1$, de degré $n$ ; il divise $\chi_J$, unitaire de même degré, d'où l'égalité. On peut aussi développer $\det(XI_n-J)$ selon la première colonne, en prenant garde aux signes.
> [!PIEGE]
> Avec la convention $\det(J-XI_n)$, on obtiendrait $(-1)^n(X^n-1)$. Le programme utilise $\chi_J=\det(XI_n-J)$, unitaire.
### Question 7
> [!INDICATION]
> Où sont les coefficients égaux à 1 dans $J^m$ ? Pensez à l'action de $J$ sur les coordonnées.
> [!INDICATION]
> Exprimez le coefficient $(i,j)$ de $P(J)$ en fonction de $j-i$ modulo $n$.
#### Solution
Puisque $(Jx)_i=x_{i+1\,[n]}$, on obtient par récurrence $(J^mx)_i=x_{i+m\,[n]}$ : $(J^m)_{i,j}=1$ si $j\equiv i+m\pmod n$ et $0$ sinon (avec $J^0=I_n$). Par linéarité,
$$\bigl(P(J)\bigr)_{i,j}=\sum_{m=0}^{n-1}a_m(J^m)_{i,j}=a_{(j-i)\bmod n}.$$
Pour $i=1$ on lit $a_0,a_1,\dots,a_{n-1}$ ; pour $i=2$, $a_{n-1},a_0,\dots,a_{n-2}$ ; pour $i=n$, $a_1,\dots,a_{n-1},a_0$. Chaque ligne est la précédente décalée d'une case vers la droite : c'est la matrice de l'énoncé.
$$\boxed{A=P(J).}$$
### Question 8
> [!INDICATION]
> Que dit Q6 sur les racines de $\chi_J$ dans $\mathbb C$ ?
> [!INDICATION]
> Si $J=Q\Delta Q^{-1}$, que vaut $J^m$, puis $P(J)$ ?
#### Solution
$\chi_J=X^n-1$ a $n$ racines distinctes dans $\mathbb C$ : $J$ a $n$ valeurs propres distinctes, donc est diagonalisable dans $\mathcal M_n(\mathbb C)$ :
$$\boxed{J=Q\,\operatorname{diag}(\omega_0,\omega_1,\dots,\omega_{n-1})\,Q^{-1}}$$
avec $Q\in GL_n(\mathbb C)$ (par exemple de colonnes $v_{\omega_0},\dots,v_{\omega_{n-1}}$). Notons $\Delta$ la matrice diagonale. Pour tout $m$, $J^m=Q\Delta^mQ^{-1}$, donc par linéarité $P(J)=Q\,P(\Delta)\,Q^{-1}$, et $P(\Delta)=\operatorname{diag}(P(\omega_0),\dots,P(\omega_{n-1}))$. Avec Q7 :
$$\boxed{A=Q\,\operatorname{diag}\bigl(P(\omega_0),P(\omega_1),\dots,P(\omega_{n-1})\bigr)\,Q^{-1}.}$$
$A$ est diagonalisable dans $\mathcal M_n(\mathbb C)$, avec la même matrice de passage que $J$.
> [!PIEGE]
> Les $P(\omega_k)$ ne sont pas forcément distincts : $A$ est diagonalisable parce qu'elle est un polynôme en une matrice diagonalisable, pas parce qu'elle aurait $n$ valeurs propres distinctes. Sur $\mathbb R$, $J$ n'est pas diagonalisable dès que $n\ge3$, car $X^n-1$ n'y est pas scindé.
### Question 9
> [!INDICATION]
> Calculez $\det A$ de deux manières : à partir de Q8, et en remarquant que $A$ est réelle.
> [!INDICATION]
> La division par $P(1)$ pose problème dans un cas. Pour le traiter, comparez $\overline{\omega_k}$ avec un autre $\omega_{k'}$.
#### Solution
Posons $Z=\prod_{k=1}^{n-1}P(\omega_k)$.
*Par Q8.* Deux matrices semblables ont même déterminant :
$$\det A=\prod_{k=0}^{n-1}P(\omega_k)=P(1)\,Z.$$
$A$ étant réelle, $\det A\in\mathbb R$, et $P(1)=a_0+\dots+a_{n-1}\in\mathbb R$. Si $P(1)\neq0$, alors $Z=\det A/P(1)\in\mathbb R$.
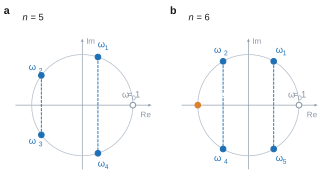
*Cas général, y compris $P(1)=0$.* Comme $P$ est à coefficients réels, $\overline{P(z)}=P(\bar z)$. Pour $1\le k\le n-1$, $\overline{\omega_k}=e^{-2ik\pi/n}=e^{2i(n-k)\pi/n}=\omega_{n-k}$, et $k\mapsto n-k$ est une bijection de $\{1,\dots,n-1\}$ sur lui-même. Donc
$$\overline Z=\prod_{k=1}^{n-1}P(\overline{\omega_k})=\prod_{k=1}^{n-1}P(\omega_{n-k})=Z,$$
$$\boxed{P(\omega_1)P(\omega_2)\cdots P(\omega_{n-1})\in\mathbb R.}$$
En regroupant les facteurs conjugués, $Z=\prod_{1\le k<n/2}|P(\omega_k)|^2$ si $n$ est impair, et $Z=P(-1)\prod_{1\le k<n/2}|P(\omega_k)|^2$ si $n$ est pair. Pour $n=2$, $Z=P(-1)=a_0-a_1$ peut être négatif.
> [!PIEGE]
> Le cas $P(1)=0$ (par exemple $P=1-X$) rend la division impossible. Une copie qui conclut « $Z=\det A/P(1)$ est réel » sans traiter ce cas est incomplète. On peut aussi s'en sortir par continuité : $Z$ est la limite, quand $\varepsilon\to0$, du produit analogue pour $P+\varepsilon$, qui est réel pour $\varepsilon\neq0$ petit.
> [!METHODE]
> Pour montrer qu'un nombre complexe est réel, montrer qu'il est égal à son conjugué. Avec un polynôme réel et des points répartis symétriquement par rapport à l'axe réel, c'est souvent immédiat.
---
## Problème
Le problème installe un produit scalaire intégral sur les fonctions continues de $[0,+\infty[$ et en construit une base orthonormale polynomiale, les polynômes de Laguerre. La question de cours Q10 sert à la fin (Q18, Q19). La question pivot est Q15 : $n$ intégrations par parties qui donnent d'un seul coup l'orthogonalité et la normalisation.
### Question 10
> [!INDICATION]
> a) L'énoncé caractérise $p_F(x)$ par unicité. Il suffit de proposer un candidat et de vérifier qu'il satisfait les deux conditions.
> [!INDICATION]
> b) Utilisez le théorème de Pythagore, deux fois.
#### Solution
**a)** Soit $y=\sum_{i=0}^n\langle x\mid e_i\rangle e_i$. C'est une combinaison linéaire des $e_i$, donc $y\in F$. Pour tout $j$, par bilinéarité et orthonormalité,
$$\langle y\mid e_j\rangle=\sum_{i=0}^n\langle x\mid e_i\rangle\langle e_i\mid e_j\rangle=\langle x\mid e_j\rangle,$$
donc $\langle x-y\mid e_j\rangle=0$. Tout $z\in F$ s'écrit $\sum_j\mu_je_j$, d'où $\langle x-y\mid z\rangle=0$ : $x-y\in F^\perp$. Par unicité,
$$\boxed{p_F(x)=\sum_{i=0}^n\langle x\mid e_i\rangle\,e_i.}$$
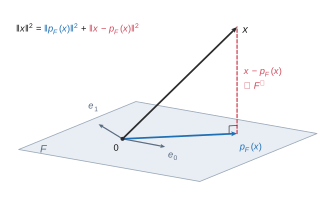
**b)** $p_F(x)\in F$ et $x-p_F(x)\in F^\perp$ sont orthogonaux, donc par Pythagore
$$\|x\|^2=\|p_F(x)\|^2+\|x-p_F(x)\|^2\ge\|p_F(x)\|^2,\qquad\boxed{\|p_F(x)\|^2\le\|x\|^2.}$$
Par Pythagore appliqué à la famille orthonormale $(e_i)$, $\|p_F(x)\|^2=\sum_{i=0}^n\langle x\mid e_i\rangle^2$, d'où
$$\boxed{\sum_{i=0}^n\langle x\mid e_i\rangle^2\le\|x\|^2.}$$
Les deux inégalités se lisent sur le triangle rectangle de la figure 3.
> [!JURY]
> Pour une question de cours, on attend une démonstration complète et ordonnée : appartenance à $F$, orthogonalité à une base de $F$, puis extension à tout $F$ par linéarité, et enfin l'invocation explicite de l'unicité.
### Question 11
> [!INDICATION]
> Développez un carré bien choisi.
> [!INDICATION]
> Pour l'intégrabilité, majorez la **valeur absolue** de $f(t)g(t)e^{-t}$ par une fonction intégrable.
#### Solution
Pour $(a,b)\in\mathbb R^2$, $(|a|-|b|)^2\ge0$ donne $a^2+b^2\ge2|a||b|$ :
$$\boxed{|ab|\le\frac{a^2+b^2}{2}.}$$
Soient $f,g\in E$. La fonction $t\mapsto f(t)g(t)e^{-t}$ est continue sur $I$, et pour tout $t\ge0$,
$$|f(t)g(t)|e^{-t}\le\frac12\bigl(f(t)^2e^{-t}+g(t)^2e^{-t}\bigr).$$
Le majorant est intégrable sur $I$ par définition de $E$. Par comparaison de fonctions positives,
$$\boxed{t\mapsto f(t)g(t)e^{-t}\ \text{est intégrable sur}\ I.}$$
> [!PIEGE]
> L'inégalité $fg\le\frac{f^2+g^2}{2}$ sans valeur absolue ne suffit pas : on ne conclut à l'intégrabilité qu'en majorant une fonction **positive**.
### Question 12
> [!INDICATION]
> Montrez que $E$ est un sous-espace vectoriel d'un espace connu. Le seul point délicat est le double produit dans $(f+\mu g)^2$.
> [!INDICATION]
> Pour le caractère défini, utilisez le théorème sur les fonctions continues, positives, d'intégrale nulle.
#### Solution
*Structure.* $E\subset\mathcal C(I,\mathbb R)$ contient la fonction nulle. Pour $f,g\in E$ et $\mu\in\mathbb R$, $f+\mu g$ est continue et
$$(f+\mu g)^2e^{-t}=f^2e^{-t}+2\mu fge^{-t}+\mu^2g^2e^{-t}$$
est intégrable, comme somme de trois fonctions intégrables (définition de $E$ et Q11). **$E$ est donc un sous-espace vectoriel de $\mathcal C(I,\mathbb R)$.**
*Produit scalaire.* L'application est bien définie sur $E\times E$ grâce à Q11.
- Elle est symétrique, puisque $fg=gf$.
- Elle est linéaire à gauche par linéarité de l'intégrale, donc bilinéaire par symétrie.
- Elle est positive : $\langle f\mid f\rangle=\int_0^{+\infty}f^2e^{-t}\,dt\ge0$.
- Elle est définie : si $\langle f\mid f\rangle=0$, la fonction $f^2e^{-t}$ est continue, positive et d'intégrale nulle sur $I$, donc nulle ; comme $e^{-t}>0$, $f=0$.
$$\boxed{(f,g)\mapsto\int_0^{+\infty}f(t)g(t)e^{-t}\,dt\ \text{est un produit scalaire sur}\ E.}$$
> [!METHODE]
> Pour montrer qu'un ensemble de fonctions est un espace vectoriel, on le présente comme un sous-espace d'un espace de référence ($\mathcal C(I,\mathbb R)$ ici) et l'on vérifie seulement la stabilité par combinaison linéaire.
> [!PIEGE]
> Le caractère défini repose sur la **continuité** de $f$. Pour une fonction seulement continue par morceaux, une intégrale nulle n'implique pas la nullité.
### Question 13
> [!INDICATION]
> Il suffit de montrer que tout polynôme appartient à $E$. Où se situe la seule difficulté d'intégrabilité ?
> [!INDICATION]
> Comparez $P(t)^2e^{-t}$ à $1/t^2$ au voisinage de $+\infty$.
#### Solution
Soit $P\in\mathbb R[X]$. La fonction $t\mapsto P(t)^2e^{-t}$ est continue sur $I$. Par croissances comparées, $t^2P(t)^2e^{-t}\to0$ quand $t\to+\infty$, donc $P(t)^2e^{-t}=o(1/t^2)$. La fonction $t\mapsto1/t^2$ est intégrable sur $[1,+\infty[$ et la fonction étudiée est continue sur le segment $[0,1]$ : elle est intégrable sur $I$, et $P\in E$.
L'identification d'un polynôme à sa restriction à $I$ est légitime : l'application linéaire $P\mapsto P_{\mid I}$ est injective, car un polynôme nul sur l'ensemble infini $I$ est le polynôme nul. Donc $\mathbb R[X]$ s'identifie à un sous-espace de $E$, et $F=\mathbb R_n[X]$, sous-espace de $\mathbb R[X]$, en est un aussi :
$$\boxed{F=\mathbb R_n[X]\ \text{est un sous-espace vectoriel de}\ E,\ \text{de dimension}\ n+1.}$$
La restriction à $\mathbb R[X]$ du produit scalaire de Q12 reste un produit scalaire, ce qui justifie la dernière phrase de l'énoncé.
### Question 14
> [!INDICATION]
> a) $h_n$ est un produit : quelle formule donne ses dérivées successives ?
> [!INDICATION]
> a) Pour $p<n$, regardez la plus petite puissance de $x$ qui apparaît dans la somme.
> [!INDICATION]
> b) Reportez le résultat du a) avec $p=n$ : l'exponentielle disparaît.
#### Solution
**a)** $h_n$ est de classe $\mathcal C^\infty$. Pour $k\le n$, $(x^n)^{(k)}=\frac{n!}{(n-k)!}x^{n-k}$ et $(e^{-x})^{(q)}=(-1)^qe^{-x}$. La formule de Leibniz donne, pour $0\le p\le n$ :
$$\boxed{h_n^{(p)}(x)=e^{-x}\sum_{k=0}^p(-1)^{p-k}\binom pk\frac{n!}{(n-k)!}\,x^{n-k}.}$$
Si $p<n$, chaque terme contient $x^{n-k}$ avec $n-k\ge n-p\ge1$, donc
$$\boxed{h_n^{(p)}(0)=0\quad(p<n).}$$
Pour $p=n$, seul le terme $k=n$ survit en $0$ : $h_n^{(n)}(0)=n!$.
**b)** Avec $p=n$ et le changement d'indice $m=n-k$ :
$$L_n(x)=\frac{e^x}{n!}\,h_n^{(n)}(x)=\sum_{k=0}^n(-1)^{n-k}\binom nk\frac{x^{n-k}}{(n-k)!}=\sum_{m=0}^n\frac{(-1)^m}{m!}\binom nm x^m.$$
$$\boxed{L_n\in\mathbb R[X],\qquad\deg L_n=n,\qquad\text{coefficient dominant}\ \frac{(-1)^n}{n!}.}$$
Contrôles : $L_0=1$, $L_1=1-X$ (car $h_1'(x)=(1-x)e^{-x}$), $L_2=1-2X+\frac{X^2}{2}$, et $L_n(0)=1$ pour tout $n$.
> [!PIEGE]
> Ne pas confondre $\frac{n!}{(n-k)!}$, qui vient de la dérivée $k$-ième de $x^n$, avec $\binom nk$. Le contrôle sur $L_1$ détecte la plupart des erreurs de signe.
### Question 15
> [!INDICATION]
> Commencez par lire l'énoncé de près : avec le produit scalaire de Q12, la relation demandée est-elle possible ? Le facteur $e^x$ dans la définition de $L_n$ suggère la bonne lecture.
> [!INDICATION]
> Faites passer les dérivées de $h_n$ sur $g$, une par une, par intégrations par parties sur un segment $[0,X]$.
> [!INDICATION]
> Les termes de bord s'annulent pour deux raisons différentes : l'une en $0$ (question précédente), l'autre en $+\infty$.
#### Solution
*Lecture de l'énoncé.* Avec le poids $e^{-t}$, $\langle g\mid h_n^{(n)}\rangle=\int_0^{+\infty}gh_n^{(n)}e^{-t}\,dt$ ne s'exprime pas à l'aide de $\int_0^{+\infty}g^{(n)}h_n\,dt$. Par exemple, pour $n=2$ et $g=X^2$, on trouve $-\frac14$ d'un côté et $4$ de l'autre. On lit donc $\int_0^{+\infty}g(t)h_n^{(n)}(t)\,dt$, sans poids : c'est exactement ce qui intervient dans $\langle g\mid L_n\rangle$, puisque $L_n(t)e^{-t}=\frac1{n!}h_n^{(n)}(t)$. On le signale sur la copie.
*Intégrations par parties.* Soient $g\in\mathbb R[X]$ et $n\ge1$. D'après Q14.a, chaque $h_n^{(m)}$ est de la forme $R(t)e^{-t}$ avec $R$ polynomiale, donc toutes les fonctions $g^{(j)}h_n^{(m)}$ sont intégrables sur $I$ (argument de Q13). Pour $0\le j\le n-1$ et $X>0$ :
$$\int_0^Xg^{(j)}h_n^{(n-j)}\,dt=\Bigl[g^{(j)}h_n^{(n-j-1)}\Bigr]_0^X-\int_0^Xg^{(j+1)}h_n^{(n-j-1)}\,dt.$$
En $0$, le terme de bord est nul car $h_n^{(n-j-1)}(0)=0$ (Q14.a, puisque $n-j-1<n$). En $X$, il est de la forme $R(X)e^{-X}$, qui tend vers $0$ par croissances comparées. Les intégrales convergeant, on fait $X\to+\infty$ :
$$\int_0^{+\infty}g^{(j)}h_n^{(n-j)}\,dt=-\int_0^{+\infty}g^{(j+1)}h_n^{(n-j-1)}\,dt.$$
En enchaînant pour $j=0,1,\dots,n-1$ :
$$\boxed{\int_0^{+\infty}g(t)\,h_n^{(n)}(t)\,dt=(-1)^n\int_0^{+\infty}g^{(n)}(t)\,h_n(t)\,dt.}$$
Enfin,
$$\boxed{\langle g\mid L_n\rangle=\frac1{n!}\int_0^{+\infty}g(t)h_n^{(n)}(t)\,dt=\frac{(-1)^n}{n!}\int_0^{+\infty}g^{(n)}(t)\,t^ne^{-t}\,dt.}$$
Contrôle pour $n=1$, $g=X$ : $\int_0^{+\infty}t(1-t)e^{-t}\,dt=1-2=-1$, et $-\int_0^{+\infty}te^{-t}\,dt=-1$.
> [!METHODE]
> Une intégration par parties sur un intervalle non borné se fait sur un segment $[0,X]$, puis on passe à la limite après avoir justifié la convergence des intégrales et la limite du terme de bord.
> [!JURY]
> Le N.B. de l'épreuve invite à signaler une erreur d'énoncé et à expliquer l'initiative prise. On attend ici une phrase claire indiquant la lecture adoptée et pourquoi, plutôt qu'un calcul qui ignore silencieusement le problème.
### Question 16
> [!INDICATION]
> Appliquez la formule de Q15 en choisissant bien quel polynôme joue le rôle de $g$ et quel indice joue le rôle de $n$.
> [!INDICATION]
> Que vaut la dérivée $j$-ième d'un polynôme de degré $i<j$ ?
#### Solution
Soient $i<j$. Q15 avec $g=L_i$ et l'indice $j$ donne
$$\langle L_i\mid L_j\rangle=\frac{(-1)^j}{j!}\int_0^{+\infty}L_i^{(j)}(t)\,t^je^{-t}\,dt.$$
Comme $\deg L_i=i<j$ (Q14.b), $L_i^{(j)}=0$, donc
$$\boxed{\langle L_i\mid L_j\rangle=0\quad(i<j).}$$
Par symétrie, la famille $(L_k)$ est orthogonale.
> [!PIEGE]
> Il faut appliquer la formule avec l'indice le plus grand. Avec $g=L_j$ et l'indice $i$, la dérivée $L_j^{(i)}$ n'est pas nulle et rien ne se simplifie.
### Question 17
> [!INDICATION]
> Une intégration par parties relie l'intégrale d'indice $n$ à celle d'indice $n-1$.
> [!INDICATION]
> Pour $\langle L_n\mid L_n\rangle$, appliquez Q15 avec $g=L_n$ : la dérivée $n$-ième d'un polynôme de degré $n$ est une constante, que Q14.b permet de calculer.
#### Solution
Soit $I_n=\int_0^{+\infty}t^ne^{-t}\,dt$, convergente (Q13). On a $I_0=1$. Pour $n\ge1$ et $X>0$ :
$$\int_0^Xt^ne^{-t}\,dt=\bigl[-t^ne^{-t}\bigr]_0^X+n\int_0^Xt^{n-1}e^{-t}\,dt=-X^ne^{-X}+n\int_0^Xt^{n-1}e^{-t}\,dt.$$
Comme $X^ne^{-X}\to0$, $I_n=nI_{n-1}$ et, par récurrence,
$$\boxed{\int_0^{+\infty}t^ne^{-t}\,dt=n!.}$$
D'après Q14.b, $L_n^{(n)}=n!\times\frac{(-1)^n}{n!}=(-1)^n$. Avec Q15 :
$$\langle L_n\mid L_n\rangle=\frac{(-1)^n}{n!}\int_0^{+\infty}(-1)^nt^ne^{-t}\,dt=\frac{n!}{n!},\qquad\boxed{\langle L_n\mid L_n\rangle=1.}$$
Contrôle : $\|L_1\|^2=\int_0^{+\infty}(1-t)^2e^{-t}\,dt=I_0-2I_1+I_2=1-2+2=1$.
### Question 18
> [!INDICATION]
> Combien de vecteurs compte la famille, et quelle est la dimension de $F$ ?
> [!INDICATION]
> Une fois la base orthonormale obtenue, la question de cours s'applique directement.
#### Solution
D'après Q16 (et la symétrie) et Q17, $\langle L_i\mid L_j\rangle=\delta_{i,j}$ : la famille $(L_0,\dots,L_n)$ est orthonormale, donc libre. Elle compte $n+1$ éléments de $F$ (car $\deg L_k=k\le n$), et $\dim F=n+1$ :
$$\boxed{(L_0,L_1,\dots,L_n)\ \text{est une base orthonormale de}\ F.}$$
La Q10.a, appliquée dans $E$ au sous-espace $F$ de dimension finie, donne pour tout $g\in E$ :
$$\boxed{P_F(g)=\sum_{k=0}^n\langle g\mid L_k\rangle\,L_k,\qquad\langle g\mid L_k\rangle=\int_0^{+\infty}g(t)L_k(t)e^{-t}\,dt.}$$
> [!METHODE]
> Une famille orthonormale de cardinal égal à la dimension est une base orthonormale. Ici la famille est aussi échelonnée en degré : c'est, au signe près, l'orthonormalisée de Gram-Schmidt de $(1,X,\dots,X^n)$.
### Question 19
> [!INDICATION]
> Appliquez Q10.b, non pas à $F=\mathbb R_n[X]$ seulement, mais à $\mathbb R_N[X]$ pour tout $N$.
> [!INDICATION]
> Que sait-on d'une série à termes positifs dont les sommes partielles sont majorées ?
#### Solution
Soit $g\in E$. Pour tout $N\in\mathbb N$, $(L_0,\dots,L_N)$ est une base orthonormale de $\mathbb R_N[X]$, sous-espace de dimension finie de $E$ (Q13 et Q18 avec $N$ à la place de $n$). L'inégalité de Bessel (Q10.b) donne
$$\forall N\in\mathbb N,\qquad\sum_{k=0}^N\langle g\mid L_k\rangle^2\le\|g\|^2.$$
La série $\sum\langle g\mid L_n\rangle^2$ est à termes positifs et ses sommes partielles sont majorées par $\|g\|^2$, qui ne dépend pas de $N$. Elle converge donc et, par passage à la limite dans l'inégalité,
$$\boxed{\sum_{n=0}^{+\infty}\langle g\mid L_n\rangle^2\le\|g\|^2=\int_0^{+\infty}g(t)^2e^{-t}\,dt.}$$
> [!PIEGE]
> Le majorant doit être indépendant de $N$. Les polynômes $L_k$ ne dépendent pas de la dimension de l'espace dans lequel on travaille, ce qui permet de faire varier $N$.
### Question 20
> [!INDICATION]
> Pour l'appartenance à $E$, calculez $g_\alpha(t)^2e^{-t}$ : pour quelles valeurs de $\alpha$ est-ce intégrable ? Confrontez à la formulation de l'énoncé.
> [!INDICATION]
> Pour $\langle g_\alpha\mid L_n\rangle$, deux voies : utiliser l'expression explicite de $L_n$ (Q14.b) avec $\int_0^{+\infty}t^me^{-ct}\,dt$, ou refaire les intégrations par parties de Q15 avec $g=g_\alpha$, en vérifiant les termes de bord.
> [!INDICATION]
> La somme des carrés est une série géométrique. Comparez sa raison à 1 en utilisant $\alpha>-\frac12$.
#### Solution
*Appartenance à $E$.* $g_\alpha$ est continue sur $I$ et $g_\alpha(t)^2e^{-t}=e^{-(2\alpha+1)t}$ est intégrable sur $[0,+\infty[$ si et seulement si $2\alpha+1>0$. Donc $g_\alpha\in E$ si et seulement si $\alpha>-\frac12$ : l'énoncé « pour tout $\alpha\in\mathbb R$ » doit se lire « pour tout $\alpha>-\frac12$ », ce qu'on signale. Pour $\alpha>-\frac12$ :
$$\boxed{\|g_\alpha\|^2=\int_0^{+\infty}e^{-(2\alpha+1)t}\,dt=\frac1{1+2\alpha}.}$$
*Coefficients, première voie.* Soit $c=1+\alpha>\frac12>0$. Le changement de variable $u=ct$ et Q17 donnent $\int_0^{+\infty}t^me^{-ct}\,dt=\frac{m!}{c^{m+1}}$. Par Q14.b et linéarité (somme finie) :
$$\langle g_\alpha\mid L_n\rangle=\sum_{m=0}^n\frac{(-1)^m}{m!}\binom nm\frac{m!}{c^{m+1}}=\frac1c\sum_{m=0}^n\binom nm\Bigl(-\frac1c\Bigr)^m=\frac1c\Bigl(1-\frac1c\Bigr)^n=\frac{\alpha^n}{(1+\alpha)^{n+1}}.$$
*Coefficients, seconde voie.* Les intégrations par parties de Q15 restent valables pour $g=g_\alpha$ : en $0$ les termes de bord s'annulent toujours grâce à Q14.a, et en $+\infty$ ils sont de la forme $R(X)e^{-(1+\alpha)X}$, qui tend vers $0$ car $1+\alpha>0$ ; pour la même raison, toutes les intégrales écrites convergent. Comme $g_\alpha^{(n)}=(-\alpha)^ng_\alpha$,
$$\langle g_\alpha\mid L_n\rangle=\frac{(-1)^n}{n!}(-\alpha)^n\int_0^{+\infty}t^ne^{-(1+\alpha)t}\,dt=\frac{\alpha^n}{n!}\cdot\frac{n!}{(1+\alpha)^{n+1}}.$$
$$\boxed{\langle g_\alpha\mid L_n\rangle=\frac{\alpha^n}{(1+\alpha)^{n+1}}.}$$
*Somme.* $\langle g_\alpha\mid L_n\rangle^2=\frac{q^n}{(1+\alpha)^2}$ avec $q=\frac{\alpha^2}{(1+\alpha)^2}$. Or $(1+\alpha)^2-\alpha^2=1+2\alpha>0$, donc $0\le q<1$ et
$$\sum_{n=0}^{+\infty}\langle g_\alpha\mid L_n\rangle^2=\frac1{(1+\alpha)^2}\cdot\frac1{1-q}=\frac1{(1+\alpha)^2-\alpha^2}=\frac1{1+2\alpha},$$
$$\boxed{\sum_{n=0}^{+\infty}\langle g_\alpha\mid L_n\rangle^2=\|g_\alpha\|^2.}$$
L'inégalité de Bessel de Q19 est donc une égalité pour les $g_\alpha$ : c'est l'égalité de Parseval sur cet exemple. Elle signifie que la distance de $g_\alpha$ à $\mathbb R_N[X]$ tend vers $0$ quand $N\to+\infty$. La condition $\alpha>-\frac12$ qui assure $g_\alpha\in E$ est exactement celle qui donne $q<1$.
> [!PIEGE]
> La formule de Q15 a été démontrée pour $g$ polynomiale. L'appliquer telle quelle à $g_\alpha$ sans revérifier les termes de bord en $+\infty$ est une lacune de rigueur.
> [!METHODE]
> Pour montrer une égalité de Parseval sur un exemple, on calcule explicitement les coefficients, on somme la série (souvent géométrique) et l'on compare avec la norme calculée directement.
---
## Bilan
**Méthodes à retenir.**
- Réduire une matrice de petit rang par les dimensions : $\dim\ker$ par le théorème du rang, puis des vecteurs propres évidents pour compléter.
- Le polynôme minimal d'une matrice diagonalisable est $\prod(X-\lambda)$ sur les valeurs propres **distinctes**. Les puissances s'obtiennent par le reste de la division euclidienne de $X^n$ par $\pi_A$.
- Une matrice circulante est un polynôme en la permutation circulaire $J$. Elle se diagonalise dans la base des vecteurs $(1,\omega,\dots,\omega^{n-1})$, avec les valeurs propres $P(\omega_k)$.
- Pour montrer qu'un complexe est réel, le comparer à son conjugué ; penser à $\overline{\omega_k}=\omega_{n-k}$.
- Projection orthogonale : proposer un candidat et vérifier les deux conditions de la caractérisation. Inégalité de Bessel : Pythagore deux fois.
- Produit scalaire intégral : intégrabilité par $|ab|\le\frac{a^2+b^2}2$, caractère défini par la continuité.
- Intégrations par parties sur $[0,+\infty[$ : travailler sur $[0,X]$, contrôler les termes de bord, passer à la limite.
**Prérequis à revoir.** Théorème du rang, critères de diagonalisabilité, polynôme minimal, racines de l'unité, formule de Leibniz, intégrales généralisées et comparaison, séries à termes positifs, projection orthogonale en dimension finie.
**Questions classiques transposables.** La diagonalisation de $aJ+bI$ (matrice « tout à $a$ » plus un multiple de l'identité) revient souvent. Les matrices circulantes et leur déterminant $\prod P(\omega_k)$ sont un classique. Les polynômes de Laguerre suivent le même schéma que les polynômes de Legendre (poids 1 sur $[-1,1]$) ou d'Hermite (poids $e^{-t^2}$ sur $\mathbb R$) : formule de Rodrigues, intégrations par parties répétées pour l'orthogonalité, puis Bessel et Parseval.
Aide sur le corrigé
Connectez-vous pour demander une explication.