Maths
CCINPPSI2026
# CCINP PSI — Mathématiques 2026 · Corrigé brut
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
Épreuve PSI1M, durée 4 heures, calculatrices interdites. Deux exercices et un problème indépendants, 43 questions (Q1 à Q43).
---
# Exercice 1 — Un jeu de pile ou face
## Préliminaires
**Q1.** La fonction $x\mapsto 1-x$ est polynomiale et ne s'annule pas sur $]-1,1[$ ; $f$ est donc un quotient de fonctions de classe $\mathcal C^\infty$ à dénominateur non nul : $f$ est de classe $\mathcal C^\infty$, donc $\mathcal C^k$ pour tout $k\in\mathbb N$, sur $]-1,1[$.
Montrons par récurrence sur $k$ que $f^{(k)}(x)=\dfrac{k!}{(1-x)^{k+1}}$ sur $]-1,1[$. Pour $k=0$, c'est la définition de $f$. Si c'est vrai au rang $k$, la dérivée de $x\mapsto(1-x)^{-(k+1)}$ est $-(k+1)(1-x)^{-(k+2)}\cdot(-1)=(k+1)(1-x)^{-(k+2)}$, d'où $f^{(k+1)}(x)=\dfrac{(k+1)!}{(1-x)^{k+2}}$.
$$\boxed{\forall k\in\mathbb N,\ \forall x\in\,]-1,1[,\quad f^{(k)}(x)=\frac{k!}{(1-x)^{k+1}}.}$$
**Q2.** La série entière $\sum_{n\ge0}x^n$ a pour rayon $1$ et pour somme $f(x)$ sur $]-1,1[$. La somme d'une série entière est de classe $\mathcal C^\infty$ sur l'intervalle ouvert de convergence, et ses dérivées s'obtiennent par dérivation terme à terme. La dérivée $k$-ième de $x\mapsto x^n$ est nulle si $n<k$ et vaut $\frac{n!}{(n-k)!}x^{n-k}$ si $n\ge k$. Avec Q1 :
$$\boxed{\forall k\in\mathbb N,\ \forall x\in\,]-1,1[,\quad \sum_{n=k}^{+\infty}\frac{n!}{(n-k)!}\,x^{n-k}=\frac{k!}{(1-x)^{k+1}}.}$$
En divisant par $k!$ : $\displaystyle\sum_{n=k}^{+\infty}\binom nk x^{n-k}=\frac1{(1-x)^{k+1}}$ $\quad(\star)$.
## Étude d'un jeu de Pile ou Face
**Q3.** $X$ est le rang du premier Pile dans une suite de lancers indépendants, chacun donnant Pile avec probabilité $p\in\,]0,1[$ ; par hypothèse $X$ est fini presque sûrement. Pour $n\in\mathbb N^*$, $\{X=n\}$ signifie : Face aux $n-1$ premiers lancers, Pile au $n$-ième ; par indépendance :
$$\boxed{X\sim\mathcal G(p)\ :\ X(\Omega)=\mathbb N^*,\quad P(X=n)=p(1-p)^{n-1}\ (n\in\mathbb N^*).}$$
En particulier $P(X=n)>0$ pour tout $n\ge1$.
**Q4.** Soient $n\in\mathbb N^*$ et $k\in\mathbb N$. Sachant $\{X=n\}$ (événement de probabilité non nulle), le joueur 2 effectue $n$ lancers indépendants, chacun donnant Pile avec probabilité $p$ ; $Y$ compte les succès, donc suit la loi binomiale $\mathcal B(n,p)$ :
$$\boxed{P(Y=k\mid X=n)=\begin{cases}\dbinom nk p^k(1-p)^{n-k} & \text{si } 0\le k\le n,\\[2mm] 0 & \text{si } k>n.\end{cases}}$$
**Q5.** Les événements $\{X=n\}$, $n\in\mathbb N^*$, sont deux à deux incompatibles, de probabilités non nulles, et leur réunion $\{X\in\mathbb N^*\}$ est de probabilité $1$ (énoncé) : c'est un système quasi-complet d'événements. La formule des probabilités totales donne, pour tout $k\in\mathbb N$ :
$$\boxed{P(Y=k)=\sum_{n=1}^{+\infty}P(Y=k\mid X=n)\,P(X=n).}$$
**Q6.** Pour $k=0$, $P(Y=0\mid X=n)=(1-p)^n$, donc
$$P(Y=0)=\sum_{n=1}^{+\infty}p(1-p)^{2n-1}=\frac{p}{1-p}\sum_{n=1}^{+\infty}\big((1-p)^2\big)^n=\frac p{1-p}\cdot\frac{(1-p)^2}{1-(1-p)^2}.$$
La série géométrique converge car $(1-p)^2\in\,]0,1[$, et $1-(1-p)^2=p(2-p)>0$. D'où
$$\boxed{P(Y=0)=\frac{1-p}{2-p}.}$$
**Q7.** Soit $k\in\mathbb N^*$. Par Q4, les termes d'indice $n<k$ sont nuls dans Q5 :
$$P(Y=k)=\sum_{n=k}^{+\infty}\binom nk p^k(1-p)^{n-k}\,p(1-p)^{n-1}=p^{k+1}(1-p)^{k-1}\sum_{n=k}^{+\infty}\binom nk\big((1-p)^2\big)^{n-k},$$
car $(n-k)+(n-1)=2(n-k)+(k-1)$. Comme $x=(1-p)^2\in\,]-1,1[$, la relation $(\star)$ de Q2 donne $\sum_{n\ge k}\binom nk x^{n-k}=\big(p(2-p)\big)^{-(k+1)}$, d'où
$$\boxed{\forall k\in\mathbb N^*,\quad P(Y=k)=\frac{(1-p)^{k-1}}{(2-p)^{k+1}}.}$$
(Contrôle : $\frac{1-p}{2-p}+\frac1{(2-p)^2}\cdot\frac1{1-\frac{1-p}{2-p}}=\frac{1-p}{2-p}+\frac1{2-p}=1$. La formule ne s'étend pas à $k=0$.)
---
# Exercice 2 — Une caractérisation de la fonction Gamma
Une fonction $g$ est convexe sur un intervalle $I$ si $g(\lambda x+(1-\lambda)y)\le\lambda g(x)+(1-\lambda)g(y)$ pour tous $x,y\in I$, $\lambda\in[0,1]$.
## Existence : la fonction $\Gamma$ vérifie $(S)$
**Q8.** Soit $x>0$ et $h_x(t)=t^{x-1}e^{-t}$, continue et strictement positive sur $\mathbb R_+^*$.
- En $0^+$ : $h_x(t)\sim t^{x-1}=\dfrac1{t^{1-x}}$ avec $1-x<1$ ; par comparaison de fonctions positives à une intégrale de Riemann, $h_x$ est intégrable sur $]0,1]$.
- En $+\infty$ : $t^2h_x(t)=t^{x+1}e^{-t}\to0$ par croissances comparées, donc $h_x(t)=o(1/t^2)$ et $h_x$ est intégrable sur $[1,+\infty[$.
Donc $\Gamma(x)$ est bien défini. De plus $\Gamma(x)\ge\int_1^2h_x>0$, car $h_x$ est continue, positive et non nulle sur le segment $[1,2]$.
$$\boxed{\Gamma\text{ est définie sur }\mathbb R_+^*\text{ et }\Gamma(x)>0.}$$
**Q9.** Soit $x>0$ et $0<\varepsilon<A$. Par intégration par parties (fonctions $\mathcal C^1$ sur le segment) :
$$\int_\varepsilon^At^xe^{-t}\,\mathrm dt=\big[-t^xe^{-t}\big]_\varepsilon^A+x\int_\varepsilon^At^{x-1}e^{-t}\,\mathrm dt.$$
Le crochet $\varepsilon^xe^{-\varepsilon}-A^xe^{-A}$ tend vers $0$ quand $\varepsilon\to0^+$ (car $x>0$) et $A\to+\infty$ (croissances comparées), et les deux intégrales convergent (Q8 en $x+1$ et en $x$). À la limite :
$$\boxed{\forall x>0,\quad \Gamma(x+1)=x\,\Gamma(x).}$$
De plus $\Gamma(1)=\int_0^{+\infty}e^{-t}\,\mathrm dt=1$.
**Q10.** Soient $x\in[a,b]$ et $t>0$ ; on écrit $t^{x-1}=e^{(x-1)\ln t}$.
- Si $t\in\,]0,1]$ : $\ln t\le0$ et $x-1\ge a-1$, donc $(x-1)\ln t\le(a-1)\ln t$, soit $t^{x-1}\le t^{a-1}$ ; avec $e^{-t}\le1$, $t^{x-1}e^{-t}\le t^{a-1}=\varphi(t)$.
- Si $t>1$ : $\ln t>0$ et $x-1\le b-1$, donc $t^{x-1}\le t^{b-1}$, puis $t^{x-1}e^{-t}\le t^{b-1}e^{-t}=\varphi(t)$.
$$\boxed{\forall (x,t)\in[a,b]\times\mathbb R_+^*,\quad t^{x-1}e^{-t}\le\varphi(t).}$$
**Q11.** Soit $k\in\{0,1,2\}$. $\psi_k$ est positive et continue sur $]0,1]$ et sur $]1,+\infty[$, avec des limites finies en $1$ de part et d'autre : elle est continue par morceaux sur $\mathbb R_+^*$ (pour $k=0$, $\psi_0=\varphi$ a un saut en $1$, de $1$ à $e^{-1}$ ; pour $k\ge1$, $\psi_k$ est continue en $1$ car $\ln1=0$).
- Sur $]0,1]$ : $\psi_k(t)=|\ln t|^kt^{a-1}$. Avec $s=1-\frac a2\in\,]0,1[$, $t^s\psi_k(t)=|\ln t|^k\,t^{a/2}\to0$ en $0^+$ par croissances comparées ; donc $\psi_k(t)=o(t^{-s})$ avec $s<1$, et $\psi_k$ est intégrable sur $]0,1]$.
- Sur $[1,+\infty[$ : $t^2\psi_k(t)=(\ln t)^kt^{b+1}e^{-t}\to0$, donc $\psi_k(t)=o(1/t^2)$ et $\psi_k$ est intégrable sur $[1,+\infty[$.
$$\boxed{\psi_0,\psi_1,\psi_2\text{ sont intégrables sur }\mathbb R_+^*.}$$
**Q12.** Soit $F(x,t)=t^{x-1}e^{-t}=e^{(x-1)\ln t}e^{-t}$ sur $\mathbb R_+^*\times\mathbb R_+^*$.
- Pour tout $t>0$, $x\mapsto F(x,t)$ est de classe $\mathcal C^2$, avec $\dfrac{\partial F}{\partial x}(x,t)=\ln t\;t^{x-1}e^{-t}$ et $\dfrac{\partial^2F}{\partial x^2}(x,t)=(\ln t)^2t^{x-1}e^{-t}$.
- Pour tout $x>0$, $t\mapsto F(x,t)$, $\frac{\partial F}{\partial x}(x,t)$ et $\frac{\partial^2F}{\partial x^2}(x,t)$ sont continues sur $\mathbb R_+^*$.
- Domination : soit $[c,d]\subset\mathbb R_+^*$ ; avec $a=\min(c,\frac12)$ et $b=\max(d,2)$, on a $0<a<1<b$ et $[c,d]\subset[a,b]$. Par Q10, pour $j\in\{0,1,2\}$ et $(x,t)\in[c,d]\times\mathbb R_+^*$ : $\Big|\dfrac{\partial^jF}{\partial x^j}(x,t)\Big|=|\ln t|^jt^{x-1}e^{-t}\le\psi_j(t)$, intégrable d'après Q11.
En particulier $t\mapsto F(x,t)$ et $t\mapsto\frac{\partial F}{\partial x}(x,t)$ sont intégrables pour tout $x$. Le théorème de régularité des intégrales à paramètre (classe $\mathcal C^k$, domination sur tout segment) donne :
$$\boxed{\Gamma\in\mathcal C^2(\mathbb R_+^*),\quad \Gamma'(x)=\int_0^{+\infty}\ln t\;t^{x-1}e^{-t}\,\mathrm dt,\quad \Gamma''(x)=\int_0^{+\infty}(\ln t)^2\,t^{x-1}e^{-t}\,\mathrm dt.}$$
**Q13.** Pour $u,v\in\mathcal C^0([\alpha,\beta])$ (à valeurs réelles), $uv$ est continue sur un segment, donc $\langle u,v\rangle$ est défini.
- Symétrie : $uv=vu$.
- Bilinéarité : linéarité de l'intégrale à gauche, puis symétrie.
- Positivité : $\langle u,u\rangle=\int_\alpha^\beta u^2\ge0$ car $\alpha<\beta$.
- Caractère défini : si $\int_\alpha^\beta u^2=0$, $u^2$ est continue, positive, d'intégrale nulle sur $[\alpha,\beta]$ avec $\alpha<\beta$, donc nulle, et $u=0$.
$$\boxed{\langle\cdot,\cdot\rangle\text{ est un produit scalaire sur }\mathcal C^0([\alpha,\beta]).}$$
**Q14.** *Inégalité.* Fixons $x>0$ et $0<\alpha<\beta$. Les fonctions $u(t)=t^{\frac{x-1}2}e^{-t/2}$ et $v(t)=\ln t\;t^{\frac{x-1}2}e^{-t/2}$ sont continues sur $[\alpha,\beta]$, et
$$\langle u,u\rangle=\int_\alpha^\beta t^{x-1}e^{-t}\,\mathrm dt,\quad\langle u,v\rangle=\int_\alpha^\beta\ln t\;t^{x-1}e^{-t}\,\mathrm dt,\quad\langle v,v\rangle=\int_\alpha^\beta(\ln t)^2t^{x-1}e^{-t}\,\mathrm dt.$$
L'inégalité de Cauchy-Schwarz pour le produit scalaire de Q13 donne $\langle u,v\rangle^2\le\langle u,u\rangle\langle v,v\rangle$. Prenons $\alpha=1/m$, $\beta=m$ et faisons tendre $m\to+\infty$ : les trois intégrandes sont intégrables sur $\mathbb R_+^*$ (Q8, Q12), donc les trois intégrales tendent vers $\Gamma(x)$, $\Gamma'(x)$, $\Gamma''(x)$, et l'inégalité large passe à la limite :
$$\boxed{\forall x>0,\quad \Gamma'(x)^2\le\Gamma(x)\,\Gamma''(x).}$$
*Convexité.* $\Gamma>0$ et $\Gamma\in\mathcal C^2$, donc $G=\ln\circ\Gamma$ est de classe $\mathcal C^2$ et
$$G''=\frac{\Gamma''\Gamma-\Gamma'^2}{\Gamma^2}\ge0.$$
Ainsi $G'$ est croissante. Soient $x<y$, $\lambda\in\,]0,1[$ et $z=\lambda x+(1-\lambda)y$, de sorte que $z-x=(1-\lambda)(y-x)$ et $y-z=\lambda(y-x)$. Par croissance de $G'$ :
$$G(z)-G(x)=\int_x^zG'\le(z-x)G'(z),\qquad G(y)-G(z)=\int_z^yG'\ge(y-z)G'(z).$$
Donc
$$\lambda G(x)+(1-\lambda)G(y)-G(z)=(1-\lambda)\big(G(y)-G(z)\big)-\lambda\big(G(z)-G(x)\big)\ge G'(z)\big[(1-\lambda)\lambda-\lambda(1-\lambda)\big](y-x)=0.$$
Les cas $\lambda\in\{0,1\}$ ou $x=y$ sont immédiats : $\ln\circ\Gamma$ est convexe.
*Conclusion.* $\Gamma:\mathbb R_+^*\to\mathbb R_+^*$ (Q8), $\Gamma(x+1)=x\Gamma(x)$ et $\Gamma(1)=1$ (Q9), $\ln\circ\Gamma$ convexe :
$$\boxed{\Gamma\text{ vérifie }(S).}$$
## Unicité
**Q15.** Fixons $x>0$ et montrons par récurrence sur $n\in\mathbb N$ que $f(x+n)=x(x+1)\cdots(x+n-1)f(x)$ (produit vide égal à $1$ pour $n=0$). Pour $n=0$ c'est clair. Si c'est vrai au rang $n$, comme $x+n>0$, $(S)$ donne $f(x+n+1)=(x+n)f(x+n)=x(x+1)\cdots(x+n)f(x)$.
$$\boxed{f(x+n)=x(x+1)\cdots(x+n-1)\,f(x).}$$
Pour $x=1$, avec $f(1)=1$ :
$$\boxed{f(n+1)=n!,\qquad g(n+1)=\ln(n!).}$$
**Q16.** Q15 au rang $n+1$ donne $f(x+n+1)=x(x+1)\cdots(x+n)f(x)$, avec des membres strictement positifs ($f$ à valeurs dans $\mathbb R_+^*$, $x>0$). En passant au logarithme :
$$\boxed{\forall x>0,\ \forall n\in\mathbb N,\quad g(x+n+1)=g(x)+\ln\big(x(x+1)\cdots(x+n)\big).}$$
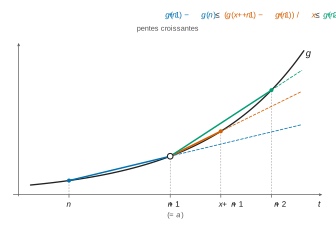
**Q17.** Soient $x\in\,]0,1]$ et $n\in\mathbb N^*$ ; $g$ est convexe sur $\mathbb R_+^*$ par $(S)$. On applique le Lemme 1 avec $a=n+1$.
- Points $n<x+n+1$, tous deux dans $\mathbb R_+^*\setminus\{n+1\}$ (car $n\ge1$ et $x>0$) :
$$\frac{g(n)-g(n+1)}{n-(n+1)}\le\frac{g(x+n+1)-g(n+1)}{x},\quad\text{soit}\quad g(n+1)-g(n)\le\frac{g(x+n+1)-g(n+1)}{x}.$$
- Points $x+n+1\le n+2$ (car $x\le1$), tous deux distincts de $n+1$ :
$$\frac{g(x+n+1)-g(n+1)}{x}\le\frac{g(n+2)-g(n+1)}{(n+2)-(n+1)}=g(n+2)-g(n+1).$$
$$\boxed{g(n+1)-g(n)\le\frac{g(x+n+1)-g(n+1)}{x}\le g(n+2)-g(n+1).}$$
**Q18.** Par Q15, $g(n)=\ln((n-1)!)$, $g(n+1)=\ln(n!)$, $g(n+2)=\ln((n+1)!)$, donc $g(n+1)-g(n)=\ln n$ et $g(n+2)-g(n+1)=\ln(n+1)$. Par Q16, $g(x+n+1)-g(n+1)=g(x)+\ln\big(x(x+1)\cdots(x+n)\big)-\ln(n!)$. En multipliant Q17 par $x>0$ :
$$x\ln n\le g(x)+\ln\frac{x(x+1)\cdots(x+n)}{n!}\le x\ln(n+1).$$
Avec $u_n(x)=\dfrac{n^x\,n!}{x(x+1)\cdots(x+n)}$, cela s'écrit
$$0\le g(x)-\ln u_n(x)\le x\ln\Big(1+\frac1n\Big)\le\ln\Big(1+\frac1n\Big)\xrightarrow[n\to+\infty]{}0.$$
Par encadrement, $\ln u_n(x)\to g(x)$, puis par continuité de $\exp$, $u_n(x)\to e^{g(x)}=f(x)$ :
$$\boxed{\forall x\in\,]0,1],\quad f(x)=\lim_{n\to+\infty}\frac{n^x\,n!}{x(x+1)\cdots(x+n)}.}$$
**Q19.** D'après Q14, $\Gamma$ est une fonction de $\mathbb R_+^*$ dans $\mathbb R_+^*$ vérifiant $(S)$. Les questions Q15 à Q18 n'utilisent que $(S)$ : elles s'appliquent à $\Gamma$, et $\Gamma(x)$ est la limite de la même suite $(u_n(x))$, qui ne dépend que de $x$. Par unicité de la limite :
$$\boxed{\forall x\in\,]0,1],\quad f(x)=\Gamma(x).}$$
**Q20.** Soit $x>0$. Les intervalles $]n,n+1]$, $n\in\mathbb N$, recouvrent $\mathbb R_+^*$ : il existe $n\in\mathbb N$ tel que $y=x-n\in\,]0,1]$. Par Q15 appliquée à $f$ et à $\Gamma$ (qui vérifie $(S)$), puis Q19 :
$$f(x)=y(y+1)\cdots(y+n-1)f(y)=y(y+1)\cdots(y+n-1)\Gamma(y)=\Gamma(x).$$
$$\boxed{f=\Gamma\ :\ \Gamma\text{ est l'unique fonction }\mathbb R_+^*\to\mathbb R_+^*\text{ vérifiant }(S).}$$
---
# Problème — Étude d'une classe d'endomorphismes
## Partie I - Deux exemples
$E=\mathbb K_2[X]$, base canonique $\mathcal B_0=(1,X,X^2)$.
### Étude de $u$
**Q21.** $u(1)=0$, $u(X)=1$, $u(X^2)=2X^2+2X$, donc
$$\boxed{A=\mathrm{Mat}_{\mathcal B_0}(u)=\begin{pmatrix}0&1&0\\0&0&2\\0&0&2\end{pmatrix}.}$$
$A$ est triangulaire : $\chi_u=X^2(X-2)$, valeurs propres $0$ (double) et $2$ (simple). Pour $P=a+bX+cX^2$, $u(P)=b+2cX+2cX^2$, donc $\ker u=\mathrm{Vect}(1)$, de dimension $1<2$.
$$\boxed{u\text{ n'est pas diagonalisable.}}$$
**Q22.** $u^2(P)=u(b+2cX+2cX^2)=2c+4cX+4cX^2$, d'où $u^2(P)=0\iff c=0$ :
$$\boxed{\ker u^2=\mathbb K_1[X]=\mathrm{Vect}(1,X).}$$
C'est un sous-espace (noyau d'un endomorphisme), stable par $u$ : si $u^2(P)=0$, alors $u^2(u(P))=u(u^2(P))=0$.
**Q23.** On cherche $(P_1,P_2,P_3)$ avec $u(P_1)=2P_1$, $u(P_2)=0$, $u(P_3)=P_2$. On prend
$$P_1=1+2X+2X^2,\quad P_2=1,\quad P_3=X.$$
En effet $u(P_1)=4X^2+(2+4X)=2P_1$, $u(1)=0$, $u(X)=1$. La matrice des coordonnées $\begin{pmatrix}1&1&0\\2&0&1\\2&0&0\end{pmatrix}$ a pour déterminant $2\neq0$ : $\mathcal B=(1+2X+2X^2,\,1,\,X)$ est une base de $E$ et
$$\boxed{\mathrm{Mat}_{\mathcal B}(u)=\begin{pmatrix}2&0&0\\0&0&1\\0&0&0\end{pmatrix}.}$$
Cette matrice est diagonale par blocs : un bloc $(2)$ de taille $1$ et un bloc $\begin{pmatrix}0&1\\0&0\end{pmatrix}$ de taille $2$, avec $p=q=1$ et $p+2q=3$. L'assertion (ii) est vérifiée :
$$\boxed{u\in\mathcal D.}$$
(Autrement dit $E=\mathrm{Vect}(P_1)\oplus\mathbb K_1[X]$, droite et plan stables.)
### Étude de $v$
**Q24.** $v(1)=0$, $v(X)=1$, $v(X^2)=2X$ :
$$\boxed{\mathrm{Mat}_{\mathcal B_0}(v)=\begin{pmatrix}0&1&0\\0&0&2\\0&0&0\end{pmatrix}.}$$
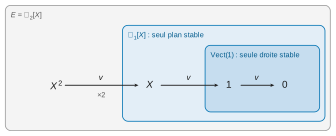
**Q25.** Une droite $\mathrm{Vect}(P)$, $P\neq0$, est stable par $v$ si et seulement s'il existe $\lambda\in\mathbb K$ tel que $P'=\lambda P$. Si $\lambda\neq0$, comparer les degrés : $\deg P'<\deg P$ si $\deg P\ge1$, et $P'=0$ si $P$ est constant ; dans les deux cas $P'=\lambda P$ force $P=0$, exclu. Donc $\lambda=0$, $P'=0$ et $P$ est une constante non nulle. Réciproquement $\mathrm{Vect}(1)$ est stable ($v(1)=0$).
$$\boxed{\text{La seule droite stable par }v\text{ est }\mathbb K_0[X]=\mathrm{Vect}(1).}$$
**Q26.** $\mathbb K_1[X]$ est de dimension $2$ et stable : $v(a+bX)=b\in\mathbb K_1[X]$.
Soit $F$ un plan stable par $v$. Si $F$ contenait un polynôme $P$ de degré $2$, alors $P$, $v(P)=P'$ et $v^2(P)=P''$ (non nul, constant) seraient dans $F$ et de degrés $2,1,0$ échelonnés, donc libres : $\dim F\ge3$, contradiction. Ainsi $F\subset\mathbb K_1[X]$, et l'égalité des dimensions donne $F=\mathbb K_1[X]$.
$$\boxed{\mathbb K_1[X]\text{ est le seul plan stable par }v.}$$
**Q27.** Supposons $v\in\mathcal D$ : il existe $(p,q)$ avec $p+2q=3$ et $E=\bigoplus D_i\oplus\bigoplus P_j$ (droites $D_i$, plans $P_j$, stables). Donc $(p,q)\in\{(3,0),(1,1)\}$.
- $(3,0)$ : trois droites stables en somme directe, donc distinctes ; impossible par Q25.
- $(1,1)$ : par Q25 et Q26, $D_1=\mathrm{Vect}(1)$ et $P_1=\mathbb K_1[X]$ ; or $1\in\mathbb K_1[X]$, donc $D_1\cap P_1\neq\{0\}$ : la somme n'est pas directe.
$$\boxed{v\notin\mathcal D.}$$
**Q28.** Soit $w\in\mathcal L(E)$ défini par $w(P)=X^2P''$ : $w(1)=w(X)=0$, $w(X^2)=2X^2$, donc $w$ est diagonal dans $\mathcal B_0$ et $w\in\mathcal D$ (trois blocs de taille $1$). On a $v=u-w$ avec $u,w\in\mathcal D$ (Q23) et $v\notin\mathcal D$ (Q27). Donc $\mathcal D$ n'est pas stable par combinaison linéaire.
$$\boxed{\mathcal D\text{ n'est pas un sous-espace vectoriel de }\mathcal L(E).}$$
## Partie II - Le cas des endomorphismes nilpotents
### Cas $n=1$
**Q29.** Si $\dim E=1$, $u=\lambda\,\mathrm{Id}_E$ pour un $\lambda\in\mathbb K$, et $u^k=\lambda^k\mathrm{Id}_E=0$ impose $\lambda^k=0$, donc $\lambda=0$.
$$\boxed{u=0\ (\text{et }k=1).}$$
### Cas $n=2$
**Q30.** Un tel $x$ existe car $u^{k-1}\neq0$ par minimalité de $k$. Soit $\sum_{i=0}^{k-1}\lambda_iu^i(x)=0$ avec des $\lambda_i$ non tous nuls, et $i_0$ le plus petit indice tel que $\lambda_{i_0}\neq0$. En appliquant $u^{k-1-i_0}$, tous les termes d'indice $i>i_0$ deviennent $\lambda_iu^{k-1+(i-i_0)}(x)=0$ (exposant $\ge k$), et il reste $\lambda_{i_0}u^{k-1}(x)=0$, d'où $\lambda_{i_0}=0$ : contradiction.
$$\boxed{\big(u^{k-1}(x),\dots,u(x),x\big)\text{ est libre.}}$$
**Q31.** La famille libre de Q30 a $k$ éléments dans un espace de dimension $2$, donc $k\le2$. Comme $u\neq0$, $k\neq1$. Ainsi
$$\boxed{k=2,\quad u^2=0,\quad u\in\mathcal N_2.}$$
### Cas général
**Q32.** Soit $u\in\mathcal D\cap\mathcal N$, d'indice $k$, et $E=\bigoplus_iD_i\oplus\bigoplus_jP_j$ une décomposition donnée par (i). Pour chaque facteur $F$ (stable), l'endomorphisme induit $u_F$ vérifie $u_F^k=(u^k)_F=0$ : il est nilpotent. Si $\dim F=1$, $u_F=0$ (Q29). Si $\dim F=2$, ou bien $u_F=0$, ou bien $u_F^2=0$ par Q31 appliquée à $F$. Dans tous les cas $u_F^2=0$. Tout $x\in E$ s'écrit $\sum_Fx_F$ avec $x_F\in F$, donc $u^2(x)=\sum_Fu_F^2(x_F)=0$.
$$\boxed{\mathcal D\cap\mathcal N\subset\mathcal N_2.}$$
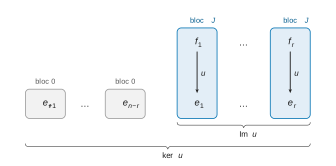
**Q33.** Si $y=u(x)$, alors $u(y)=u^2(x)=0$ : $\mathrm{Im}\,u\subset\ker u$. Par le théorème du rang, $\dim\ker u=n-r$, d'où
$$\boxed{\mathrm{Im}\,u\subset\ker u,\qquad r\le n-r.}$$
**Q34.** La famille compte $(n-r)+r=n=\dim E$ vecteurs ; montrons qu'elle est libre. Soit $\sum_{i=1}^{n-r}\lambda_ie_i+\sum_{j=1}^r\mu_jf_j=0$. En appliquant $u$, comme $e_i\in\ker u$ et $u(f_j)=e_j$ : $\sum_{j=1}^r\mu_je_j=0$, donc $\mu_j=0$ (liberté de $(e_1,\dots,e_r)$). Il reste $\sum\lambda_ie_i=0$, donc $\lambda_i=0$ (liberté de la base de $\ker u$).
$$\boxed{(e_1,\dots,e_{n-r},f_1,\dots,f_r)\text{ est une base de }E.}$$
**Q35.** Réordonnons : $\mathcal B=(e_{r+1},\dots,e_{n-r},\,e_1,f_1,\,e_2,f_2,\dots,e_r,f_r)$, base de $E$ ($n-2r\ge0$ par Q33). On a $u(e_i)=0$ pour tout $i$ (les $e_i$ sont dans $\ker u$), et $u(f_i)=e_i$. Les $n-2r$ premières colonnes sont nulles, et chaque couple $(e_i,f_i)$ engendre un plan stable sur lequel la matrice de $u$ est $\begin{pmatrix}0&1\\0&0\end{pmatrix}=J$ :
$$\boxed{\mathrm{Mat}_{\mathcal B}(u)=\mathrm{diag}\big(0_{n-2r},\underbrace{J,\dots,J}_{r}\big).}$$
**Q36.** L'inclusion $\mathcal D\cap\mathcal N\subset\mathcal N_2$ est Q32. Réciproquement, soit $u\in\mathcal N_2$ : $u^2=0$ donc $u$ est nilpotent, et la base de Q35 rend sa matrice diagonale par blocs avec $p=n-2r\ge0$ blocs nuls de taille $1$ et $q=r$ blocs $J$ de taille $2$, $p+2q=n$ : $u\in\mathcal D$ par (ii).
$$\boxed{\mathcal N_2=\mathcal D\cap\mathcal N.}$$
## Partie III - Un critère d'appartenance à $\mathcal D$
**Q37.** $\varphi$ est linéaire (distributivité du produit) et à valeurs dans $\mathbb K_3[X]$ ($\deg\le2+1$). De plus $\dim\mathbb K_1[X]^2=4=\dim\mathbb K_3[X]$ : il suffit de montrer l'injectivité. Si $(X-a)^2A+(X-b)^2B=0$, l'évaluation en $a$ donne $(a-b)^2B(a)=0$, donc $B(a)=0$ ; en dérivant puis en évaluant en $a$ : $2(a-b)B(a)+(a-b)^2B'(a)=0$, donc $B'(a)=0$. Comme $\deg B\le1$, $B=B(a)+B'(a)(X-a)=0$. Il reste $(X-a)^2A=0$, donc $A=0$ (intégrité de $\mathbb K[X]$).
$$\boxed{\varphi\text{ est un isomorphisme de }\mathbb K_1[X]^2\text{ sur }\mathbb K_3[X].}$$
Par surjectivité, $1\in\mathbb K_3[X]$ a un antécédent :
$$\boxed{\exists (A,B)\in\mathbb K_1[X]^2,\quad (X-a)^2A+(X-b)^2B=1.}$$
(Par exemple, pour $a=0$, $b=1$ : $A=3-2X$, $B=1+2X$.)
**Q38.** En évaluant la relation de Q37 en $u$ (morphisme d'algèbres $P\mapsto P(u)$, les polynômes en $u$ commutant) :
$$\mathrm{Id}_E=A(u)\circ(u-a\,\mathrm{Id}_E)^2+B(u)\circ(u-b\,\mathrm{Id}_E)^2.$$
Si $x$ est dans les deux noyaux, $x=A(u)(0)+B(u)(0)=0$.
$$\boxed{\ker(u-a\,\mathrm{Id}_E)^2\cap\ker(u-b\,\mathrm{Id}_E)^2=\{0\}.}$$
**Q39.** Récurrence sur $p$. Pour $p\le1$ il n'y a rien à montrer. Supposons le résultat vrai pour $p-1$ scalaires et soient $x_i\in\ker(u-\alpha_i\,\mathrm{Id}_E)$ avec $\sum_{i=1}^px_i=0$. En appliquant $u-\alpha_p\mathrm{Id}_E$ : $\sum_{i=1}^{p-1}(\alpha_i-\alpha_p)x_i=0$, avec $(\alpha_i-\alpha_p)x_i\in\ker(u-\alpha_i\mathrm{Id}_E)$. Par hypothèse de récurrence ces termes sont nuls, donc $x_i=0$ pour $i<p$ (car $\alpha_i\neq\alpha_p$), puis $x_p=0$.
$$\boxed{\text{La somme }\textstyle\sum_{i=1}^p\ker(u-\alpha_i\mathrm{Id}_E)\text{ est directe.}}$$
(Certains de ces noyaux peuvent être nuls, ce qui ne change rien.)
**Q40.** On note $\mathcal H_q$ : « pour tout $p\in\mathbb N$ et tous scalaires $\alpha_1,\dots,\alpha_p,\beta_1,\dots,\beta_q$ deux à deux distincts, la somme $\sum_i\ker(u-\alpha_i\mathrm{Id}_E)+\sum_j\ker(u-\beta_j\mathrm{Id}_E)^2$ est directe ». $\mathcal H_0$ est Q39.
Supposons $\mathcal H_q$ et soient $\alpha_1,\dots,\alpha_p,\beta_1,\dots,\beta_{q+1}$ deux à deux distincts, $x_i\in\ker(u-\alpha_i\mathrm{Id}_E)$, $y_j\in\ker(u-\beta_j\mathrm{Id}_E)^2$ avec $\sum_ix_i+\sum_{j=1}^{q+1}y_j=0$. Appliquons $w=(u-\beta_{q+1}\mathrm{Id}_E)^2$ :
- $w(y_{q+1})=0$ ;
- $w(x_i)=(\alpha_i-\beta_{q+1})^2x_i\in\ker(u-\alpha_i\mathrm{Id}_E)$ ;
- pour $j\le q$, $w(y_j)\in\ker(u-\beta_j\mathrm{Id}_E)^2$, car $w$ commute avec $(u-\beta_j\mathrm{Id}_E)^2$.
On obtient $\sum_i(\alpha_i-\beta_{q+1})^2x_i+\sum_{j\le q}w(y_j)=0$. Par $\mathcal H_q$, chaque terme est nul : $x_i=0$ (car $\alpha_i\neq\beta_{q+1}$), et $y_j\in\ker(u-\beta_{q+1}\mathrm{Id}_E)^2\cap\ker(u-\beta_j\mathrm{Id}_E)^2=\{0\}$ par Q38. Il reste $y_{q+1}=0$ : $\mathcal H_{q+1}$ est vraie.
$$\boxed{\text{La somme }\bigoplus_{i=1}^p\ker(u-\alpha_i\mathrm{Id}_E)\oplus\bigoplus_{j=1}^q\ker(u-\beta_j\mathrm{Id}_E)^2\text{ est directe.}}$$
**Q41.** Soit $N=p+2q=\deg P\ge1$. Les $P_i$, $Q_j$ (degré $N-1$) et $R_j$ (degré $N-2$) sont dans $\mathbb K_{N-1}[X]$, et la famille compte $p+2q=N=\dim\mathbb K_{N-1}[X]$ éléments. Soit
$$\sum_i\lambda_iP_i+\sum_j(\mu_jQ_j+\nu_jR_j)=0.$$
- En $\alpha_{i_0}$ : tous les polynômes sauf $P_{i_0}$ contiennent le facteur $X-\alpha_{i_0}$, et $P_{i_0}(\alpha_{i_0})=\prod_{l\neq i_0}(\alpha_{i_0}-\alpha_l)\prod_j(\alpha_{i_0}-\beta_j)^2\neq0$, donc $\lambda_{i_0}=0$.
- En $\beta_{j_0}$ : pour $j\neq j_0$, $Q_j$ et $R_j$ contiennent $(X-\beta_{j_0})^2$ ; $Q_{j_0}=(X-\beta_{j_0})R_{j_0}$ s'annule aussi ; et $R_{j_0}(\beta_{j_0})=\prod_i(\beta_{j_0}-\alpha_i)\prod_{l\neq j_0}(\beta_{j_0}-\beta_l)^2\neq0$, donc $\nu_{j_0}=0$.
- Il reste $\sum_j\mu_jQ_j=0$. En dérivant et en évaluant en $\beta_{j_0}$ : pour $j\neq j_0$, $(X-\beta_{j_0})^2$ divise $Q_j$, donc $Q_j'(\beta_{j_0})=0$ ; et $Q_{j_0}'(\beta_{j_0})=R_{j_0}(\beta_{j_0})\neq0$. Donc $\mu_{j_0}=0$.
La famille est libre, de cardinal $\dim\mathbb K_{N-1}[X]$ :
$$\boxed{\mathcal B=(P_1,\dots,P_p,Q_1,\dots,Q_q,R_1,\dots,R_q)\text{ est une base de }\mathbb K_{p+2q-1}[X].}$$
**Q42.** Comme $N\ge1$, $1\in\mathbb K_{N-1}[X]$ : il existe des scalaires tels que $1=\sum_i\lambda_iP_i+\sum_j(\mu_jQ_j+\nu_jR_j)$. En évaluant en $u$ et en appliquant à $x\in E$ :
$$x=\sum_i\underbrace{\lambda_iP_i(u)(x)}_{x_i}+\sum_j\underbrace{\big(\mu_jQ_j(u)+\nu_jR_j(u)\big)(x)}_{y_j}.$$
Comme $P(u)=0$ :
- $(u-\alpha_i\mathrm{Id}_E)(x_i)=\lambda_i\big[(X-\alpha_i)P_i\big](u)(x)=\lambda_iP(u)(x)=0$ ;
- $(u-\beta_j\mathrm{Id}_E)^2(y_j)=\mu_j\big[(X-\beta_j)P\big](u)(x)+\nu_jP(u)(x)=0$, car $(X-\beta_j)^2Q_j=(X-\beta_j)P$ et $(X-\beta_j)^2R_j=P$.
Donc $E$ est la somme de ces noyaux, et cette somme est directe par Q40 :
$$\boxed{E=\bigoplus_{i=1}^p\ker(u-\alpha_i\mathrm{Id}_E)\oplus\bigoplus_{j=1}^q\ker(u-\beta_j\mathrm{Id}_E)^2.}$$
**Q43.** Posons $E_i=\ker(u-\alpha_i\mathrm{Id}_E)$ et $F_j=\ker(u-\beta_j\mathrm{Id}_E)^2$, stables par $u$ (noyaux de polynômes en $u$). Par Q42, $E=\bigoplus_iE_i\oplus\bigoplus_jF_j$.
- Sur $E_i\neq\{0\}$, $u$ induit $\alpha_i\mathrm{Id}$ : toute base de $E_i$ le découpe en droites stables par $u$.
- Sur $F_j\neq\{0\}$, $u-\beta_j\mathrm{Id}_E$ induit un endomorphisme $\theta_j$ de $F_j$ tel que $\theta_j^2=0$. Par Q36 appliquée à l'espace $F_j$ (de dimension $\ge1$), $\theta_j\in\mathcal D(F_j)$ : $F_j$ est somme directe de sous-espaces de dimension $1$ ou $2$ stables par $\theta_j$. Un sous-espace $G$ stable par $\theta_j$ est stable par $u$, car $u(x)=\theta_j(x)+\beta_jx$ pour $x\in G$.
En réunissant ces décompositions, $E$ est somme directe de $p'$ droites et $q'$ plans stables par $u$, avec $p'+2q'=n$ : l'assertion (i) est vérifiée. Dans une base adaptée, la matrice de $u$ est diagonale par blocs, de blocs $(\alpha_i)$, $(\beta_j)$ et $\begin{pmatrix}\beta_j&1\\0&\beta_j\end{pmatrix}$.
$$\boxed{u\in\mathcal D.}$$
Ainsi, tout endomorphisme admettant un polynôme annulateur scindé à racines simples ou doubles (que l'on peut supposer unitaire, donc de la forme (2), avec $(p,q)\neq(0,0)$ puisque $E\neq\{0\}$) appartient à $\mathcal D$.
FIN
Aide sur le corrigé
Connectez-vous pour demander une explication.