Maths
CCINPPSI2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
# CCINP PSI — Mathématiques 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
L'épreuve (PSI1M, 4 heures, calculatrices interdites) comporte **deux exercices et un problème indépendants**, pour 43 questions. Le sujet est très guidé, de difficulté progressive à l'intérieur de chaque bloc, et couvre trois grands chapitres de PSI : probabilités et séries entières, intégrales à paramètre, réduction des endomorphismes.
- **Exercice 1 — Un jeu de pile ou face (Q1 à Q7).** Les préliminaires établissent la dérivée $k$-ième de $\frac1{1-x}$ et son développement en série entière. Dans le jeu, un joueur lance une pièce jusqu'au premier Pile ($X$ suit une loi géométrique), puis un second joueur lance autant de fois et compte ses Pile ($Y$). La formule des probabilités totales et le préliminaire donnent la loi de $Y$. Notions : loi géométrique, loi binomiale, probabilités conditionnelles, système quasi-complet d'événements, dérivation terme à terme d'une série entière.
- **Exercice 2 — Une caractérisation de la fonction Gamma (Q8 à Q20).** C'est le théorème de Bohr-Mollerup : $\Gamma$ est la seule fonction $f:\mathbb R_+^*\to\mathbb R_+^*$ telle que $f(x+1)=xf(x)$, $f(1)=1$ et $\ln\circ f$ convexe. L'**existence** (Q8-Q14) mobilise les intégrales impropres, la régularité $\mathcal C^2$ d'une intégrale à paramètre et l'inégalité de Cauchy-Schwarz. L'**unicité** (Q15-Q20) utilise l'inégalité des pentes (Lemme 1, admis) pour enfermer $\ln f(x)$ entre deux suites, ce qui donne la formule de Gauss $f(x)=\lim\frac{n^xn!}{x(x+1)\cdots(x+n)}$.
- **Problème — Étude d'une classe d'endomorphismes (Q21 à Q43).** $\mathcal D$ est l'ensemble des endomorphismes « diagonalisables par blocs de taille 1 ou 2 ». La **partie I** étudie deux exemples sur $\mathbb K_2[X]$ : l'un est dans $\mathcal D$, l'autre (la dérivation) n'y est pas, ce qui montre que $\mathcal D$ n'est pas un sous-espace vectoriel. La **partie II** montre que les nilpotents de $\mathcal D$ sont exactement ceux de carré nul. La **partie III** prouve que tout endomorphisme annulé par un polynôme scindé à racines simples ou doubles est dans $\mathcal D$ : c'est l'analogue « par blocs » du critère de diagonalisabilité du cours, démontré sans lemme des noyaux, par une relation de type Bézout puis une base de polynômes.
**Difficulté.** Moyenne. Les points délicats sont Q12 (bien poser la domination sur tout segment), Q14 (Cauchy-Schwarz sur un segment puis passage à la limite, et convexité à partir de la dérivée seconde), Q18 (transformer l'encadrement en limite), Q26 (unicité du plan stable), Q40 (la récurrence) et Q41 (la troisième étape, par dérivation).
**À ne pas laisser passer** : Q1, Q3 à Q6, Q8, Q9, Q13, Q15, Q16, Q21, Q22, Q24, Q29, Q31, Q33, Q34 sont des questions de cours ou de calcul direct.
**Gestion du temps** : environ 50 minutes pour l'exercice 1, 1 h 15 pour l'exercice 2, 1 h 40 pour le problème, et un quart d'heure de relecture. Les trois blocs sont indépendants. À l'intérieur du problème, les parties II et III peuvent être abordées en admettant les résultats précédents (Q43 n'utilise que Q36 et Q42).
## Exercice 1 — Préliminaires
On calcule les dérivées successives de $x\mapsto\frac1{1-x}$ de deux façons : directement, puis par la série géométrique. La comparaison donne une formule de sommation qui servira une seule fois, en Q7.
### Question 1
> [!INDICATION]
> Séparer les deux demandes : la régularité vient de la nature de $f$, la formule d'une récurrence.
> [!INDICATION]
> Pour l'hérédité, dériver $x\mapsto(1-x)^{-(k+1)}$ sans oublier la dérivée de $1-x$.
#### Solution
La fonction $x\mapsto1-x$ est polynomiale et ne s'annule pas sur $]-1,1[$. Le quotient $f$ de deux fonctions $\mathcal C^\infty$ à dénominateur non nul est donc de classe $\mathcal C^\infty$, en particulier $\mathcal C^k$ pour tout $k$.
Récurrence sur $k$ : pour $k=0$, $f^{(0)}(x)=\frac{0!}{(1-x)^1}$. Si $f^{(k)}(x)=k!(1-x)^{-(k+1)}$, alors
$$f^{(k+1)}(x)=k!\cdot\big(-(k+1)\big)(1-x)^{-(k+2)}\cdot(-1)=\frac{(k+1)!}{(1-x)^{k+2}}.$$
$$\boxed{\forall k\in\mathbb N,\ \forall x\in\,]-1,1[,\quad f^{(k)}(x)=\frac{k!}{(1-x)^{k+1}}.}$$
> [!PIEGE]
> Oublier le facteur $-1$ venant de la dérivée de $1-x$ produit un signe alterné $(-1)^k$, qui fausse toute la suite de l'exercice.
### Question 2
> [!INDICATION]
> Reconnaître le membre de gauche : c'est la dérivée $k$-ième, terme à terme, d'une série entière très simple.
> [!INDICATION]
> Quel théorème du cours permet de dériver une série entière terme à terme, et sur quel intervalle ?
#### Solution
La série entière $\sum x^n$ a pour rayon $1$ et pour somme $f$ sur $]-1,1[$. La somme d'une série entière est $\mathcal C^\infty$ sur l'intervalle ouvert de convergence, et ses dérivées s'obtiennent terme à terme. La dérivée $k$-ième de $x^n$ est nulle si $n<k$, et vaut $n(n-1)\cdots(n-k+1)x^{n-k}=\frac{n!}{(n-k)!}x^{n-k}$ si $n\ge k$. Avec Q1 :
$$\boxed{\forall k\in\mathbb N,\ \forall x\in\,]-1,1[,\quad\sum_{n=k}^{+\infty}\frac{n!}{(n-k)!}x^{n-k}=\frac{k!}{(1-x)^{k+1}}.}$$
En divisant par $k!$ : $\displaystyle\sum_{n=k}^{+\infty}\binom nkx^{n-k}=\frac1{(1-x)^{k+1}}$ $\quad(\star)$.
> [!METHODE]
> Pour une série entière, on cite le théorème de dérivation terme à terme **sur l'intervalle ouvert de convergence** : aucune convergence uniforme à vérifier. La forme $(\star)$, avec un coefficient binomial, est celle qui servira en probabilités.
## Exercice 1 — Étude d'un jeu de Pile ou Face
$X$ est un temps d'attente, $Y$ un nombre de succès conditionnellement à $X$. La loi de $Y$ s'obtient par la formule des probabilités totales, et c'est la série de Q2 qui permet de la sommer.
### Question 3
> [!INDICATION]
> $X$ est le rang du premier succès dans une suite d'épreuves de Bernoulli indépendantes : quelle loi du cours ?
#### Solution
Les lancers sont indépendants, chacun donne Pile avec probabilité $p\in\,]0,1[$, et $X$ est fini presque sûrement (énoncé). L'événement $\{X=n\}$, $n\ge1$, signifie Face aux $n-1$ premiers lancers puis Pile ; par indépendance :
$$\boxed{X\sim\mathcal G(p),\quad X(\Omega)=\mathbb N^*,\quad P(X=n)=p(1-p)^{n-1}.}$$
Toutes ces probabilités sont strictement positives, puisque $0<p<1$.
> [!JURY]
> « Préciser la loi » demande le nom de la loi, son support et les probabilités élémentaires. Dans le programme, la loi géométrique est celle du rang du premier succès, à valeurs dans $\mathbb N^*$.
### Question 4
> [!INDICATION]
> Sachant $\{X=n\}$, que fait exactement le joueur 2 ? Quelle loi compte le nombre de succès dans $n$ épreuves indépendantes ?
> [!INDICATION]
> Ne pas oublier les valeurs de $k$ que $Y$ ne peut pas atteindre.
#### Solution
$P(X=n)>0$, donc la probabilité conditionnelle est définie. Sachant $\{X=n\}$, le joueur 2 effectue $n$ lancers indépendants de paramètre $p$, et $Y$ compte les Pile : la loi conditionnelle de $Y$ est $\mathcal B(n,p)$.
$$\boxed{P(Y=k\mid X=n)=\binom nkp^k(1-p)^{n-k}\ \text{si }0\le k\le n,\qquad P(Y=k\mid X=n)=0\ \text{si }k>n.}$$
> [!PIEGE]
> Le cas $k>n$ n'est pas un détail : c'est lui qui fera démarrer la somme à $n=k$ en Q7.
### Question 5
> [!INDICATION]
> Quelle famille d'événements, liée à $X$, permet d'appliquer la formule des probabilités totales ? Vérifier ses propriétés.
#### Solution
Les événements $\{X=n\}$, $n\in\mathbb N^*$, sont deux à deux incompatibles, de probabilités non nulles (Q3), et leur réunion $\{X\in\mathbb N^*\}$ est de probabilité $1$ (énoncé). C'est un système quasi-complet d'événements, et la formule des probabilités totales donne, pour tout $k\in\mathbb N$ :
$$\boxed{P(Y=k)=\sum_{n=1}^{+\infty}P(Y=k\mid X=n)\,P(X=n).}$$
> [!PIEGE]
> La somme porte sur $n\ge1$ : $X$ ne prend pas la valeur $0$.
### Question 6
> [!INDICATION]
> Appliquer Q5 avec $k=0$ et Q4 : quelle série reconnaît-on ?
> [!INDICATION]
> Regrouper les puissances de $1-p$ : la raison de la série géométrique est un carré.
#### Solution
$P(Y=0\mid X=n)=(1-p)^n$, donc
$$P(Y=0)=\sum_{n=1}^{+\infty}p(1-p)^{2n-1}=\frac p{1-p}\sum_{n=1}^{+\infty}\big((1-p)^2\big)^n=\frac p{1-p}\cdot\frac{(1-p)^2}{1-(1-p)^2},$$
la série géométrique convergeant car $(1-p)^2\in\,]0,1[$. Comme $1-(1-p)^2=p(2-p)$ :
$$\boxed{P(Y=0)=\frac{1-p}{2-p}.}$$
> [!METHODE]
> Contrôle de vraisemblance : si $p\to1$, le joueur 1 s'arrête au premier lancer et le joueur 2 fait presque sûrement Pile, donc $P(Y=0)\to0$. C'est bien le cas.
### Question 7
> [!INDICATION]
> Même démarche qu'en Q6 ; seuls les termes $n\ge k$ subsistent.
> [!INDICATION]
> Faire apparaître $\binom nk x^{n-k}$ avec un $x$ bien choisi, pour utiliser la forme $(\star)$ de Q2. Vérifier que $x\in\,]-1,1[$.
#### Solution
Soit $k\ge1$. Par Q4, $P(Y=k\mid X=n)=0$ pour $n<k$ ; comme $(n-k)+(n-1)=2(n-k)+(k-1)$,
$$P(Y=k)=\sum_{n=k}^{+\infty}\binom nkp^k(1-p)^{n-k}\,p(1-p)^{n-1}=p^{k+1}(1-p)^{k-1}\sum_{n=k}^{+\infty}\binom nk\big((1-p)^2\big)^{n-k}.$$
Avec $x=(1-p)^2\in\,]0,1[$ et $(\star)$, la somme vaut $\big(1-(1-p)^2\big)^{-(k+1)}=\big(p(2-p)\big)^{-(k+1)}$ :
$$\boxed{\forall k\ge1,\quad P(Y=k)=\frac{(1-p)^{k-1}}{(2-p)^{k+1}}.}$$
Contrôle : $\displaystyle\frac{1-p}{2-p}+\frac1{(2-p)^2}\sum_{k\ge1}\Big(\frac{1-p}{2-p}\Big)^{k-1}=\frac{1-p}{2-p}+\frac1{2-p}=1$.
Pour $p=\frac12$ : $P(Y=0)=\frac13$, $P(Y=1)=\frac49$, $P(Y=2)=\frac4{27}$, puis chaque probabilité est le tiers de la précédente.
> [!PIEGE]
> La formule ne vaut pas pour $k=0$ : elle donnerait $\frac1{(1-p)(2-p)}$, qui n'est pas le résultat de Q6. C'est pourquoi l'énoncé sépare les deux cas. Autre confusion fréquente : $\binom nk$ et $\frac{n!}{(n-k)!}$ diffèrent d'un facteur $k!$.
## Exercice 2 — Existence : la fonction $\Gamma$ vérifie $(S)$
On montre que $\Gamma$ est bien définie, vérifie l'équation fonctionnelle, est de classe $\mathcal C^2$, puis que $\ln\circ\Gamma$ est convexe grâce à Cauchy-Schwarz. La notion de fonction convexe est prise au sens de la définition usuelle : $g(\lambda x+(1-\lambda)y)\le\lambda g(x)+(1-\lambda)g(y)$.
### Question 8
> [!INDICATION]
> L'intégrale est impropre aux deux bornes : étudier séparément $]0,1]$ et $[1,+\infty[$.
> [!INDICATION]
> En $0$, un équivalent suffit ; en $+\infty$, comparer à $\frac1{t^2}$. Pour la stricte positivité, minorer par une intégrale sur un segment.
#### Solution
Soit $x>0$ et $h_x(t)=t^{x-1}e^{-t}$, continue et strictement positive sur $\mathbb R_+^*$.
- En $0^+$ : $h_x(t)\sim\frac1{t^{1-x}}$ avec $1-x<1$, donc $h_x$ est intégrable sur $]0,1]$ (Riemann, fonctions positives).
- En $+\infty$ : $t^2h_x(t)=t^{x+1}e^{-t}\to0$, donc $h_x(t)=o(1/t^2)$, intégrable sur $[1,+\infty[$.
Enfin $\Gamma(x)\ge\int_1^2h_x>0$, car $h_x$ est continue, positive et non nulle sur $[1,2]$.
$$\boxed{\Gamma\text{ est définie sur }\mathbb R_+^*\text{ et à valeurs dans }\mathbb R_+^*.}$$
> [!PIEGE]
> La majoration $t^{x-1}e^{-t}\le e^{-t}$ est fausse près de $0$ lorsque $x<1$, précisément le cas difficile.
### Question 9
> [!INDICATION]
> Intégration par parties, mais sur un segment $[\varepsilon,A]$ de $\mathbb R_+^*$.
#### Solution
Pour $0<\varepsilon<A$ :
$$\int_\varepsilon^At^xe^{-t}\,\mathrm dt=\big[-t^xe^{-t}\big]_\varepsilon^A+x\int_\varepsilon^At^{x-1}e^{-t}\,\mathrm dt.$$
Le crochet tend vers $0$ quand $\varepsilon\to0^+$ (car $x>0$) et $A\to+\infty$ (croissances comparées), et les deux intégrales convergent par Q8. À la limite :
$$\boxed{\Gamma(x+1)=x\,\Gamma(x).}$$
De plus $\Gamma(1)=\int_0^{+\infty}e^{-t}\,\mathrm dt=1$, ce qui servira en Q14.
> [!METHODE]
> Pour une intégrale impropre, on intègre par parties sur un segment puis on passe à la limite, en vérifiant que le crochet a une limite finie.
### Question 10
> [!INDICATION]
> Selon que $t\le1$ ou $t>1$, la fonction $s\mapsto t^s$ n'a pas le même sens de variation.
> [!INDICATION]
> Écrire $t^{x-1}=e^{(x-1)\ln t}$ et regarder le signe de $\ln t$.
#### Solution
- Si $0<t\le1$ : $\ln t\le0$ et $x-1\ge a-1$, donc $(x-1)\ln t\le(a-1)\ln t$, soit $t^{x-1}\le t^{a-1}$ ; avec $e^{-t}\le1$, on obtient $t^{x-1}e^{-t}\le\varphi(t)$.
- Si $t>1$ : $\ln t>0$ et $x-1\le b-1$, donc $t^{x-1}\le t^{b-1}$, et $t^{x-1}e^{-t}\le t^{b-1}e^{-t}=\varphi(t)$.
$$\boxed{\forall(x,t)\in[a,b]\times\mathbb R_+^*,\quad t^{x-1}e^{-t}\le\varphi(t).}$$
> [!PIEGE]
> On garde le facteur $e^{-t}$ sur $]1,+\infty[$ : le majorer par $1$ détruirait l'intégrabilité en $+\infty$.
### Question 11
> [!INDICATION]
> Même plan qu'en Q8, mais le facteur $|\ln t|^k$ empêche d'utiliser un simple équivalent en $0$.
> [!INDICATION]
> En $0$, multiplier par $t^s$ avec $s<1$ bien choisi pour absorber le logarithme par croissances comparées.
#### Solution
$\psi_k$ est positive, continue sur $]0,1]$ et sur $]1,+\infty[$, avec des limites finies en $1$ : elle est continue par morceaux. Pour $k=0$ elle saute de $1$ à $e^{-1}$ en $t=1$ ; pour $k=1,2$ elle est continue en $1$ car $\ln1=0$.
- Sur $]0,1]$ : avec $s=1-\frac a2\in\,]0,1[$, $t^s\psi_k(t)=|\ln t|^kt^{a/2}\to0$, donc $\psi_k(t)=o(t^{-s})$, intégrable.
- Sur $[1,+\infty[$ : $t^2\psi_k(t)=(\ln t)^kt^{b+1}e^{-t}\to0$, donc $\psi_k(t)=o(1/t^2)$, intégrable.
$$\boxed{\psi_0,\psi_1,\psi_2\text{ sont intégrables sur }\mathbb R_+^*.}$$
> [!METHODE]
> Pour absorber un logarithme en $0$, on « paie » une petite puissance : on choisit $s$ strictement entre $1-a$ et $1$, de sorte que $t^s\psi_k(t)\to0$ tout en gardant $s<1$.
### Question 12
> [!INDICATION]
> Théorème de régularité $\mathcal C^k$ d'une intégrale à paramètre : lister ses hypothèses une à une.
> [!INDICATION]
> La domination ne peut pas valoir sur $\mathbb R_+^*$ tout entier : la chercher sur tout segment $[c,d]$, en l'incluant dans un $[a,b]$ avec $0<a<1<b$.
#### Solution
Soit $F(x,t)=t^{x-1}e^{-t}=e^{(x-1)\ln t}e^{-t}$.
- Pour tout $t>0$, $x\mapsto F(x,t)$ est $\mathcal C^2$, avec $\partial_xF=\ln t\;t^{x-1}e^{-t}$ et $\partial_x^2F=(\ln t)^2t^{x-1}e^{-t}$.
- Pour tout $x>0$, ces trois fonctions de $t$ sont continues sur $\mathbb R_+^*$.
- Pour $[c,d]\subset\mathbb R_+^*$, on pose $a=\min(c,\frac12)$ et $b=\max(d,2)$. Pour $x\in[c,d]$ et $j\le2$, Q10 donne $|\partial_x^jF(x,t)|=|\ln t|^jt^{x-1}e^{-t}\le\psi_j(t)$, intégrable par Q11.
Ainsi $F(x,\cdot)$ et $\partial_xF(x,\cdot)$ sont intégrables, et $\partial_x^2F$ est dominée sur tout segment.
$$\boxed{\Gamma\in\mathcal C^2(\mathbb R_+^*),\quad\Gamma'(x)=\int_0^{+\infty}\ln t\;t^{x-1}e^{-t}\,\mathrm dt,\quad\Gamma''(x)=\int_0^{+\infty}(\ln t)^2t^{x-1}e^{-t}\,\mathrm dt.}$$
> [!JURY]
> On attend que chaque hypothèse du théorème soit énoncée et vérifiée, y compris l'intégrabilité des dérivées d'ordre inférieur, et que la domination soit indépendante du paramètre sur chaque segment.
### Question 13
> [!INDICATION]
> Vérifier les quatre propriétés ; seule l'une d'elles demande un vrai argument.
#### Solution
Pour $u,v$ continues sur $[\alpha,\beta]$, $uv$ est continue, donc intégrable sur le segment. La forme est symétrique ($uv=vu$), linéaire à gauche (linéarité de l'intégrale), donc bilinéaire par symétrie, et positive : $\int_\alpha^\beta u^2\ge0$ car $\alpha<\beta$. Si $\int_\alpha^\beta u^2=0$, la fonction $u^2$ est continue, positive, d'intégrale nulle sur un segment non réduit à un point : elle est nulle, donc $u=0$.
$$\boxed{\langle\cdot,\cdot\rangle\text{ est un produit scalaire sur }\mathcal C^0([\alpha,\beta]).}$$
> [!PIEGE]
> Le caractère défini repose sur la **continuité** : pour des fonctions continues par morceaux, la forme ne serait plus définie.
### Question 14
> [!INDICATION]
> Chercher deux fonctions $u,v$ sur $[\alpha,\beta]$ dont les produits scalaires $\langle u,u\rangle$, $\langle u,v\rangle$, $\langle v,v\rangle$ sont les intégrales de $\Gamma$, $\Gamma'$, $\Gamma''$ tronquées.
> [!INDICATION]
> Partager l'intégrande $t^{x-1}e^{-t}$ en deux racines carrées. Après Cauchy-Schwarz, faire tendre $\alpha\to0$ et $\beta\to+\infty$.
> [!INDICATION]
> Pour la convexité, calculer $(\ln\circ\Gamma)''$, puis montrer qu'une fonction de dérivée croissante vérifie l'inégalité de convexité, en comparant les deux intégrales de $G'$ de part et d'autre du point $\lambda x+(1-\lambda)y$.
#### Solution
*Inégalité.* Pour $x>0$ et $0<\alpha<\beta$, soient $u(t)=t^{\frac{x-1}2}e^{-t/2}$ et $v(t)=\ln t\;u(t)$, continues sur $[\alpha,\beta]$. Alors $\langle u,u\rangle=\int_\alpha^\beta t^{x-1}e^{-t}$, $\langle u,v\rangle=\int_\alpha^\beta\ln t\;t^{x-1}e^{-t}$, $\langle v,v\rangle=\int_\alpha^\beta(\ln t)^2t^{x-1}e^{-t}$, et Cauchy-Schwarz donne $\langle u,v\rangle^2\le\langle u,u\rangle\langle v,v\rangle$. Avec $\alpha=\frac1m$, $\beta=m$, $m\to+\infty$, les trois intégrales tendent vers $\Gamma(x)$, $\Gamma'(x)$, $\Gamma''(x)$ (intégrandes intégrables sur $\mathbb R_+^*$ par Q8 et Q12), et l'inégalité large passe à la limite :
$$\boxed{\Gamma'(x)^2\le\Gamma(x)\,\Gamma''(x).}$$
*Convexité.* $G=\ln\circ\Gamma$ est $\mathcal C^2$ car $\Gamma>0$, et $G''=\dfrac{\Gamma''\Gamma-\Gamma'^2}{\Gamma^2}\ge0$, donc $G'$ est croissante. Soient $x<y$, $\lambda\in\,]0,1[$, $z=\lambda x+(1-\lambda)y$ ; alors $z-x=(1-\lambda)(y-x)$ et $y-z=\lambda(y-x)$. Par croissance de $G'$ :
$$G(z)-G(x)=\int_x^zG'\le(z-x)G'(z),\qquad G(y)-G(z)=\int_z^yG'\ge(y-z)G'(z).$$
D'où
$$\lambda G(x)+(1-\lambda)G(y)-G(z)=(1-\lambda)\big(G(y)-G(z)\big)-\lambda\big(G(z)-G(x)\big)\ge\big[(1-\lambda)\lambda-\lambda(1-\lambda)\big](y-x)G'(z)=0.$$
Les cas $\lambda\in\{0,1\}$ et $x=y$ sont immédiats : $\ln\circ\Gamma$ est convexe.
*Conclusion.* Avec Q8 ($\Gamma>0$) et Q9 ($\Gamma(x+1)=x\Gamma(x)$, $\Gamma(1)=1$) :
$$\boxed{\Gamma\text{ vérifie }(S).}$$
> [!PIEGE]
> Cauchy-Schwarz s'applique à un produit scalaire, donc ici sur un **segment** : on ne peut pas l'écrire directement sur $]0,+\infty[$ sans passer par Q13 et une limite.
> [!METHODE]
> L'implication « $G''\ge0\Rightarrow G$ convexe » n'est pas un résultat du cours de PSI : on la démontre en quelques lignes, comme ci-dessus, à partir de la seule croissance de $G'$.
## Exercice 2 — Unicité
On fixe une solution $f$ de $(S)$ et on montre qu'elle est déterminée sur $]0,1]$ par une formule qui ne dépend pas de $f$. On propage ensuite par l'équation fonctionnelle.
### Question 15
> [!INDICATION]
> Récurrence sur $n$, à $x$ fixé, avec la convention du produit vide pour $n=0$.
#### Solution
Pour $n=0$, $f(x)=f(x)$. Si $f(x+n)=x(x+1)\cdots(x+n-1)f(x)$, alors, $(S)$ s'appliquant au réel $x+n>0$, $f(x+n+1)=(x+n)f(x+n)=x(x+1)\cdots(x+n)f(x)$.
$$\boxed{f(x+n)=x(x+1)\cdots(x+n-1)\,f(x).}$$
Pour $x=1$ et avec $f(1)=1$ :
$$\boxed{f(n+1)=n!,\qquad g(n+1)=\ln(n!).}$$
### Question 16
> [!INDICATION]
> Appliquer Q15 au bon rang, puis passer au logarithme en justifiant la positivité.
#### Solution
Q15 au rang $n+1$ : $f(x+n+1)=x(x+1)\cdots(x+n)f(x)$. Tous les facteurs sont strictement positifs ($x>0$ et $f$ à valeurs dans $\mathbb R_+^*$), donc
$$\boxed{g(x+n+1)=g(x)+\ln\big(x(x+1)\cdots(x+n)\big).}$$
### Question 17
> [!INDICATION]
> Le quotient central est la pente d'une corde issue du point d'abscisse $n+1$ : c'est le point $a$ du Lemme 1.
> [!INDICATION]
> Appliquer le lemme deux fois, en comparant la corde $[n+1,\,x+n+1]$ avec une corde à gauche, puis avec une corde à droite. Vérifier l'ordre des points.
#### Solution
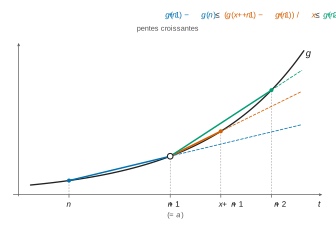
$g$ est convexe sur $\mathbb R_+^*$ par $(S)$. On prend $a=n+1$ dans le Lemme 1.
- Avec les points $n<x+n+1$ (dans $\mathbb R_+^*$ car $n\ge1$, distincts de $n+1$) :
$$\frac{g(n)-g(n+1)}{-1}\le\frac{g(x+n+1)-g(n+1)}{x},\ \text{ soit }\ g(n+1)-g(n)\le\frac{g(x+n+1)-g(n+1)}{x}.$$
- Avec les points $x+n+1\le n+2$ (car $x\le1$) :
$$\frac{g(x+n+1)-g(n+1)}{x}\le\frac{g(n+2)-g(n+1)}{1}.$$
$$\boxed{g(n+1)-g(n)\le\frac{g(x+n+1)-g(n+1)}{x}\le g(n+2)-g(n+1).}$$
> [!METHODE]
> Pour une fonction convexe, les pentes des cordes issues d'un point fixe croissent avec l'autre extrémité. Les trois cordes issues de $(n+1,g(n+1))$, vers $n$, $n+1+x$ et $n+2$, donnent l'encadrement (figure 1).
### Question 18
> [!INDICATION]
> Calculer les deux membres extrêmes avec Q15, et le membre central avec Q16.
> [!INDICATION]
> Isoler $g(x)$ : on obtient un encadrement de la forme $\ln u_n\le g(x)\le\ln u_n+\varepsilon_n$ avec $\varepsilon_n\to0$.
#### Solution
Par Q15, $g(n+1)-g(n)=\ln n$ et $g(n+2)-g(n+1)=\ln(n+1)$. Par Q16, $g(x+n+1)-g(n+1)=g(x)+\ln\big(x(x+1)\cdots(x+n)\big)-\ln(n!)$. En multipliant Q17 par $x>0$ :
$$x\ln n\le g(x)+\ln\frac{x(x+1)\cdots(x+n)}{n!}\le x\ln(n+1).$$
Avec $u_n(x)=\frac{n^xn!}{x(x+1)\cdots(x+n)}$ :
$$0\le g(x)-\ln u_n(x)\le x\ln\Big(1+\frac1n\Big)\le\ln\Big(1+\frac1n\Big)\to0.$$
Par encadrement, $\ln u_n(x)\to g(x)$, et par continuité de l'exponentielle :
$$\boxed{\forall x\in\,]0,1],\quad f(x)=\lim_{n\to+\infty}\frac{n^xn!}{x(x+1)\cdots(x+n)}.}$$
> [!PIEGE]
> Multiplier par $x$ conserve le sens des inégalités parce que $x>0$ ; on conclut d'abord sur $\ln u_n(x)$, puis on revient à $u_n(x)$ par continuité de $\exp$.
### Question 19
> [!INDICATION]
> Quelles hypothèses sur $f$ ont réellement servi de Q15 à Q18 ? $\Gamma$ les vérifie-t-elle ?
#### Solution
Les questions Q15 à Q18 n'utilisent que le fait que $f$ va de $\mathbb R_+^*$ dans $\mathbb R_+^*$ et vérifie $(S)$. Par Q14, $\Gamma$ vérifie ces hypothèses, donc $\Gamma(x)=\lim u_n(x)$ pour $x\in\,]0,1]$. La suite $(u_n(x))$ ne dépend que de $x$ ; par unicité de la limite :
$$\boxed{\forall x\in\,]0,1],\quad f(x)=\Gamma(x).}$$
### Question 20
> [!INDICATION]
> Tout réel strictement positif est un réel de $]0,1]$ translaté d'un entier.
#### Solution
Soit $x>0$. Les intervalles $]n,n+1]$, $n\in\mathbb N$, recouvrent $\mathbb R_+^*$ : il existe $n\in\mathbb N$ tel que $y=x-n\in\,]0,1]$. Par Q15 (pour $f$ et pour $\Gamma$) et Q19 :
$$f(x)=y(y+1)\cdots(y+n-1)f(y)=y(y+1)\cdots(y+n-1)\Gamma(y)=\Gamma(x).$$
$$\boxed{f=\Gamma.}$$
Avec Q14, $\Gamma$ est donc l'unique solution de $(S)$ : c'est le théorème de Bohr-Mollerup.
> [!METHODE]
> Schéma « existence puis unicité » : une formule de représentation, ici la formule de Gauss, montre que toute solution est déterminée. Sans Q14, on saurait seulement que $(S)$ a au plus une solution.
## Problème, Partie I — Deux exemples
On travaille sur $E=\mathbb K_2[X]$, de base canonique $\mathcal B_0=(1,X,X^2)$. L'endomorphisme $u$ n'est pas diagonalisable mais il est dans $\mathcal D$. La dérivation $v$ n'est pas dans $\mathcal D$, car ses sous-espaces stables sont emboîtés. On en déduit que $\mathcal D$ n'est pas un sous-espace vectoriel.
### Question 21
> [!INDICATION]
> Calculer les images de $1$, $X$, $X^2$. La matrice obtenue est triangulaire.
> [!INDICATION]
> Comparer la multiplicité de la valeur propre $0$ et la dimension de $\ker u$.
#### Solution
$u(1)=0$, $u(X)=1$, $u(X^2)=2X^2+2X$ :
$$\boxed{A=\begin{pmatrix}0&1&0\\0&0&2\\0&0&2\end{pmatrix}.}$$
$\chi_u=X^2(X-2)$. Pour $P=a+bX+cX^2$, $u(P)=b+2cX+2cX^2$, donc $\ker u=\mathrm{Vect}(1)$ est de dimension $1$, alors que $0$ est valeur propre double.
$$\boxed{u\text{ n'est pas diagonalisable.}}$$
> [!PIEGE]
> « Triangulaire non diagonale » ne prouve rien : une matrice triangulaire peut être diagonalisable. Il faut comparer dimension et multiplicité, ou vérifier que $\dim\ker u+\dim\ker(u-2\mathrm{Id})=2<3$.
### Question 22
> [!INDICATION]
> Appliquer $u$ deux fois à un polynôme générique.
> [!INDICATION]
> Pour la stabilité, utiliser que $u$ commute avec $u^2$.
#### Solution
$u^2(a+bX+cX^2)=u(b+2cX+2cX^2)=2c+4cX+4cX^2$, nul si et seulement si $c=0$ :
$$\boxed{\ker u^2=\mathbb K_1[X].}$$
C'est un sous-espace vectoriel, et si $u^2(P)=0$ alors $u^2(u(P))=u(u^2(P))=0$ : il est stable par $u$.
> [!METHODE]
> Le noyau (et l'image) d'un polynôme en $u$ est toujours stable par $u$. Cet argument revient en Q40, Q42 et Q43.
### Question 23
> [!INDICATION]
> Lire la matrice colonne par colonne : quelles relations doivent vérifier $u(e_1)$, $u(e_2)$, $u(e_3)$ ?
> [!INDICATION]
> $e_1$ est un vecteur propre pour la valeur propre $2$ ; $e_2$ et $e_3$ se trouvent dans $\ker u^2$.
#### Solution
On veut $u(e_1)=2e_1$, $u(e_2)=0$, $u(e_3)=e_2$. Pour $e_1=a+bX+cX^2$, $u(e_1)=2e_1$ donne $b=2a$ et $2c=2b$ : on prend $e_1=1+2X+2X^2$. On prend $e_2=1$ et $e_3=X$. La matrice des coordonnées $\begin{pmatrix}1&1&0\\2&0&1\\2&0&0\end{pmatrix}$ a pour déterminant $2\neq0$, donc $\mathcal B=(1+2X+2X^2,1,X)$ est une base, et
$$\boxed{\mathrm{Mat}_{\mathcal B}(u)=\begin{pmatrix}2&0&0\\0&0&1\\0&0&0\end{pmatrix}.}$$
Elle est diagonale par blocs, avec un bloc $(2)$ et un bloc $\begin{pmatrix}0&1\\0&0\end{pmatrix}$ ; $p=q=1$ et $p+2q=3$ :
$$\boxed{u\in\mathcal D.}$$
> [!PIEGE]
> La troisième colonne $(0,1,0)$ signifie $u(e_3)=e_2$, et non $u(e_2)=e_3$.
### Question 24
> [!INDICATION]
> Calcul direct.
#### Solution
$v(1)=0$, $v(X)=1$, $v(X^2)=2X$ :
$$\boxed{\mathrm{Mat}_{\mathcal B_0}(v)=\begin{pmatrix}0&1&0\\0&0&2\\0&0&0\end{pmatrix}.}$$
On note que $v^3=0$ et $v^2\neq0$ : $v$ est nilpotent d'indice $3$.
### Question 25
> [!INDICATION]
> Une droite est stable si et seulement si un vecteur directeur est vecteur propre.
> [!INDICATION]
> Pour résoudre $P'=\lambda P$, comparer les degrés.
#### Solution
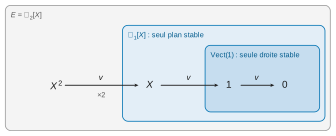
$\mathrm{Vect}(P)$, $P\neq0$, est stable si et seulement s'il existe $\lambda$ tel que $P'=\lambda P$. Si $\lambda\neq0$, on a $\deg P'<\deg P$ quand $P$ n'est pas constant, et $P'=0$ quand il l'est : dans les deux cas $P=0$, ce qui est exclu. Donc $\lambda=0$ et $P$ est une constante non nulle. Réciproquement, $\mathrm{Vect}(1)$ est stable.
$$\boxed{\text{Seule droite stable : }\mathrm{Vect}(1).}$$
### Question 26
> [!INDICATION]
> Montrer d'abord que $\mathbb K_1[X]$ convient. Pour l'unicité, se demander ce qui se passe si un plan stable contient un polynôme de degré $2$.
> [!INDICATION]
> Un sous-espace stable contenant $P$ contient aussi $v(P)$ et $v^2(P)$.
#### Solution
$\mathbb K_1[X]$ est un plan, et il est stable ($v(a+bX)=b$). Soit $F$ un plan stable. S'il contenait $P$ de degré $2$, il contiendrait aussi $P'$ (degré $1$) et $P''$ (constante non nulle), famille échelonnée en degrés donc libre : $\dim F\ge3$, absurde. Donc $F\subset\mathbb K_1[X]$, et l'égalité des dimensions donne $F=\mathbb K_1[X]$.
$$\boxed{\mathbb K_1[X]\text{ est le seul plan stable par }v.}$$
> [!METHODE]
> Pour un sous-espace stable, l'orbite $P,v(P),v^2(P),\dots$ d'un de ses vecteurs y reste. Si cette orbite est libre et trop longue, la dimension est contredite.
### Question 27
> [!INDICATION]
> Lister les couples $(p,q)$ avec $p+2q=3$, puis confronter chaque cas à Q25 et Q26.
#### Solution
Si $v\in\mathcal D$, alors $(p,q)\in\{(3,0),(1,1)\}$.
- $(3,0)$ : il faudrait trois droites stables distinctes, or il n'y en a qu'une (Q25).
- $(1,1)$ : $D_1=\mathrm{Vect}(1)$ et $P_1=\mathbb K_1[X]$ (Q25, Q26), mais $1\in\mathbb K_1[X]$ : la somme n'est pas directe.
$$\boxed{v\notin\mathcal D.}$$
> [!PIEGE]
> Dans le cas $(1,1)$, les deux sous-espaces existent bien : c'est leur intersection non nulle qui fait échouer la somme directe.
### Question 28
> [!INDICATION]
> Pour réfuter, il suffit d'exhiber deux éléments de $\mathcal D$ dont une combinaison linéaire n'est pas dans $\mathcal D$. On connaît déjà un élément hors de $\mathcal D$.
> [!INDICATION]
> Que vaut $u-v$ ?
#### Solution
$w=u-v:P\mapsto X^2P''$ vérifie $w(1)=w(X)=0$ et $w(X^2)=2X^2$ : $w$ est diagonal dans $\mathcal B_0$, donc $w\in\mathcal D$. Alors $v=u-w$ avec $u\in\mathcal D$ (Q23), $w\in\mathcal D$, mais $v\notin\mathcal D$ (Q27).
$$\boxed{\mathcal D\text{ n'est pas un sous-espace vectoriel de }\mathcal L(E).}$$
> [!METHODE]
> Pour montrer qu'une partie n'est pas un sous-espace, on décompose en éléments de la partie un élément dont on sait qu'il n'y est pas. Autre décomposition possible : $v=a+b$ avec $a(X)=1$, $b(X^2)=2X$, les autres images étant nulles.
## Problème, Partie II — Le cas des endomorphismes nilpotents
On montre que les nilpotents de $\mathcal D$ sont exactement ceux de carré nul : d'abord en petite dimension (Q29-Q31), puis en général, par une base adaptée construite à partir de $\mathrm{Im}\,u\subset\ker u$.
### Question 29
> [!INDICATION]
> En dimension $1$, tout endomorphisme est une homothétie.
#### Solution
$u=\lambda\mathrm{Id}_E$, et $u^k=\lambda^k\mathrm{Id}_E=0$ donne $\lambda^k=0$, donc $\lambda=0$.
$$\boxed{u=0.}$$
### Question 30
> [!INDICATION]
> Partir d'une combinaison linéaire nulle et appliquer une puissance de $u$ qui ne laisse subsister qu'un terme.
> [!INDICATION]
> Choisir l'exposant à partir du plus petit indice de coefficient non nul.
#### Solution
$x$ existe car $u^{k-1}\neq0$ (minimalité de $k$). Supposons $\sum_{i=0}^{k-1}\lambda_iu^i(x)=0$ avec des $\lambda_i$ non tous nuls, et soit $i_0$ le plus petit indice tel que $\lambda_{i_0}\neq0$. En appliquant $u^{k-1-i_0}$, les termes d'indice $i>i_0$ font apparaître $u^m$ avec $m\ge k$, donc s'annulent. Il reste $\lambda_{i_0}u^{k-1}(x)=0$, d'où $\lambda_{i_0}=0$ : contradiction.
$$\boxed{(u^{k-1}(x),\dots,u(x),x)\text{ est libre.}}$$
> [!PIEGE]
> Appliquer $u^{k-1}$ directement ne conclut que sur $\lambda_0$ ; il faut soit une récurrence, soit l'argument du plus petit indice.
### Question 31
> [!INDICATION]
> Combien d'éléments compte la famille de Q30, et dans quel espace vit-elle ?
#### Solution
La famille libre de Q30 a $k$ éléments dans un espace de dimension $2$, donc $k\le2$. Comme $u\neq0$, $k\ge2$.
$$\boxed{k=2,\quad u\in\mathcal N_2.}$$
### Question 32
> [!INDICATION]
> Restreindre $u$ à chaque sous-espace de la décomposition (i) : quelle dimension, quelle propriété ?
> [!INDICATION]
> Appliquer Q29 ou Q31 à ces restrictions, puis recoller grâce à la somme directe.
#### Solution
Soit $u\in\mathcal D\cap\mathcal N$ et $E=\bigoplus D_i\oplus\bigoplus P_j$ comme en (i). Pour chaque facteur $F$, l'endomorphisme induit $u_F$ est nilpotent ($u_F^k=(u^k)_F=0$). Si $\dim F=1$, $u_F=0$ (Q29) ; si $\dim F=2$, ou bien $u_F=0$, ou bien Q31 appliquée à $F$ donne $u_F^2=0$. Pour $x=\sum_Fx_F$, on obtient $u^2(x)=\sum_Fu_F^2(x_F)=0$.
$$\boxed{\mathcal D\cap\mathcal N\subset\mathcal N_2.}$$
> [!PIEGE]
> Q31 suppose l'endomorphisme non nul : le cas $u_F=0$ en dimension $2$ se traite à part.
### Question 33
> [!INDICATION]
> Traduire $u^2=0$, puis utiliser le théorème du rang.
#### Solution
$u(u(x))=0$, donc $\mathrm{Im}\,u\subset\ker u$, et $r\le\dim\ker u=n-r$.
$$\boxed{\mathrm{Im}\,u\subset\ker u,\qquad 2r\le n.}$$
### Question 34
> [!INDICATION]
> La famille a $n$ éléments : il suffit de prouver qu'elle est libre.
> [!INDICATION]
> Appliquer $u$ à une combinaison nulle : que deviennent les $e_i$ et les $f_j$ ?
#### Solution
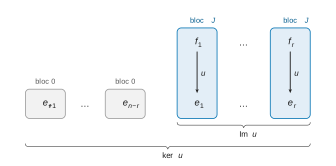
La construction est possible car $\mathrm{Im}\,u\subset\ker u$ (Q33). Si $\sum\lambda_ie_i+\sum\mu_jf_j=0$, en appliquant $u$ on obtient $\sum_{j=1}^r\mu_je_j=0$, donc $\mu_j=0$ ; puis $\sum\lambda_ie_i=0$, donc $\lambda_i=0$. La famille est libre, de cardinal $n$.
$$\boxed{(e_1,\dots,e_{n-r},f_1,\dots,f_r)\text{ est une base de }E.}$$
### Question 35
> [!INDICATION]
> Réordonner la base de Q34 pour que chaque $f_i$ suive immédiatement $e_i$.
> [!INDICATION]
> Placer d'abord les vecteurs de $\ker u$ qui ne sont pas des $e_i$ avec $i\le r$.
#### Solution
Dans $\mathcal B=(e_{r+1},\dots,e_{n-r},e_1,f_1,\dots,e_r,f_r)$, on a $u(e_i)=0$ pour tout $i$ et $u(f_i)=e_i$. Les $n-2r$ premières colonnes sont nulles, et chaque plan $\mathrm{Vect}(e_i,f_i)$ est stable, avec la matrice $\begin{pmatrix}0&1\\0&0\end{pmatrix}=J$ dans la base $(e_i,f_i)$ :
$$\boxed{\mathrm{Mat}_{\mathcal B}(u)=\mathrm{diag}(0_{n-2r},J,\dots,J)\quad(r\text{ blocs }J).}$$
> [!PIEGE]
> Pour que le $1$ soit en haut à droite du bloc, $e_i$ doit précéder $f_i$ : c'est $u(f_i)=e_i$ qui donne la deuxième colonne $(1,0)$.
### Question 36
> [!INDICATION]
> Double inclusion : un sens est déjà fait.
#### Solution
$\mathcal D\cap\mathcal N\subset\mathcal N_2$ est Q32. Si $u\in\mathcal N_2$, $u$ est nilpotent ($u^2=0$), et Q35 fournit une matrice diagonale par blocs avec $p=n-2r\ge0$ blocs de taille $1$ et $q=r$ blocs de taille $2$, $p+2q=n$ : $u\in\mathcal D$.
$$\boxed{\mathcal N_2=\mathcal D\cap\mathcal N.}$$
## Problème, Partie III — Un critère d'appartenance à $\mathcal D$
On veut montrer que si $u$ annule $P=\prod(X-\alpha_i)\prod(X-\beta_j)^2$, alors $E$ se décompose en noyaux $\ker(u-\alpha_i\mathrm{Id})$ et $\ker(u-\beta_j\mathrm{Id})^2$, sur lesquels la partie II s'applique. La somme directe s'obtient par une relation de type Bézout (Q37-Q40), et la somme totale par une base de polynômes (Q41-Q42). Cette démarche guidée n'utilise pas le lemme de décomposition des noyaux.
### Question 37
> [!INDICATION]
> Comparer les dimensions de départ et d'arrivée : l'injectivité suffit.
> [!INDICATION]
> Si $(X-a)^2A=-(X-b)^2B$, évaluer en $a$ cette égalité et sa dérivée : que dire de $B$, sachant que $\deg B\le1$ ?
#### Solution
$\varphi$ est linéaire et à valeurs dans $\mathbb K_3[X]$, et $\dim\mathbb K_1[X]^2=4=\dim\mathbb K_3[X]$. Si $\varphi(A,B)=0$, l'évaluation en $a$ donne $(a-b)^2B(a)=0$, donc $B(a)=0$ ; la dérivée évaluée en $a$ donne $2(a-b)B(a)+(a-b)^2B'(a)=0$, donc $B'(a)=0$. Comme $\deg B\le1$, $B=B(a)+B'(a)(X-a)=0$, puis $(X-a)^2A=0$ et $A=0$. $\varphi$ est injective, donc bijective.
$$\boxed{\varphi\text{ est un isomorphisme ; il existe }(A,B)\in\mathbb K_1[X]^2\text{ tel que }(X-a)^2A+(X-b)^2B=1.}$$
Exemple : pour $a=0$, $b=1$, $X^2(3-2X)+(X-1)^2(1+2X)=1$.
> [!METHODE]
> Un isomorphisme entre espaces de polynômes de même dimension s'obtient par l'injectivité seule. Les évaluations (et dérivées) aux racines remplacent ici l'arithmétique des polynômes.
### Question 38
> [!INDICATION]
> Évaluer en $u$ la relation de Q37, puis l'appliquer à un vecteur de l'intersection.
#### Solution
$\mathrm{Id}_E=A(u)\circ(u-a\mathrm{Id}_E)^2+B(u)\circ(u-b\mathrm{Id}_E)^2$, car $P\mapsto P(u)$ est un morphisme d'algèbres et les polynômes en $u$ commutent. Pour $x$ dans l'intersection, $x=A(u)(0)+B(u)(0)=0$.
$$\boxed{\ker(u-a\mathrm{Id}_E)^2\cap\ker(u-b\mathrm{Id}_E)^2=\{0\}.}$$
> [!PIEGE]
> Il faut placer $A(u)$ **à gauche** de $(u-a\mathrm{Id}_E)^2$ pour que l'annulation se produise : c'est la commutation des polynômes en $u$ qui l'autorise.
### Question 39
> [!INDICATION]
> C'est un résultat du cours sur les sous-espaces propres ; en redonner la preuve, car elle sert de modèle à Q40.
> [!INDICATION]
> Récurrence sur $p$ : appliquer $u-\alpha_p\mathrm{Id}_E$ à une décomposition de $0$.
#### Solution
Pour $p\le1$, rien à montrer. Si $\sum_{i=1}^px_i=0$ avec $u(x_i)=\alpha_ix_i$, appliquer $u-\alpha_p\mathrm{Id}_E$ donne $\sum_{i<p}(\alpha_i-\alpha_p)x_i=0$. Par hypothèse de récurrence, $(\alpha_i-\alpha_p)x_i=0$, donc $x_i=0$ pour $i<p$, puis $x_p=0$.
$$\boxed{\text{La somme des }\ker(u-\alpha_i\mathrm{Id}_E)\text{ est directe.}}$$
Certains de ces noyaux peuvent être réduits à $\{0\}$, ce qui ne gêne pas.
### Question 40
> [!INDICATION]
> Formuler l'hypothèse de récurrence « pour tout $p$ et toutes familles », pour pouvoir l'appliquer à une famille de $\beta$ tronquée.
> [!INDICATION]
> Appliquer $(u-\beta_{q+1}\mathrm{Id}_E)^2$ à une décomposition de $0$ : il tue le dernier terme et laisse stables les autres noyaux.
> [!INDICATION]
> Une fois l'hypothèse de récurrence appliquée, les termes $y_j$ restants sont dans deux noyaux à la fois : penser à Q38.
#### Solution
$\mathcal H_q$ : pour tout $p$ et tous scalaires deux à deux distincts, la somme est directe. $\mathcal H_0$ est Q39.
Supposons $\mathcal H_q$. Soit $\sum_ix_i+\sum_{j=1}^{q+1}y_j=0$, avec $x_i\in\ker(u-\alpha_i\mathrm{Id})$ et $y_j\in\ker(u-\beta_j\mathrm{Id})^2$, et soit $w=(u-\beta_{q+1}\mathrm{Id})^2$. Alors $w(y_{q+1})=0$, $w(x_i)=(\alpha_i-\beta_{q+1})^2x_i$, et $w(y_j)\in\ker(u-\beta_j\mathrm{Id})^2$ pour $j\le q$, par commutation. Donc
$$\sum_i(\alpha_i-\beta_{q+1})^2x_i+\sum_{j\le q}w(y_j)=0,$$
et $\mathcal H_q$ donne la nullité de chaque terme : $x_i=0$, et $y_j\in\ker(u-\beta_{q+1}\mathrm{Id})^2\cap\ker(u-\beta_j\mathrm{Id})^2=\{0\}$ (Q38). Enfin $y_{q+1}=0$.
$$\boxed{\bigoplus_{i=1}^p\ker(u-\alpha_i\mathrm{Id}_E)\oplus\bigoplus_{j=1}^q\ker(u-\beta_j\mathrm{Id}_E)^2\text{ est directe.}}$$
> [!METHODE]
> Pour prouver qu'une somme est directe, on montre que toute décomposition de $0$ est triviale, en appliquant un polynôme en $u$ qui tue un terme et préserve les autres.
### Question 41
> [!INDICATION]
> Compter les éléments et vérifier les degrés : la liberté suffit.
> [!INDICATION]
> Évaluer une combinaison nulle en $\alpha_i$, puis en $\beta_j$. Quels polynômes ne s'annulent pas en ces points ?
> [!INDICATION]
> Les $Q_j$ s'annulent tous en chaque $\beta_l$ : pour eux, dériver avant d'évaluer.
#### Solution
$N=p+2q\ge1$. Les $P_i$, $Q_j$ sont de degré $N-1$ et les $R_j$ de degré $N-2$ : la famille, de cardinal $N=\dim\mathbb K_{N-1}[X]$, est dans $\mathbb K_{N-1}[X]$. Soit $\sum\lambda_iP_i+\sum(\mu_jQ_j+\nu_jR_j)=0$.
- En $\alpha_{i_0}$ : seul $P_{i_0}$ ne s'annule pas, avec $P_{i_0}(\alpha_{i_0})=\prod_{l\neq i_0}(\alpha_{i_0}-\alpha_l)\prod_j(\alpha_{i_0}-\beta_j)^2\neq0$ ; donc $\lambda_{i_0}=0$.
- En $\beta_{j_0}$ : $Q_j$ et $R_j$ ($j\neq j_0$) contiennent $(X-\beta_{j_0})^2$, et $Q_{j_0}=(X-\beta_{j_0})R_{j_0}$ s'annule ; il reste $\nu_{j_0}R_{j_0}(\beta_{j_0})=0$ avec $R_{j_0}(\beta_{j_0})\neq0$, donc $\nu_{j_0}=0$.
- Il reste $\sum\mu_jQ_j=0$ ; on dérive et on évalue en $\beta_{j_0}$ : $Q_j'(\beta_{j_0})=0$ pour $j\neq j_0$ (facteur double), et $Q_{j_0}'(\beta_{j_0})=R_{j_0}(\beta_{j_0})\neq0$ ; donc $\mu_{j_0}=0$.
$$\boxed{\mathcal B\text{ est une base de }\mathbb K_{p+2q-1}[X].}$$
> [!PIEGE]
> $Q_j(\beta_j)=0$ : on ne peut pas isoler $\mu_j$ par simple évaluation. L'ordre (les $\lambda$, puis les $\nu$, puis les $\mu$ par dérivation) est imposé par les annulations.
### Question 42
> [!INDICATION]
> Écrire $1$ dans la base $\mathcal B$, évaluer en $u$ et appliquer à un vecteur $x$.
> [!INDICATION]
> Pour placer chaque morceau dans le bon noyau, calculer $(X-\alpha_i)P_i$, $(X-\beta_j)^2Q_j$ et $(X-\beta_j)^2R_j$ en fonction de $P$.
#### Solution
$1=\sum\lambda_iP_i+\sum(\mu_jQ_j+\nu_jR_j)$ ($1\in\mathbb K_{N-1}[X]$ car $N\ge1$). Pour $x\in E$, $x=\sum_ix_i+\sum_jy_j$ avec $x_i=\lambda_iP_i(u)(x)$ et $y_j=(\mu_jQ_j+\nu_jR_j)(u)(x)$. Comme $P(u)=0$, $(X-\alpha_i)P_i=P$, $(X-\beta_j)^2Q_j=(X-\beta_j)P$ et $(X-\beta_j)^2R_j=P$ :
$$(u-\alpha_i\mathrm{Id})(x_i)=\lambda_iP(u)(x)=0,\qquad(u-\beta_j\mathrm{Id})^2(y_j)=\mu_j(u-\beta_j\mathrm{Id})\big(P(u)(x)\big)+\nu_jP(u)(x)=0.$$
Donc $E$ est la somme de ces noyaux, et cette somme est directe (Q40) :
$$\boxed{E=\bigoplus_{i=1}^p\ker(u-\alpha_i\mathrm{Id}_E)\oplus\bigoplus_{j=1}^q\ker(u-\beta_j\mathrm{Id}_E)^2.}$$
> [!JURY]
> Une égalité « $E=\bigoplus\dots$ » demande deux choses : que la somme soit $E$ (ici par la décomposition de $1$) et qu'elle soit directe (ici par Q40). Il faut citer les deux.
### Question 43
> [!INDICATION]
> Sur chaque $\ker(u-\alpha_i\mathrm{Id})$, $u$ est une homothétie. Sur chaque $\ker(u-\beta_j\mathrm{Id})^2$, quel endomorphisme est de carré nul ?
> [!INDICATION]
> Appliquer Q36 non pas à $u$, mais à l'endomorphisme induit par $u-\beta_j\mathrm{Id}$ sur ce noyau, vu comme un espace vectoriel à part entière.
> [!INDICATION]
> Vérifier qu'un sous-espace stable par $u-\beta_j\mathrm{Id}$ est stable par $u$, puis recoller les décompositions.
#### Solution
Les sous-espaces $E_i=\ker(u-\alpha_i\mathrm{Id})$ et $F_j=\ker(u-\beta_j\mathrm{Id})^2$ sont stables par $u$, et $E=\bigoplus E_i\oplus\bigoplus F_j$ (Q42).
- Sur $E_i\neq\{0\}$, $u$ induit $\alpha_i\mathrm{Id}$ : une base de $E_i$ le découpe en droites stables.
- Sur $F_j\neq\{0\}$, $\theta_j$, induit par $u-\beta_j\mathrm{Id}$, vérifie $\theta_j^2=0$ ; par Q36 appliquée à l'espace $F_j$, $F_j$ est somme directe de sous-espaces de dimension $1$ ou $2$ stables par $\theta_j$, donc par $u=\theta_j+\beta_j\mathrm{Id}$ sur $F_j$.
En réunissant, $E$ est somme directe de $p'$ droites et $q'$ plans stables par $u$, avec $p'+2q'=n$. Dans une base adaptée, la matrice de $u$ a des blocs $(\alpha_i)$, $(\beta_j)$ et $\begin{pmatrix}\beta_j&1\\0&\beta_j\end{pmatrix}$.
$$\boxed{u\in\mathcal D.}$$
Tout polynôme annulateur scindé à racines simples ou doubles peut être rendu unitaire, donc mis sous la forme (2), avec $(p,q)\neq(0,0)$ puisque $E\neq\{0\}$ : le critère est démontré.
> [!PIEGE]
> $u$ restreint à $F_j$ n'est nilpotent que si $\beta_j=0$ : c'est à $\theta_j=u-\beta_j\mathrm{Id}$ qu'on applique la partie II.
> [!METHODE]
> C'est l'analogue « par blocs » du critère du cours : $u$ est diagonalisable si et seulement s'il annule un polynôme scindé à racines simples. Autoriser des racines doubles ajoute des blocs $\beta I_2+J$.
## Bilan
**Méthodes à retenir.**
- Dérivation terme à terme d'une série entière sur l'intervalle ouvert de convergence, pour sommer des séries du type $\sum\binom nkx^{n-k}$ (lois de Pascal, binomiales négatives).
- Formule des probabilités totales avec un système quasi-complet $\{X=n\}$ : vérifier l'incompatibilité, la probabilité totale égale à $1$, et le support de la somme.
- Intégrales à paramètre : domination **sur tout segment**, en exploitant la monotonie de $s\mapsto t^s$ selon que $t\le1$ ou $t\ge1$.
- Cauchy-Schwarz sur un segment, puis passage à la limite dans une inégalité large.
- Convexité et pentes des cordes : encadrer une quantité entre deux pentes connues pour obtenir une limite.
- Réduction : noyaux de polynômes en $u$ stables, sommes directes par décomposition de $0$, bases adaptées à $\mathrm{Im}\,u\subset\ker u$, relations de Bézout par isomorphisme de dimensions.
**Prérequis à revoir.** Loi géométrique et loi binomiale ; théorème de régularité $\mathcal C^k$ des intégrales à paramètre ; définition d'un produit scalaire ; sous-espaces stables et endomorphismes induits ; nilpotence ; théorème du rang ; polynômes d'endomorphismes.
**Questions classiques transposables.** Liberté de $(x,u(x),\dots,u^{k-1}(x))$ pour un nilpotent (Q30) ; forme réduite d'un endomorphisme de carré nul (Q35) ; somme directe de sous-espaces propres (Q39) ; log-convexité de $\Gamma$ et formule de Gauss (Q14, Q18) ; loi d'un nombre de succès dont le nombre d'essais est aléatoire (Q7).
Aide sur le corrigé
Connectez-vous pour demander une explication.