Maths 1
Centrale-SupélecTSI2026
Rédigé par IA, non vérifié
Signaler une erreur# Centrale-Supélec TSI — Mathématiques 1 2026 · Corrigé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
Sujet : *La méthode des moindres carrés* (4 heures, calculatrice autorisée). Notations de l'énoncé : $\langle\cdot,\cdot\rangle$ et $\|\cdot\|_2$ désignent les produits scalaires et normes canoniques ; pour un sous-espace $F$ de dimension finie, $p_F$ désigne la projection orthogonale sur $F$.
## Partie A — Quelques problèmes de minimisation et de convergence
### I — Distance entre un vecteur et un sous-espace vectoriel
### Question 1
Les trois vecteurs sont non nuls et
$$\langle e_1,e_2\rangle=1-2+1+0=0,\qquad \langle e_1,e_3\rangle=1+0-1+0=0,\qquad \langle e_2,e_3\rangle=1+0-1+0=0.$$
Une famille orthogonale de vecteurs non nuls est libre ; comme $(e_1,e_2,e_3)$ engendre $F$ par définition, c'est une base orthogonale de $F$, et $\dim F=3$.
On a $\|e_1\|_2=\sqrt6$, $\|e_2\|_2=\sqrt3$, $\|e_3\|_2=\sqrt2$, d'où la base orthonormée
$$\boxed{\left(\tfrac{1}{\sqrt6}e_1,\ \tfrac{1}{\sqrt3}e_2,\ \tfrac{1}{\sqrt2}e_3\right).}$$
### Question 2
Soit $w=(x,y,z,t)^T$. Dans la base orthogonale $(e_1,e_2,e_3)$ de $F$,
$$p_F(w)=\sum_{i=1}^3\frac{\langle w,e_i\rangle}{\|e_i\|_2^2}e_i=\frac{x-2y+z}{6}e_1+\frac{x+y+z}{3}e_2+\frac{x-z}{2}e_3.$$
En réduisant au dénominateur $6$, les coordonnées valent
$$\tfrac16\big[(x-2y+z)+2(x+y+z)+3(x-z)\big]=x,\quad \tfrac16\big[-2(x-2y+z)+2(x+y+z)\big]=y,$$
$$\tfrac16\big[(x-2y+z)+2(x+y+z)-3(x-z)\big]=z,\quad 0.$$
$$\boxed{p_F\begin{pmatrix}x\\y\\z\\t\end{pmatrix}=\begin{pmatrix}x\\y\\z\\0\end{pmatrix}.}$$
C'est cohérent : les $e_i$ ont une quatrième coordonnée nulle, donc $F\subset\{t=0\}$, et l'égalité des dimensions donne $F=\{t=0\}$.
### Question 3
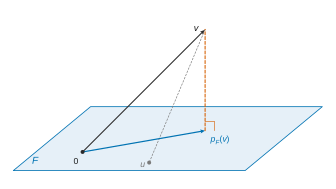
$F$ est de dimension finie, donc $\min_{u\in F}\|v-u\|_2$ existe, est atteint en $u=p_F(v)$ et vaut $\|v-p_F(v)\|_2$. Par Q2, $p_F(v)=(1,1,1,0)^T$ et $v-p_F(v)=(0,0,0,1)^T$, d'où
$$\boxed{\min_{u\in F}\|v-u\|_2=1.}$$
### II — Séries de Fourier
### Question 4
*$f\in E$.* Sur $]-\pi,\pi]$, $f$ coïncide avec $t\mapsto\cos(\alpha t)$, continue. En $-\pi$ : $f(-\pi)=f(\pi)=\cos(\alpha\pi)$ et $\lim_{x\to-\pi^+}f(x)=\cos(-\alpha\pi)=\cos(\alpha\pi)$. Donc $f$ est continue sur $\mathbb R$ et $2\pi$-périodique ; elle est de plus $\mathcal C^1$ par morceaux.
*Parité.* Pour $x\in]-\pi,\pi[$, $f(-x)=\cos(-\alpha x)=f(x)$, et $f(-\pi)=f(\pi)$ ; par périodicité $f$ est paire. Pour $n\geqslant1$, $t\mapsto f(t)\sin(nt)$ est impaire et $2\pi$-périodique ; l'intégrale sur une période ne dépendant pas de la période choisie,
$$b_n(f)=\frac1\pi\int_{-\pi}^{\pi}f(t)\sin(nt)\,dt=0.$$
*Calcul de $a_0$.* Comme $\alpha\neq0$ :
$$a_0(f)=\frac1{2\pi}\int_{-\pi}^{\pi}\cos(\alpha t)\,dt=\frac1{2\pi}\cdot\frac{2\sin(\alpha\pi)}{\alpha}=\frac{\sin(\alpha\pi)}{\alpha\pi}.$$
*Calcul de $a_n$, $n\geqslant1$.* On linéarise $\cos(\alpha t)\cos(nt)=\frac12[\cos((\alpha+n)t)+\cos((\alpha-n)t)]$. Comme $\alpha\notin\mathbb Z$, $\alpha\pm n\neq0$, et $\sin((\alpha\pm n)\pi)=(-1)^n\sin(\alpha\pi)$, donc
$$a_n(f)=\frac1{2\pi}\left[\frac{2\sin((\alpha+n)\pi)}{\alpha+n}+\frac{2\sin((\alpha-n)\pi)}{\alpha-n}\right]=\frac{(-1)^n\sin(\alpha\pi)}{\pi}\left(\frac1{\alpha+n}+\frac1{\alpha-n}\right).$$
$$\boxed{b_n(f)=0,\qquad a_0(f)=\frac{\sin(\alpha\pi)}{\alpha\pi},\qquad a_n(f)=\frac{(-1)^n}{\pi}\,\frac{2\alpha\sin(\alpha\pi)}{\alpha^2-n^2}.}$$
### Question 5
*Convergence.* Comme $\alpha\notin\mathbb Z$, les termes sont définis, et $n^2-\alpha^2\sim n^2$. Donc $\left|\frac1{n^2-\alpha^2}\right|\sim\frac1{n^2}$ et $\frac1{(n^2-\alpha^2)^2}\sim\frac1{n^4}$ : par comparaison à des séries de Riemann convergentes, les deux séries convergent absolument.
*Première somme.* $f$ est continue, $2\pi$-périodique et $\mathcal C^1$ par morceaux. Par le théorème de Dirichlet, $S_N(f)(x)\to f(x)$ pour tout réel $x$. En $x=\pi$, avec $\cos(n\pi)=(-1)^n$ :
$$\cos(\alpha\pi)=\frac{\sin(\alpha\pi)}{\alpha\pi}+\frac{2\alpha\sin(\alpha\pi)}{\pi}\sum_{n=1}^{+\infty}\frac{1}{\alpha^2-n^2}=\frac{\sin(\alpha\pi)}{\alpha\pi}-\frac{2\alpha\sin(\alpha\pi)}{\pi}\sum_{n=1}^{+\infty}\frac{1}{n^2-\alpha^2}.$$
Comme $\sin(\alpha\pi)\neq0$ :
$$\boxed{\sum_{n=1}^{+\infty}\frac1{n^2-\alpha^2}=\frac1{2\alpha^2}-\frac{\pi\cos(\alpha\pi)}{2\alpha\sin(\alpha\pi)}.}$$
*Seconde somme.* La formule de Parseval s'applique à $f$, continue par morceaux et $2\pi$-périodique :
$$\frac1{2\pi}\int_0^{2\pi}f^2=a_0(f)^2+\frac12\sum_{n=1}^{+\infty}\big(a_n(f)^2+b_n(f)^2\big).$$
D'une part, avec $\cos^2(\alpha t)=\frac{1+\cos(2\alpha t)}2$,
$$\frac1{2\pi}\int_{-\pi}^{\pi}\cos^2(\alpha t)\,dt=\frac12+\frac{\sin(2\alpha\pi)}{4\alpha\pi}=\frac12+\frac{\sin(\alpha\pi)\cos(\alpha\pi)}{2\alpha\pi}.$$
D'autre part, en notant $S=\sum_{n\geqslant1}\frac1{(n^2-\alpha^2)^2}$ et puisque $a_n(f)^2=\frac{4\alpha^2\sin^2(\alpha\pi)}{\pi^2(n^2-\alpha^2)^2}$, le membre de droite vaut $\frac{\sin^2(\alpha\pi)}{\alpha^2\pi^2}+\frac{2\alpha^2\sin^2(\alpha\pi)}{\pi^2}S$. D'où
$$S=\frac{\pi^2}{2\alpha^2\sin^2(\alpha\pi)}\left[\frac12+\frac{\sin(\alpha\pi)\cos(\alpha\pi)}{2\alpha\pi}-\frac{\sin^2(\alpha\pi)}{\alpha^2\pi^2}\right],$$
$$\boxed{\sum_{n=1}^{+\infty}\frac1{(n^2-\alpha^2)^2}=\frac{\pi^2}{4\alpha^2\sin^2(\alpha\pi)}+\frac{\pi\cos(\alpha\pi)}{4\alpha^3\sin(\alpha\pi)}-\frac1{2\alpha^4}.}$$
(Contrôle pour $\alpha=0{,}3$ : $1{,}751388$ et $1{,}293131$.)
### Question 6
Soit $t\in\mathbb R\setminus\pi\mathbb Z$ et $\alpha=t/\pi\in\mathbb R\setminus\mathbb Z$. La relation obtenue en $x=\pi$ à la question 5, divisée par $\sin(\alpha\pi)\neq0$ et multipliée par $\pi$, s'écrit
$$\frac{\pi\cos(\alpha\pi)}{\sin(\alpha\pi)}=\frac1\alpha+\sum_{n=1}^{+\infty}\frac{2\alpha}{\alpha^2-n^2}.$$
Avec $\alpha=t/\pi$ : $\frac{2\alpha}{\alpha^2-n^2}=\frac{2t\pi}{t^2-(n\pi)^2}$ et $\frac1\alpha=\frac\pi t$. En divisant par $\pi$ :
$$\boxed{\frac{\cos t}{\sin t}=\frac1t+\sum_{n=1}^{+\infty}\frac{2t}{t^2-(n\pi)^2}.}$$
### Question 7
Soit $n\in\mathbb N^*$. Par linéarité de l'intégrale et $e^{\mp int}=\cos(nt)\mp i\sin(nt)$ :
$$c_n(f)=\frac12\cdot\frac1\pi\int_0^{2\pi}f(t)\cos(nt)\,dt-\frac i2\cdot\frac1\pi\int_0^{2\pi}f(t)\sin(nt)\,dt=\frac{a_n(f)-ib_n(f)}2,$$
$$c_{-n}(f)=\frac1{2\pi}\int_0^{2\pi}f(t)e^{int}\,dt=\frac{a_n(f)+ib_n(f)}2.$$
En additionnant : $c_n(f)+c_{-n}(f)=a_n(f)$. En soustrayant : $c_n(f)-c_{-n}(f)=-ib_n(f)$, et en multipliant par $i$ :
$$\boxed{a_n(f)=c_n(f)+c_{-n}(f),\qquad b_n(f)=i\big(c_n(f)-c_{-n}(f)\big).}$$
### Question 8
Soit $n\in\mathbb Z$. $f$ est $\mathcal C^2$ et $2\pi$-périodique, donc $f(2\pi)=f(0)$, $f'(2\pi)=f'(0)$, et $e^{-2in\pi}=1$. Deux intégrations par parties donnent
$$\int_0^{2\pi}f''(t)e^{-int}dt=\big[f'(t)e^{-int}\big]_0^{2\pi}+in\int_0^{2\pi}f'(t)e^{-int}dt=in\Big(\big[f(t)e^{-int}\big]_0^{2\pi}+in\int_0^{2\pi}f(t)e^{-int}dt\Big),$$
les crochets étant nuls. Donc $c_n(f'')=(in)^2c_n(f)=-n^2c_n(f)$.
Par $(\mathcal E)$, $f''(t)=-e^{it}f(t)$, donc
$$c_n(f'')=-\frac1{2\pi}\int_0^{2\pi}f(t)e^{-i(n-1)t}dt=-c_{n-1}(f).$$
En comparant : $\boxed{c_{n-1}(f)=n^2c_n(f)}$ pour tout $n\in\mathbb Z$.
*Indices négatifs.* Pour $n=0$ : $c_{-1}(f)=0$. Si $c_{-k}(f)=0$ ($k\geqslant1$), la relation en $n=-k$ donne $c_{-k-1}(f)=k^2c_{-k}(f)=0$. Par récurrence, $c_n(f)=0$ pour tout $n<0$.
*Indices positifs.* Pour $n\geqslant1$, $c_n(f)=\frac{c_{n-1}(f)}{n^2}$ ; par récurrence (vrai en $n=0$), $c_n(f)=\frac{c_0(f)}{(n!)^2}$ puisque $n!=n\,(n-1)!$.
$$\boxed{c_n(f)=\begin{cases}\dfrac{c_0(f)}{(n!)^2}&\text{si }n\geqslant0\\[2mm]0&\text{si }n<0.\end{cases}}$$
### Question 9
Les fonctions $u=\operatorname{Re}f$ et $v=\operatorname{Im}f$ sont réelles, $2\pi$-périodiques et $\mathcal C^2$, donc continues et $\mathcal C^1$ par morceaux : par le théorème de Dirichlet, $S_N(u)(x)\to u(x)$ et $S_N(v)(x)\to v(x)$ pour tout $x$. Par linéarité des coefficients, $S_N(f)=S_N(u)+iS_N(v)\to f$ simplement.
Par Q7, pour $n\geqslant1$,
$$a_n(f)\cos(nx)+b_n(f)\sin(nx)=(c_n+c_{-n})\cos(nx)+i(c_n-c_{-n})\sin(nx)=c_n(f)e^{inx}+c_{-n}(f)e^{-inx},$$
et $a_0(f)=c_0(f)$. Donc $S_N(f)(x)=c_0(f)+\sum_{n=1}^N\big(c_n(f)e^{inx}+c_{-n}(f)e^{-inx}\big)$, et en passant à la limite puis en utilisant Q8 :
$$\boxed{f(x)=c_0(f)+\sum_{n=1}^{+\infty}\big(c_n(f)e^{inx}+c_{-n}(f)e^{-inx}\big)=c_0(f)\sum_{n=0}^{+\infty}\frac{e^{inx}}{(n!)^2}.}$$
(La série converge absolument car $\sum\frac1{(n!)^2}$ converge.)
### Question 10
*Dimension.* $(\mathcal E)$ s'écrit $y''+a(x)y'+b(x)y=0$ avec $a=0$ et $b:x\mapsto e^{ix}$ continues sur l'intervalle $\mathbb R$. Par le théorème de Cauchy linéaire, pour tout $(\mu,\nu)\in\mathbb C^2$ il existe une unique solution $g$ telle que $g(0)=\mu$, $g'(0)=\nu$. L'application linéaire $g\mapsto(g(0),g'(0))$ est donc un isomorphisme de l'espace $\mathcal S$ des solutions sur $\mathbb C^2$ :
$$\boxed{\dim_{\mathbb C}\mathcal S=2.}$$
*Solutions non périodiques.* Soit $g_0:x\mapsto\sum_{n\geqslant0}\frac{e^{inx}}{(n!)^2}$, solution admise, $2\pi$-périodique et non nulle ($g_0(0)=\sum\frac1{(n!)^2}>0$). Soit $\mathcal P$ le sous-espace des solutions $2\pi$-périodiques. Toute $g\in\mathcal P$ est $\mathcal C^2$ et $2\pi$-périodique, donc Q9 donne $g=c_0(g)g_0$ : $\mathcal P=\mathbb Cg_0$, de dimension 1. Comme $\dim\mathcal S=2>1$, il existe des solutions non $2\pi$-périodiques ; par exemple la solution $g_1$ telle que $g_1(0)=0$, $g_1'(0)=1$ (si elle valait $cg_0$, alors $cg_0(0)=0$ imposerait $c=0$, donc $g_1=0$, contredisant $g_1'(0)=1$).
**Oui, $(\mathcal E)$ admet des solutions qui ne sont pas $2\pi$-périodiques.**
### Question 11
Toutes ces fonctions sont dans $E$. Pour $n\neq m$ dans $\mathbb N$, $n+m$ et $n-m$ sont des entiers non nuls et $\int_0^{2\pi}\cos(kx)\,dx=0$ pour $k\in\mathbb Z^*$, donc
$$\varphi(e_n,e_m)=\frac1{4\pi}\int_0^{2\pi}\big[\cos((n+m)x)+\cos((n-m)x)\big]dx=0,$$
et de même, pour $1\leqslant n\neq m$, $\varphi(f_n,f_m)=\frac1{4\pi}\int_0^{2\pi}[\cos((n-m)x)-\cos((n+m)x)]dx=0$. Pour $n\in[\![0,N]\!]$, $m\in[\![1,N]\!]$, comme $\int_0^{2\pi}\sin(kx)\,dx=0$ pour tout $k\in\mathbb Z$,
$$\varphi(e_n,f_m)=\frac1{4\pi}\int_0^{2\pi}\big[\sin((n+m)x)-\sin((n-m)x)\big]dx=0.$$
La famille est orthogonale. Elle n'est pas orthonormale : $\|e_0\|^2=1$ mais, pour $n\geqslant1$, $\|e_n\|^2=\frac1{4\pi}\int_0^{2\pi}(1+\cos(2nx))dx=\frac12$, et de même $\|f_n\|^2=\frac12$.
$$\boxed{\text{Famille orthogonale, non orthonormale : }\|e_0\|=1,\ \|e_n\|=\|f_n\|=\tfrac1{\sqrt2}\ (n\geqslant1).}$$
### Question 12
D'après Q11, $(e_0,\dots,e_N,f_1,\dots,f_N)$ est une base orthogonale de $V_N$ (vecteurs non nuls orthogonaux, générateurs par définition). Donc
$$p_{V_N}(g)=\frac{\varphi(g,e_0)}{\|e_0\|^2}e_0+\sum_{n=1}^N\left(\frac{\varphi(g,e_n)}{\|e_n\|^2}e_n+\frac{\varphi(g,f_n)}{\|f_n\|^2}f_n\right).$$
Or $\frac{\varphi(g,e_0)}{1}=a_0(g)$ et, pour $n\geqslant1$, $\frac{\varphi(g,e_n)}{1/2}=\frac1\pi\int_0^{2\pi}g(t)\cos(nt)dt=a_n(g)$, $\frac{\varphi(g,f_n)}{1/2}=b_n(g)$.
$$\boxed{p_{V_N}(g)=a_0(g)+\sum_{n=1}^N\big(a_n(g)e_n+b_n(g)f_n\big)=S_N(g).}$$
$V_N$ étant de dimension finie, le projeté orthogonal est l'unique élément de $V_N$ qui minimise la distance à $g$. Ainsi **$h=S_N(g)\in E$ vérifie $\|g-h\|=\min_{v\in V_N}\|g-v\|$**.
## Partie B — Limites de suites de matrices
### Question 13
*Cas de $A$.* $A^2=I_2$, donc $A^{2k}=I_2$ et $A^{2k+1}=A$. Si $(A^k)$ convergeait vers $L$, les suites extraites $(A^{2k})$ et $(A^{2k+1})$ convergeraient aussi vers $L$ (coefficient par coefficient), d'où $L=I_2$ et $L=A$, ce qui est absurde puisque $A\neq I_2$. Donc $(A^k)$ diverge.
*Cas de $B$.* $B=\begin{pmatrix}\cos\theta&-\sin\theta\\\sin\theta&\cos\theta\end{pmatrix}$ avec $\theta=\frac{2\pi}3$. Par récurrence, grâce aux formules d'addition, $B^k=\begin{pmatrix}\cos k\theta&-\sin k\theta\\\sin k\theta&\cos k\theta\end{pmatrix}$, donc $B^3=I_2$, $B^{3k}=I_2$ et $B^{3k+1}=B$. Le même raisonnement donne $I_2=B$, ce qui est absurde.
$$\boxed{(A^k)_{k\in\mathbb N}\text{ et }(B^k)_{k\in\mathbb N}\text{ divergent.}}$$
### Question 14
Soit $A=PDP^{-1}$ avec $P\in GL_n(\mathbb R)$ et $D=\operatorname{Diag}(\mu_1,\dots,\mu_n)$ réelle ; alors $\operatorname{Sp}(A)=\{\mu_1,\dots,\mu_n\}\subset\mathbb R$, $A^k=PD^kP^{-1}$ et $D^k=\operatorname{Diag}(\mu_1^k,\dots,\mu_n^k)$.
*Lemme.* Pour $\mu\in\mathbb R$, $(\mu^k)$ converge si et seulement si $\mu\in]-1,1]$ : si $|\mu|<1$, $\mu^k\to0$ ; si $\mu=1$, la suite est constante ; si $\mu=-1$, elle vaut alternativement $1$ et $-1$ ; si $|\mu|>1$, elle n'est pas bornée.
*Sens direct.* Si $(A^k)$ converge, par le résultat admis (avec $P^{-1}$ à gauche et $P$ à droite), $(D^k)=(P^{-1}A^kP)$ converge, donc chaque $(\mu_i^k)$ converge et $\mu_i\in]-1,1]$.
*Réciproque.* Si $\operatorname{Sp}(A)\subset]-1,1]$, chaque $(\mu_i^k)$ converge, donc $(D^k)$ converge (coefficients non diagonaux nuls), puis $(PD^kP^{-1})=(A^k)$ converge.
$$\boxed{(A^k)\text{ converge}\iff\operatorname{Sp}(A)\subset]-1,1].}$$
### Question 15
$A$ est symétrique réelle, donc diagonalisable sur $\mathbb R$ (théorème spectral). Plus précisément, avec $J$ la matrice dont tous les coefficients valent 1, $2A=J-I_3$. Pour $w=(1,1,1)^T$, $Jw=3w$ donc $Aw=w$ ; pour $x$ dans le plan $H=\{x_1+x_2+x_3=0\}$, $Jx=0$ donc $Ax=-\frac12x$. Comme $\dim H=2$ et $w\notin H$, $\mathcal M_{3,1}(\mathbb R)=\mathbb Rw\oplus H$ est somme de sous-espaces propres (ce qui redonne la diagonalisabilité) et $\operatorname{Sp}(A)=\{1,-\frac12\}\subset]-1,1]$. Par Q14 :
$$\boxed{A\text{ est diagonalisable sur }\mathbb R\text{ et }(A^k)\text{ converge.}}$$
(Sa limite est le projecteur sur $\mathbb Rw$ parallèlement à $H$, soit $\frac13J$.)
### Question 16
Pour $x=(x_1,x_2,x_3)^T$, $Ax=(x_2,x_3,x_1+x_2-x_3)^T$. On cherche $u,v,w$ avec $Au=u$, $Av=-v$, $Aw=v-w$ (lecture des colonnes de $T$).
- $Au=u$ : $u_2=u_1$, $u_3=u_2$, la troisième équation suit ; $u=(1,1,1)^T$.
- $Av=-v$ : $v_2=-v_1$, $v_3=-v_2$, la troisième suit ; $v=(1,-1,1)^T$.
- $(A+I_3)w=v$ : $w_1+w_2=1$, $w_2+w_3=-1$ (la troisième équation répète la première) ; $w=(1,0,-1)^T$.
Soit $P=\begin{pmatrix}1&1&1\\1&-1&0\\1&1&-1\end{pmatrix}$. On a $\det P=1\cdot1-1\cdot(-1)+1\cdot2=4\neq0$, donc $P$ est inversible, et par construction $AP=\begin{pmatrix}1&-1&0\\1&1&-1\\1&-1&2\end{pmatrix}=PT$. Donc
$$\boxed{A=PTP^{-1}:\ A\text{ et }T\text{ sont semblables.}}$$
*Convergence.* Le bloc $N=\begin{pmatrix}-1&1\\0&-1\end{pmatrix}=-I_2+F$, avec $F=\begin{pmatrix}0&1\\0&0\end{pmatrix}$, $F^2=0$ et $-I_2F=F(-I_2)$, vérifie par la formule du binôme $N^k=(-1)^kI_2+k(-1)^{k-1}F$. Donc
$$T^k=\begin{pmatrix}1&0&0\\0&(-1)^k&(-1)^{k-1}k\\0&0&(-1)^k\end{pmatrix},$$
dont le coefficient $(2,3)$ n'est pas borné : $(T^k)$ diverge. Si $(A^k)$ convergeait, $(P^{-1}A^kP)=(T^k)$ convergerait (résultat admis). Donc **$(A^k)$ diverge**. (Q14 ne s'applique pas : $A+I_3$ est de rang 2, donc $A$ n'est pas diagonalisable.)
## Partie C — Interpolation polynômiale et moindres carrés
### Question 17
Les $x_j$ étant distincts, les dénominateurs sont non nuls et $L_i\in\mathbb R_n[X]$ (degré $n$). Si $k\neq i$, le facteur d'indice $j=k$ vaut $\frac{x_k-x_k}{x_i-x_k}=0$. Si $k=i$, chaque facteur vaut $1$.
$$\boxed{L_i(x_k)=\begin{cases}1&\text{si }k=i\\0&\text{sinon.}\end{cases}}$$
### Question 18
L'application est symétrique, linéaire à gauche (car $(\lambda P+P')(x_k)=\lambda P(x_k)+P'(x_k)$) donc bilinéaire, et positive : $\langle P,P\rangle=\sum_kP(x_k)^2\geqslant0$. Si $\langle P,P\rangle=0$, chaque $P(x_k)$ est nul : $P$ admet $n+1$ racines distinctes et $\deg P\leqslant n$, donc $P=0$. **C'est un produit scalaire sur $\mathbb R_n[X]$.**
### Question 19
Par Q17, $\langle L_i,L_j\rangle=\sum_kL_i(x_k)L_j(x_k)$ n'a au plus qu'un terme non nul, celui où $k=i=j$, qui vaut 1. Donc $\langle L_i,L_j\rangle=\delta_{ij}$ : la famille est orthonormée, donc libre ; elle a $n+1=\dim\mathbb R_n[X]$ éléments, c'est donc une base. **$(L_0,\dots,L_n)$ est une base orthonormée de $\mathbb R_n[X]$.**
### Question 20
Par Q17, $\langle L_i,P\rangle=\sum_kL_i(x_k)P(x_k)=P(x_i)$. La décomposition dans la base orthonormée $(L_i)$ donne
$$\boxed{\langle L_i,P\rangle=P(x_i),\qquad P=\sum_{i=0}^n\langle L_i,P\rangle L_i=\sum_{i=0}^nP(x_i)L_i.}$$
En particulier $P_f(x_k)=f(x_k)$ pour tout $k$.
### Question 21
Comme $m\leqslant n$, $\mathbb R_m[X]$ est un sous-espace de $\mathbb R_n[X]$, de dimension finie. Pour $Q\in\mathbb R_m[X]$, puisque $P_f(x_i)=f(x_i)$,
$$\langle P_f-Q,P_f-Q\rangle=\sum_{i=0}^n\big(P_f(x_i)-Q(x_i)\big)^2=\sum_{i=0}^n\big(f(x_i)-Q(x_i)\big)^2.$$
Minimiser cette somme revient donc à minimiser $\|P_f-Q\|$ sur $\mathbb R_m[X]$. D'après le théorème de la projection orthogonale, ce minimum est atteint en un unique point, $R=p_{\mathbb R_m[X]}(P_f)$.
$$\boxed{\exists!\,R\in\mathbb R_m[X],\ \sum_{i=0}^n(f(x_i)-R(x_i))^2=\min_{Q\in\mathbb R_m[X]}\sum_{i=0}^n(f(x_i)-Q(x_i))^2,\quad R=p_{\mathbb R_m[X]}(P_f).}$$
### Question 22
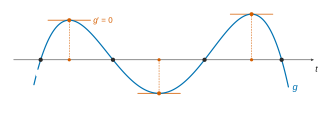
Pour $n\in\mathbb N$, soit $H_n$ : « pour toute $g\in\mathcal C^{n+1}([a,b],\mathbb R)$ ayant au moins $n+2$ zéros distincts dans $[a,b]$, $g^{(n+1)}$ s'annule sur $[a,b]$ ».
*$H_0$.* Si $g\in\mathcal C^1$ s'annule en $c<d$, le théorème de Rolle sur $[c,d]$ donne un zéro de $g'$.
*$H_n\Rightarrow H_{n+1}$.* Soit $g\in\mathcal C^{n+2}([a,b])$ ayant des zéros $c_0<\dots<c_{n+2}$. Pour $j\in[\![0,n+1]\!]$, Rolle sur $[c_j,c_{j+1}]$ donne $d_j\in]c_j,c_{j+1}[$ avec $g'(d_j)=0$. Les intervalles étant disjoints, $g'\in\mathcal C^{n+1}$ a $n+2$ zéros distincts, et $H_n$ appliquée à $g'$ fournit un zéro de $g^{(n+2)}$.
**Par récurrence, $H_n$ est vraie pour tout $n$ : $g^{(n+1)}$ s'annule au moins une fois sur $[a,b]$.**
### Question 23
$K$ est défini car $x\neq x_i$ pour tout $i$. $W$ est de classe $\mathcal C^{n+1}$ sur $[a,b]$. Pour tout $k$, $W(x_k)=f(x_k)-P_f(x_k)-0=0$ ; et $W(x)=f(x)-P_f(x)-(f(x)-P_f(x))=0$. Les points $x_0,\dots,x_n,x$ sont $n+2$ points distincts de $[a,b]$ où $W$ s'annule.
Par Q22, il existe $\xi_x\in[a,b]$ avec $W^{(n+1)}(\xi_x)=0$. Or $\deg P_f\leqslant n$ donne $P_f^{(n+1)}=0$, et $\prod_i(t-x_i)$ est unitaire de degré $n+1$, de dérivée $(n+1)$-ième égale à $(n+1)!$. Donc $W^{(n+1)}(t)=f^{(n+1)}(t)-K(n+1)!$, d'où $K=\frac{f^{(n+1)}(\xi_x)}{(n+1)!}$ et
$$\boxed{f(x)-P_f(x)=\frac{\prod_{i=0}^n(x-x_i)}{(n+1)!}f^{(n+1)}(\xi_x).}$$
## Partie D — Régression linéaire et moindres carrés
### I — Le cas particulier de la dimension 2
### Question 24
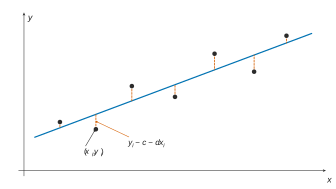
La $i$-ème composante de $A\binom ab-Y$ est $a+bx_i-y_i$, donc $E(a,b)=\left\|A\binom ab-Y\right\|_2^2$. Quand $(a,b)$ décrit $\mathbb R^2$, $A\binom ab=aC_1+bC_2$ décrit $\operatorname{Col}(A)$, sous-espace de dimension finie de $\mathcal M_{n,1}(\mathbb R)$. Le projeté $z_0=p_{\operatorname{Col}(A)}(Y)$ s'écrit $A\binom{a_0}{b_0}$ et vérifie $\|z_0-Y\|_2\leqslant\|z-Y\|_2$ pour tout $z\in\operatorname{Col}(A)$. Donc $E(a_0,b_0)\leqslant E(a,b)$ pour tout $(a,b)$ : $E$ admet un minimum et
$$\boxed{m=\min_{(a,b)\in\mathbb R^2}E(a,b)=\min_{(a,b)\in\mathbb R^2}\left\|A\begin{pmatrix}a\\b\end{pmatrix}-Y\right\|_2^2=\big\|Y-p_{\operatorname{Col}(A)}(Y)\big\|_2^2.}$$
### Question 25
$$A^TA=\begin{pmatrix}n&\sum x_k\\\sum x_k&\sum x_k^2\end{pmatrix},\qquad\boxed{\det(A^TA)=n\sum_{k=1}^nx_k^2-\Big(\sum_{k=1}^nx_k\Big)^2.}$$
Avec $X=(x_1,\dots,x_n)$ et $U=(1,\dots,1)$, l'inégalité de Cauchy-Schwarz donne $\langle X,U\rangle^2\leqslant\|X\|^2\|U\|^2$, soit $(\sum x_k)^2\leqslant n\sum x_k^2$, avec égalité si et seulement si $(X,U)$ est liée. L'hypothèse de non-colinéarité rend l'inégalité stricte : $\boxed{\det(A^TA)>0.}$
### Question 26
$E$ est polynomiale, donc $\mathcal C^1$ sur $\mathbb R^2$, et
$$\frac{\partial E}{\partial a}=-2\sum_{i=1}^n(y_i-a-bx_i),\qquad\frac{\partial E}{\partial b}=-2\sum_{i=1}^nx_i(y_i-a-bx_i),$$
$$\boxed{\nabla E(a,b)=2\left(A^TA\begin{pmatrix}a\\b\end{pmatrix}-A^TY\right).}$$
Un point critique $(a_0,b_0)$ vérifie donc $\boxed{A^TA\binom{a_0}{b_0}=A^TY.}$
Par Q25, $A^TA$ est inversible : il y a au plus un point critique, $(A^TA)^{-1}A^TY$. Par Q24, $E$ atteint son minimum en un point $(c,d)$ ; $\mathbb R^2$ étant ouvert et $E$ de classe $\mathcal C^1$, $(c,d)$ est un point critique. Tout point de minimum est donc égal à l'unique point critique.
**Il existe un unique $(c,d)\in\mathbb R^2$ tel que $E(c,d)=\min E$, à savoir $\binom cd=(A^TA)^{-1}A^TY$.**
### II — Les moindres carrés : le cas général
### Question 27
$\|Ax\|_2^2=(Ax)^T(Ax)=x^T(A^TAx)=0$, donc $\boxed{\|Ax\|_2=0.}$
### Question 28
Si $Ax=0$, alors $A^TAx=0$. Si $A^TAx=0$, alors $\|Ax\|_2=0$ (Q27), donc $Ax=0$. Ainsi $\ker(A^TA)=\ker A$. Les deux matrices définissent des applications linéaires de source $\mathcal M_{p,1}(\mathbb R)$ ; le théorème du rang donne $\operatorname{rg}(A)=p-\dim\ker A=p-\dim\ker(A^TA)=\operatorname{rg}(A^TA)$.
$$\boxed{\ker(A^TA)=\ker(A),\qquad\operatorname{rg}(A^TA)=\operatorname{rg}(A).}$$
### Question 29
$\operatorname{Col}(A)$ est de dimension finie, donc $\mathcal M_{n,1}(\mathbb R)=\operatorname{Col}(A)\oplus\operatorname{Col}(A)^\perp$ : $y=z+d$ avec $z=p_{\operatorname{Col}(A)}(y)$ et $d\in\operatorname{Col}(A)^\perp$, de manière unique. Comme $Ax=\sum_jx_jC_j$, $\operatorname{Col}(A)=\operatorname{Im}(A)$ : il existe $u$ avec $Au=z$, d'où $y=Au+d$.
Si $y=Au'+d'$ est une autre décomposition du même type, l'unicité de la décomposition dans la somme directe donne $Au'=Au$ et $d'=d$. **Le vecteur $d$ et le vecteur $Au=p_{\operatorname{Col}(A)}(y)$ sont uniques ; $u$ est unique à un élément de $\ker A$ près.**
*Remarque sur l'énoncé.* L'unicité de $u$ lui-même n'a lieu que si $\ker A=\{0\}$ : sinon $(u+h,d)$ convient pour tout $h\in\ker A$. C'est cohérent avec Q30, et seules l'existence et l'unicité de $d$ servent dans la suite.
### Question 30
$Ax-y=A(x-u)-d$ avec $A(x-u)\in\operatorname{Col}(A)$ et $d\in\operatorname{Col}(A)^\perp$. Par Pythagore,
$$\|Ax-y\|_2^2=\|A(x-u)\|_2^2+\|d\|_2^2\geqslant\|d\|_2^2,$$
avec égalité si et seulement si $A(x-u)=0$.
$$\boxed{\|Ax-y\|_2\geqslant\|d\|_2,\ \text{avec égalité}\iff x-u\in\ker A.}$$
En particulier $\min_x\|Ax-y\|_2$ existe et vaut $\|d\|_2$.
### Question 31
$d$ est orthogonal à chaque colonne $C_j$, et la $j$-ème composante de $A^Td$ est $C_j^Td=0$ : $A^Td=0$. En multipliant $y=Au+d$ par $A^T$ : $\boxed{A^Ty=A^TAu.}$
### Question 32
Par Q30, $\|Ax_0-y\|_2=\min\|Ax-y\|_2\iff x_0-u\in\ker A$. Par Q28, $x_0-u\in\ker A\iff A^TA(x_0-u)=0\iff A^TAx_0=A^TAu$, et $A^TAu=A^Ty$ (Q31).
$$\boxed{\|Ax_0-y\|_2=\min_{x}\|Ax-y\|_2\iff A^TAx_0=A^Ty.}$$
### Question 33
Par Q28, $\operatorname{rg}(A^TA)=\operatorname{rg}A=p$ ; $A^TA$ est carrée d'ordre $p$, donc **inversible**. Par Q32, $b$ réalise le minimum si et seulement si $A^TAb=A^Ty$, c'est-à-dire
$$\boxed{b=(A^TA)^{-1}A^Ty,}$$
qui est donc l'unique solution.
### III — La décomposition en valeurs singulières
### Question 34
$X^TA^TAX=(AX)^T(AX)=\|AX\|_2^2\geqslant0$ et $X^TX=\|X\|_2^2\geqslant0$.
### Question 35
$(A^TA)^T=A^TA$ : la matrice est symétrique réelle. Par le théorème spectral, elle est semblable à une matrice diagonale réelle via une matrice orthogonale réelle ; ses valeurs propres sont réelles et admettent des vecteurs propres réels. Si $A^TAX=\lambda X$ avec $X\in\mathcal M_{p,1}(\mathbb R)$ non nul, alors $\|AX\|_2^2=X^TA^TAX=\lambda\|X\|_2^2$ (Q34), d'où $\lambda=\frac{\|AX\|_2^2}{\|X\|_2^2}\geqslant0$. **Toutes les valeurs propres de $A^TA$ sont positives ou nulles.**
### Question 36
Par le théorème spectral, $A^TA=WD_0W^T$ avec $W\in O_p(\mathbb R)$ et $D_0=\operatorname{Diag}(\mu_1,\dots,\mu_p)$, $\mu_i\geqslant0$ (Q35). $W$ étant inversible, $\operatorname{rg}D_0=\operatorname{rg}(A^TA)=r$ : exactement $r$ des $\mu_i$ sont non nuls. Soit $P_\sigma$ la matrice de permutation qui range les $\mu_i$ par ordre décroissant ; elle est orthogonale, et $P_\sigma^TD_0P_\sigma=\operatorname{Diag}(\lambda_1,\dots,\lambda_r,0,\dots,0)$ avec $\lambda_1\geqslant\dots\geqslant\lambda_r>0$. Avec $V=WP_\sigma\in O_p(\mathbb R)$ :
$$\boxed{A^TA=V\operatorname{Diag}_{p,p}(\lambda_1,\dots,\lambda_r,0,\dots,0)V^T.}$$
($r\geqslant1$ car $A\neq0$.)
### Question 37
Posons $\lambda_i=0$ pour $i>r$. De $A^TAV=V\operatorname{Diag}(\lambda_i)$ on tire $A^TAv_i=\lambda_iv_i$, et $v_i^Tv_j=\delta_{ij}$. Donc
$$\langle Av_i,Av_j\rangle=v_i^T(A^TAv_j)=\lambda_j\delta_{ij}.$$
La famille $(Av_1,\dots,Av_r)$ est orthogonale et $\|Av_i\|_2^2=\lambda_i$ :
$$\boxed{\|Av_i\|_2=\begin{cases}\sqrt{\lambda_i}&\text{si }i\leqslant r\\0&\text{si }i\geqslant r+1.\end{cases}}$$
Pour $i\leqslant r$, $u_i=\frac1{\sqrt{\lambda_i}}Av_i$ est bien défini et $\langle u_i,u_j\rangle=\frac{\lambda_j\delta_{ij}}{\sqrt{\lambda_i\lambda_j}}=\delta_{ij}$ : $(u_1,\dots,u_r)$ est orthonormée. Soit $G=\operatorname{Vect}(u_1,\dots,u_r)$ ; $G^\perp$, de dimension $n-r$, admet une base orthonormée $(u_{r+1},\dots,u_n)$. **La famille $(u_1,\dots,u_n)$ est orthonormée de cardinal $n$, donc c'est une base orthonormée de $\mathcal M_{n,1}(\mathbb R)$, avec $u_i=\frac1{\sqrt{\lambda_i}}Av_i$ pour $i\leqslant r$.**
### Question 38
Le coefficient $(i,j)$ de $U^TU$ est $u_i^Tu_j=\delta_{ij}$ : $U^TU=I_n$, donc $U\in O_n(\mathbb R)$.
La $j$-ème colonne de $AV$ est $Av_j$. La $j$-ème colonne de $UD$ est $\sqrt{\lambda_j}u_j$ si $j\leqslant r$ et $0$ sinon. Pour $j\leqslant r$, $\sqrt{\lambda_j}u_j=Av_j$ ; pour $j>r$, $\|Av_j\|_2=0$ donc $Av_j=0$.
$$\boxed{U\in O_n(\mathbb R),\qquad AV=UD,\qquad A=UDV^T.}$$
### Question 39
$A\tilde A=UDV^TV\Delta U^T=UD\Delta U^T$, et $D\Delta=\operatorname{Diag}_{n,n}(1,\dots,1,0,\dots,0)$ (avec $r$ coefficients égaux à 1).
$(v_j)$ étant une base, $\operatorname{Im}A=\operatorname{Vect}(Av_1,\dots,Av_p)=\operatorname{Vect}(u_1,\dots,u_r)$ (Q38).
Pour $x\in\mathcal M_{n,1}(\mathbb R)$, $U^Tx=(\langle u_1,x\rangle,\dots,\langle u_n,x\rangle)^T$, donc
$$A\tilde Ax=U\,(\langle u_1,x\rangle,\dots,\langle u_r,x\rangle,0,\dots,0)^T=\sum_{i=1}^r\langle u_i,x\rangle u_i,$$
qui est l'expression du projeté orthogonal de $x$ sur $\operatorname{Vect}(u_1,\dots,u_r)$ en base orthonormée. **$A\tilde A$ est la matrice de la projection orthogonale sur $\operatorname{Im}(A)$.**
### Question 40
$Ab=A\tilde Ay=p_{\operatorname{Im}A}(y)$ (Q39). Pour tout $x$, $Ax\in\operatorname{Im}A$, donc $\|Ab-y\|_2=\|p_{\operatorname{Im}A}(y)-y\|_2\leqslant\|Ax-y\|_2$ ; l'égalité a lieu pour $x=b$.
$$\boxed{\|Ab-y\|_2=\min_{x\in\mathcal M_{p,1}(\mathbb R)}\|Ax-y\|_2.}$$
### Question 41
$Ab-y=-(y-p_{\operatorname{Im}A}(y))\in(\operatorname{Im}A)^\perp$. Ensuite $Ax_0-y=A(x_0-b)+(Ab-y)$ avec $A(x_0-b)\in\operatorname{Im}A$ ; par Pythagore,
$$\|Ax_0-y\|_2^2=\|A(x_0-b)\|_2^2+\|Ab-y\|_2^2.$$
Comme $\|Ax_0-y\|_2=\|Ab-y\|_2$ (les deux réalisent le minimum), $A(x_0-b)=0$ : $\boxed{x_0-b\in\ker A.}$
### Question 42
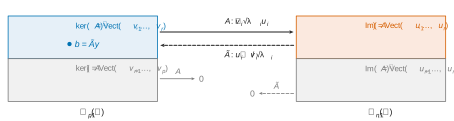
Pour $j\in[\![1,n]\!]$, $U^Tu_j=\varepsilon_j$ (vecteur de la base canonique), donc $\tilde Au_j=V\Delta\varepsilon_j$ vaut $\frac1{\sqrt{\lambda_j}}v_j$ si $j\leqslant r$ et $0$ sinon. $(u_j)$ étant une base, $\operatorname{Im}\tilde A=\operatorname{Vect}(v_1,\dots,v_r)$.
Pour $x=\sum_j\beta_jv_j$, $Ax=\sum_{j\leqslant r}\beta_j\sqrt{\lambda_j}u_j$, nul si et seulement si $\beta_1=\dots=\beta_r=0$ : $\ker A=\operatorname{Vect}(v_{r+1},\dots,v_p)$.
$(v_j)$ étant orthonormée, $\operatorname{Vect}(v_1,\dots,v_r)\subset(\ker A)^\perp$. Donc
$$\boxed{b=\tilde Ay\in\operatorname{Im}\tilde A=\operatorname{Vect}(v_1,\dots,v_r)\subset\ker(A)^\perp.}$$
(Les dimensions étant égales à $r$, il y a même égalité.)
### Question 43
$x_0=b+(x_0-b)$ avec $b\in(\ker A)^\perp$ (Q42) et $x_0-b\in\ker A$ (Q41). Par Pythagore, $\|x_0\|_2^2=\|b\|_2^2+\|x_0-b\|_2^2\geqslant\|b\|_2^2$, avec égalité si et seulement si $x_0-b=0$.
$$\boxed{\|x_0\|_2\geqslant\|b\|_2,\ \text{avec égalité}\iff x_0=b.}$$
## Partie E — La méthode du gradient
Dans cette partie, $\lambda_1\leqslant\dots\leqslant\lambda_p$ (ordre croissant), tous strictement positifs, et $S=A^TA$.
### Question 44
$0$ n'est pas valeur propre de $S$, donc $S$ est inversible. Par conséquent $\ker S=\{0\}$, et $\ker A=\ker S$ (Q28).
$$\boxed{A^TA\text{ inversible},\qquad\ker A=\{0\}.}$$
### Question 45
Notons $\Phi(x,z)=\langle Sx,z\rangle=x^TSz$. $\Phi$ est bilinéaire. Elle est symétrique : $x^TSz$ est un réel, égal à sa transposée $z^TS^Tx=z^TSx$. Elle est positive : $\Phi(x,x)=\|Ax\|_2^2\geqslant0$. Enfin, si $\Phi(x,x)=0$, alors $Ax=0$, donc $x=0$ (Q44). **$\Phi$ est un produit scalaire sur $\mathcal M_{p,1}(\mathbb R)$.**
### Question 46
$\frac14(\alpha+\beta)^2-\alpha\beta=\frac14(\alpha-\beta)^2\geqslant0$, d'où $\boxed{\alpha\beta\leqslant\frac14(\alpha+\beta)^2.}$
Comme $Se_i=\lambda_ie_i$ et $S^{-1}e_i=\frac1{\lambda_i}e_i$, et la base $(e_i)$ étant orthonormée,
$$\langle Sv,v\rangle=\sum_{i=1}^p\lambda_iv_i^2,\qquad\langle S^{-1}v,v\rangle=\sum_{i=1}^p\frac{v_i^2}{\lambda_i}.$$
Avec $\alpha=\frac1{\lambda_1}\sum\lambda_iv_i^2$ et $\beta=\lambda_p\sum\frac{v_i^2}{\lambda_i}$, on a $\alpha\beta=\frac{\lambda_p}{\lambda_1}\langle Sv,v\rangle\langle S^{-1}v,v\rangle$ et $\alpha+\beta=\sum\left(\frac{\lambda_i}{\lambda_1}+\frac{\lambda_p}{\lambda_i}\right)v_i^2$. En multipliant l'inégalité par $\frac{\lambda_1}{\lambda_p}>0$ :
$$\boxed{\langle A^TAv,v\rangle\langle(A^TA)^{-1}v,v\rangle\leqslant\frac14\frac{\lambda_1}{\lambda_p}\left(\sum_{i=1}^p\left(\frac{\lambda_i}{\lambda_1}+\frac{\lambda_p}{\lambda_i}\right)v_i^2\right)^2.}$$
### Question 47
$\psi$ est dérivable sur $[\lambda_1,\lambda_p]\subset\mathbb R_+^*$ et $\psi'(t)=\frac{t^2-\lambda_1\lambda_p}{\lambda_1t^2}$ : $\psi$ décroît sur $[\lambda_1,\sqrt{\lambda_1\lambda_p}]$ puis croît sur $[\sqrt{\lambda_1\lambda_p},\lambda_p]$. Son maximum est donc atteint en une borne. Or $\psi(\lambda_1)=1+\frac{\lambda_p}{\lambda_1}=\psi(\lambda_p)$.
$$\boxed{\max_{[\lambda_1,\lambda_p]}\psi=1+\frac{\lambda_p}{\lambda_1}.}$$
### Question 48
Pour tout $i$, $\lambda_i\in[\lambda_1,\lambda_p]$, donc $\frac{\lambda_i}{\lambda_1}+\frac{\lambda_p}{\lambda_i}=\psi(\lambda_i)\leqslant1+c(A)$. Comme $v_i^2\geqslant0$ et $\sum v_i^2=\|v\|_2^2$ (base orthonormée), la somme de Q46 est majorée par $(1+c(A))\|v\|_2^2$ ; les deux membres étant positifs, on élève au carré et, avec $\frac{\lambda_1}{\lambda_p}=\frac1{c(A)}$ :
$$\boxed{\langle A^TAv,v\rangle\langle(A^TA)^{-1}v,v\rangle\leqslant\frac{(c(A)+1)^2}{4c(A)}\|v\|_2^4.}$$
### Question 49
On a $S\ell=A^Ty$. Par bilinéarité et symétrie de $\Phi$,
$$\langle S(x-\ell),x-\ell\rangle=\langle Sx,x\rangle-2\langle Sx,\ell\rangle+\langle S\ell,\ell\rangle=\langle Sx,x\rangle-2\langle x,A^Ty\rangle+\langle S\ell,\ell\rangle=f(x)+\langle S\ell,\ell\rangle,$$
car $\langle Sx,\ell\rangle=\langle x,S\ell\rangle=\langle x,A^Ty\rangle$. De plus $f(\ell)=\langle S\ell,\ell\rangle-2\langle\ell,S\ell\rangle=-\langle S\ell,\ell\rangle$.
$$\boxed{f(x)-f(\ell)=\langle A^TA(x-\ell),x-\ell\rangle.}$$
### Question 50
Posons $w_k=x_k-\ell$. Comme $A^Ty=S\ell$, $d_k=Sw_k$, soit $w_k=S^{-1}d_k$, et $x_{k+1}-\ell=w_k-t_kd_k$. Par Q49,
$$f(x_{k+1})-f(\ell)=\Phi(w_k,w_k)-2t_k\Phi(w_k,d_k)+t_k^2\Phi(d_k,d_k).$$
Or $\Phi(w_k,d_k)=\langle Sw_k,d_k\rangle=\|d_k\|_2^2$ et $\Phi(d_k,d_k)=\langle Sd_k,d_k\rangle>0$ ($d_k\neq0$, Q45), donc avec $t_k=\frac{\|d_k\|_2^2}{\langle Sd_k,d_k\rangle}$,
$$f(x_{k+1})-f(\ell)=\Phi(w_k,w_k)-\frac{\|d_k\|_2^4}{\langle Sd_k,d_k\rangle}.$$
Enfin $\Phi(w_k,w_k)=\langle Sw_k,w_k\rangle=\langle d_k,S^{-1}d_k\rangle=f(x_k)-f(\ell)$, et cette quantité est strictement positive ($w_k\neq0$ car $d_k\neq0$). En factorisant :
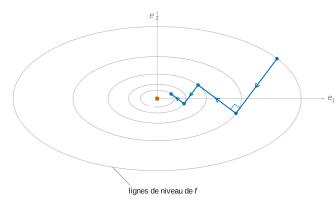
$$\boxed{f(x_{k+1})-f(\ell)=\big(f(x_k)-f(\ell)\big)\left(1-\frac{\|d_k\|_2^4}{\langle A^TAd_k,d_k\rangle\langle(A^TA)^{-1}d_k,d_k\rangle}\right).}$$
### Question 51
*À gauche.* Avec $x_k-\ell=\sum\gamma_ie_i$ : $f(x_k)-f(\ell)=\sum\lambda_i\gamma_i^2\geqslant\lambda_1\sum\gamma_i^2=\lambda_1\|x_k-\ell\|_2^2$.
*À droite.* Par Q48 appliquée à $v=d_k$, les deux membres étant strictement positifs,
$$\frac{\|d_k\|_2^4}{\langle Sd_k,d_k\rangle\langle S^{-1}d_k,d_k\rangle}\geqslant\frac{4c(A)}{(c(A)+1)^2},\quad\text{donc}\quad1-\frac{\|d_k\|_2^4}{\langle Sd_k,d_k\rangle\langle S^{-1}d_k,d_k\rangle}\leqslant1-\frac{4c(A)}{(c(A)+1)^2}=\left(\frac{c(A)-1}{c(A)+1}\right)^2.$$
Comme $f(x_k)-f(\ell)\geqslant0$, Q50 donne $f(x_{k+1})-f(\ell)\leqslant q\,(f(x_k)-f(\ell))$ avec $q=\left(\frac{c(A)-1}{c(A)+1}\right)^2$ ; une récurrence immédiate donne $f(x_k)-f(\ell)\leqslant q^k(f(x_0)-f(\ell))$.
$$\boxed{\lambda_1\|x_k-\ell\|_2^2\leqslant f(x_k)-f(\ell)\leqslant\big(f(x_0)-f(\ell)\big)\left(\frac{c(A)-1}{c(A)+1}\right)^{2k}.}$$
### Question 52
$c(A)=\frac{\lambda_p}{\lambda_1}\geqslant1$, donc $0\leqslant\frac{c(A)-1}{c(A)+1}<1$ et $q^k\to0$. Par Q51, $0\leqslant\|x_k-\ell\|_2^2\leqslant\frac{f(x_0)-f(\ell)}{\lambda_1}q^k\to0$ ; par encadrement $\|x_k-\ell\|_2\to0$, et par le critère admis en fin de partie B, $\boxed{\lim_{k\to+\infty}x_k=\ell.}$
Pour tout $x$, $\|Ax-y\|_2^2=f(x)+\langle y,y\rangle$ et, par Q49, $f(x)-f(\ell)=\|A(x-\ell)\|_2^2\geqslant0$. Donc $\|A\ell-y\|_2\leqslant\|Ax-y\|_2$ pour tout $x$ :
$$\boxed{\|A\ell-y\|_2=\min_{x\in\mathcal M_{p,1}(\mathbb R)}\|Ax-y\|_2.}$$
(On peut aussi invoquer Q32, puisque $A^TA\ell=A^Ty$.)
Aide sur le corrigé
Connectez-vous pour demander une explication.