Maths
e3a-PolytechMPI2026
Rédigé par IA, non vérifié
Signaler une erreur# e3a-Polytech MPI — Mathématiques 2026 · Corrigé brut
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
Épreuve de 4 heures, calculatrices interdites, trois exercices indépendants.
## Exercice 1
### Questions préliminaires
Soit $n\ge 2$ un entier.
#### 1.
$\varphi:t\mapsto t^n$ est polynomiale, donc de classe $\mathcal C^2$ sur $]0,1[$, et pour $t\in\,]0,1[$ :
$$\varphi''(t)=n(n-1)\,t^{n-2}>0$$
car $n(n-1)\ge 2$ et $t>0$. Une fonction deux fois dérivable de dérivée seconde positive sur un intervalle y est convexe : **$\varphi$ est convexe sur $]0,1[$**. Comme $\varphi''>0$, $\varphi'$ est même strictement croissante sur $]0,1[$ (on dit que $\varphi$ est strictement convexe), ce qui servira en 5.6.3.
#### 2.
Pour tout entier $m\ge1$, tous $t_1,\dots,t_m\in\,]0,1[$ et tous réels $\lambda_1,\dots,\lambda_m\ge 0$ tels que $\sum_{i=1}^m\lambda_i=1$, la convexité de $\varphi$ donne (inégalité de Jensen) :
$$\boxed{\Big(\sum_{i=1}^m\lambda_i t_i\Big)^n\le\sum_{i=1}^m\lambda_i\,t_i^{\,n}}$$
En particulier, avec $\lambda_i=\frac1m$ : $\Big(\dfrac1m\sum_{i=1}^m t_i\Big)^n\le\dfrac1m\sum_{i=1}^m t_i^{\,n}$.
#### 3.1.
Pour $i,j\in[\![1,p]\!]$, $(J^2)_{ij}=\sum_{k=1}^p J_{ik}J_{kj}=p=p\,J_{ij}$. Donc $J^2=pJ$ et
$$\boxed{P(X)=X^2-pX=X(X-p)\ \text{ annule } J.}$$
#### 3.2.
Toute valeur propre de $J$ est racine d'un polynôme annulateur, donc $\mathrm{Sp}(J)\subset\{0,p\}$. Si $JV=\mu V$ avec $V\ne0$, alors $(I_p+J)V=(1+\mu)V$ ; réciproquement, si $(I_p+J)V=\nu V$, alors $JV=(\nu-1)V$. Donc
$$\boxed{\mathrm{Sp}(I_p+J)\subset\{1,\,1+p\}.}$$
(Les deux valeurs sont atteintes : $J$ est de rang 1 avec $p\ge2$, donc $0\in\mathrm{Sp}(J)$, et $J\,(1,\dots,1)^T=p\,(1,\dots,1)^T$.)
#### 3.3.
$I_p+J$ est symétrique réelle (car $J^T=J$). D'après le théorème spectral, il existe une base orthonormée $(e_1,\dots,e_p)$ de $\mathbb R^p$ formée de vecteurs propres de $I_p+J$, associés à des valeurs propres $\mu_1,\dots,\mu_p\in\{1,1+p\}$, toutes $>0$. Pour $V=\sum_i v_ie_i\neq0$ :
$$V^T(I_p+J)V=\sum_{i=1}^p\mu_i v_i^2>0.$$
Donc **$I_p+J\in\mathcal S_p^{++}(\mathbb R)$**. (Vérification directe : $V^T(I_p+J)V=\|V\|^2+\big(\sum_i v_i\big)^2>0$ pour $V\ne0$.)
### Une expression de l'espérance de $X$
Les $x_j$ sont les probabilités des $r$ issues d'une même épreuve, donc $\sum_{j=1}^r x_j=1$.
#### 4.1.
$X_j$ prend les valeurs $0$ et $1$ : c'est une variable de Bernoulli. L'événement $(X_j=1)$ est « $\alpha_j$ n'est obtenu à aucune des $n$ épreuves » ; à chaque épreuve, $\alpha_j$ n'est pas obtenu avec probabilité $1-x_j$, et les épreuves sont indépendantes, donc
$$\boxed{\mathbb P(X_j=1)=(1-x_j)^n,\qquad \mathbb P(X_j=0)=1-(1-x_j)^n,}$$
soit $X_j\sim\mathcal B\big((1-x_j)^n\big)$.
#### 4.2.
$X$ compte les indices $j$ tels que $\alpha_j$ n'a pas été obtenu, c'est-à-dire tels que $X_j=1$ :
$$\boxed{X=\sum_{j=1}^r X_j.}$$
#### 4.3.
Par linéarité de l'espérance (qui ne demande aucune indépendance) et 4.1, $\mathbb E(X_j)=\mathbb P(X_j=1)$ et
$$\boxed{\mathbb E(X)=\sum_{j=1}^r\mathbb E(X_j)=\sum_{j=1}^r(1-x_j)^n.}$$
### 5. Recherche du minimum de $\mathbb E(X)$
#### 5.1.
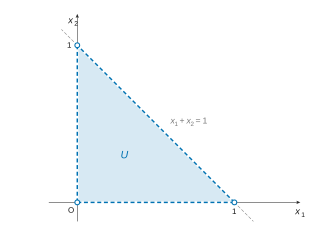
Pour $r=3$, $U=\{(x_1,x_2)\in\mathbb R^2:\ x_1>0,\ x_2>0,\ x_1+x_2<1\}$ : c'est l'**intérieur du triangle** de sommets $(0,0)$, $(1,0)$, $(0,1)$, délimité par l'axe des abscisses, l'axe des ordonnées et la droite $x_1+x_2=1$ ; les trois côtés sont **exclus**.
#### 5.2.
*Ouvert.* Les applications $x\mapsto x_k$ ($1\le k\le r-1$) et $x\mapsto\sum_{j=1}^{r-1}x_j$ sont linéaires sur $\mathbb R^{r-1}$, donc continues. $U$ est l'intersection des $r$ ensembles $\{x_k>0\}$ (images réciproques de l'ouvert $]0,+\infty[$) et $\{\sum_j x_j<1\}$ (image réciproque de $]-\infty,1[$) : intersection finie d'ouverts, **$U$ est ouvert**.
*Borné.* Pour $x\in U$ et $k\in[\![1,r-1]\!]$ : $0<x_k\le\sum_{j=1}^{r-1}x_j<1$ (les autres $x_j$ sont positifs). Donc $U\subset\,]0,1[^{r-1}$, et $\|x\|_\infty<1$ : **$U$ est borné**.
#### 5.3.
Sous la contrainte, $x_r=1-\sum_{j=1}^{r-1}x_j$, et pour $(x_1,\dots,x_{r-1})\in U$ on a bien $x_r\in\,]0,1[$ ; de plus $1-x_r=\sum_{j=1}^{r-1}x_j$. Ainsi $U$ décrit exactement les $(r-1)$ premières coordonnées des $r$-uplets admissibles, et
$$\boxed{h(x_1,\dots,x_{r-1})=\sum_{j=1}^{r-1}(1-x_j)^n+\Big(\sum_{j=1}^{r-1}x_j\Big)^n=\mathbb E(X).}$$
#### 5.4.
$h$ est une fonction polynomiale en $(x_1,\dots,x_{r-1})$ (somme de puissances de fonctions affines). Les fonctions polynomiales sont de classe $\mathcal C^\infty$ sur $\mathbb R^{r-1}$ ; donc **$h$ est de classe $\mathcal C^2$ (et même $\mathcal C^\infty$) sur l'ouvert $U$**.
#### 5.5.1.
Notons $s=\sum_{k=1}^{r-1}x_k$. Comme $\frac{\partial s}{\partial x_j}=1$ :
$$\boxed{\frac{\partial h}{\partial x_j}(m)=-n(1-x_j)^{n-1}+n\,s^{\,n-1}=n\Big[\Big(\sum_{k=1}^{r-1}x_k\Big)^{n-1}-(1-x_j)^{n-1}\Big].}$$
#### 5.5.2.
Sur $U$, $s>0$ et $1-x_j>0$. Comme $t\mapsto t^{n-1}$ est strictement croissante sur $]0,+\infty[$ ($n-1\ge1$), donc injective :
$$\nabla h(m)=0\iff\forall j\in[\![1,r-1]\!],\ (1-x_j)^{n-1}=s^{n-1}\iff\forall j,\ 1-x_j=s.$$
Tous les $x_j$ sont alors égaux à $c=1-s$ ; puis $s=(r-1)c$ et $1-c=(r-1)c$, d'où $c=\frac1r$. Réciproquement, $(\frac1r,\dots,\frac1r)\in U$ (coordonnées $>0$, somme $\frac{r-1}r<1$) et annule le gradient. L'unique point critique de $h$ sur $U$ est
$$\boxed{b=\Big(\frac1r,\dots,\frac1r\Big)\in\mathbb R^{r-1}.}$$
#### 5.6.1.
Pour $i,j\in[\![1,r-1]\!]$ :
$$\frac{\partial^2h}{\partial x_i\partial x_j}(m)=n(n-1)\,s^{\,n-2}+\delta_{ij}\,n(n-1)(1-x_j)^{n-2}.$$
En $b$ : $s=\frac{r-1}r$ et $1-x_j=\frac{r-1}r$. Avec $p=r-1\ge2$ et $J$ la matrice de 3. (taille $r-1$) :
$$\boxed{H_h(b)=A\,(I_{r-1}+J),\qquad A=n(n-1)\Big(\frac{r-1}r\Big)^{n-2}>0,}$$
c'est-à-dire la matrice de taille $r-1$ de coefficients diagonaux $2A$ et non diagonaux $A$.
#### 5.6.2.
D'après 3.3 (avec $p=r-1\ge2$), $I_{r-1}+J\in\mathcal S^{++}_{r-1}(\mathbb R)$, donc $H_h(b)=A(I_{r-1}+J)$, avec $A>0$, est symétrique définie positive : $V^TH_h(b)V=A\,V^T(I_{r-1}+J)V>0$ pour $V\ne0$.
$h$ est de classe $\mathcal C^2$ sur l'ouvert $U$, $b$ est un point critique de $h$ et $H_h(b)\in\mathcal S^{++}_{r-1}(\mathbb R)$ : d'après la condition suffisante du second ordre, **$h$ admet en $b$ un minimum local strict**. Comme $h(x_1,\dots,x_{r-1})=\mathbb E(X)$ et qu'en $b$ on a $x_r=1-\frac{r-1}r=\frac1r$ :
$$\boxed{\mathbb E(X)\ \text{admet un minimum local pour } x_1=\dots=x_r=\frac1r.}$$
#### 5.6.3.
Soit $(x_1,\dots,x_r)\in\,]0,1[^r$ avec $\sum_j x_j=1$, et $u_j=1-x_j\in\,]0,1[$. On a $\sum_{j=1}^r u_j=r-1$ ; notons $\mu=\frac1r\sum_j u_j=\frac{r-1}r\in\,]0,1[$.
*Inégalité.* Jensen (question 2) avec les poids $\frac1r$ :
$$\mu^n=\Big(\frac1r\sum_{j=1}^r u_j\Big)^n\le\frac1r\sum_{j=1}^r u_j^n=\frac1r\,\mathbb E(X),\quad\text{soit}\quad \mathbb E(X)\ge r\Big(\frac{r-1}r\Big)^n.$$
Cette borne est atteinte pour $x_1=\dots=x_r=\frac1r$ (alors $\mathbb E(X)=r\big(1-\frac1r\big)^n$).
*Cas d'égalité.* Pour $t\in\,]0,1[$, posons $g(t)=\varphi(t)-\varphi(\mu)-\varphi'(\mu)(t-\mu)=\int_\mu^t\big(\varphi'(v)-\varphi'(\mu)\big)\,dv$. Comme $\varphi'$ est strictement croissante sur $]0,1[$ (question 1), l'intégrande est du signe de $v-\mu$, donc **$g(t)>0$ pour $t\ne\mu$** et $g(\mu)=0$. En sommant :
$$\sum_{j=1}^r g(u_j)=\sum_{j=1}^r u_j^n-r\mu^n-\varphi'(\mu)\underbrace{\sum_{j=1}^r(u_j-\mu)}_{=0}=\mathbb E(X)-r\Big(\frac{r-1}r\Big)^n.$$
Une somme de termes positifs est nulle si et seulement si chacun l'est : $\mathbb E(X)=r\big(\frac{r-1}r\big)^n$ si et seulement si $u_j=\mu$ pour tout $j$, c'est-à-dire $x_j=\frac1r$ pour tout $j$. Donc le minimum de $\mathbb E(X)$ sous la contrainte vaut $r\big(\frac{r-1}r\big)^n$ et
$$\boxed{\mathbb E(X)\ \text{est minimale}\iff x_1=\dots=x_r=\frac1r.}$$
## Exercice 2
### Question de cours
#### 1.
La série de Riemann $\sum_{n\ge1}\frac1{n^x}$ **converge si et seulement si $x>1$**. On note alors $\zeta(x)=\sum_{n=1}^{+\infty}\frac1{n^x}$.
#### 2.
La série entière $\sum_{n\ge0}t^n$ a pour rayon de convergence $1$ et pour intervalle de convergence $]-1,1[$ (elle diverge grossièrement en $\pm1$) ; sa somme est
$$\boxed{\forall t\in\,]-1,1[,\quad\sum_{n=0}^{+\infty}t^n=\frac1{1-t}.}$$
### Les fonctions $E_k$
#### 3.
Soit $x\in\mathbb R\setminus\mathbb Z$. Pour $n\ge1$, $x\pm n\neq0$ et
$$\frac1{x-n}+\frac1{x+n}=\frac{2x}{x^2-n^2}\underset{n\to+\infty}{\sim}-\frac{2x}{n^2}.$$
La série $\sum\frac1{n^2}$ converge ; par comparaison (le terme général est $O(1/n^2)$), la série $\sum_{n\ge1}\big(\frac1{x-n}+\frac1{x+n}\big)$ converge absolument. Avec $\frac1x$ défini ($x\neq0$), **$E_1(x)$ existe pour tout $x\in\mathbb R\setminus\mathbb Z$**. (Les séries $\sum\frac1{x-n}$ et $\sum\frac1{x+n}$ prises séparément divergent : seul le regroupement par paires converge.)
#### 4.1.
Soit $k\ge2$. Pour $n\ge1$, $x\pm n\ne0$ et $\Big|\dfrac1{(x\pm n)^k}\Big|=\dfrac1{|x\pm n|^k}\underset{n\to+\infty}{\sim}\dfrac1{n^k}$. Comme $k>1$, $\sum\frac1{n^k}$ converge ; par comparaison de séries à termes positifs, **les séries $\sum_{n\ge1}\frac1{(x-n)^k}$ et $\sum_{n\ge1}\frac1{(x+n)^k}$ convergent absolument**.
#### 4.2.
$\frac1{x^k}$ est défini ($x\neq0$) et les deux séries de 4.1 convergent : **$E_k(x)$ existe pour tout $x\in\mathbb R\setminus\mathbb Z$ et tout $k\ge2$**.
Pour tout $k\ge1$, on pose $u_{k,n}(x)=\frac1{(x-n)^k}+\frac1{(x+n)^k}$, de sorte que $E_k(x)=\frac1{x^k}+\sum_{n=1}^{+\infty}u_{k,n}(x)$ (pour $k\ge2$, c'est la somme des deux séries convergentes de 4.1).
#### 5.1.
Soit $k\ge1$ et $x\in\mathbb R\setminus\mathbb Z$ (alors $x+1\in\mathbb R\setminus\mathbb Z$). Pour $N\ge1$, posons $S_N(x)=\frac1{x^k}+\sum_{n=1}^N u_{k,n}(x)=\sum_{m=-N}^{N}\frac1{(x+m)^k}$, de sorte que $S_N(x)\to E_k(x)$. Par décalage d'indice :
$$S_N(x+1)=\sum_{m=-N}^{N}\frac1{(x+1+m)^k}=\sum_{m=-N+1}^{N+1}\frac1{(x+m)^k}=S_N(x)-\frac1{(x-N)^k}+\frac1{(x+N+1)^k}.$$
Les deux derniers termes tendent vers $0$ quand $N\to+\infty$. En passant à la limite, $E_k(x+1)=E_k(x)$ :
$$\boxed{\forall k\ge1,\ \forall x\in\mathbb R\setminus\mathbb Z,\quad E_k(x+1)=E_k(x).}$$
**$E_k$ est 1-périodique.**
#### 5.2.
$\mathbb R\setminus\mathbb Z$ est symétrique par rapport à $0$. Pour $n\ge1$ : $u_{k,n}(-x)=\frac1{(-x-n)^k}+\frac1{(-x+n)^k}=(-1)^k\Big(\frac1{(x+n)^k}+\frac1{(x-n)^k}\Big)=(-1)^ku_{k,n}(x)$, et $\frac1{(-x)^k}=\frac{(-1)^k}{x^k}$. En sommant la série convergente des $u_{k,n}$ (ce qui vaut aussi pour $k=1$, où l'on ne sépare jamais les deux séries) :
$$\boxed{E_k(-x)=(-1)^kE_k(x)}$$
**$E_k$ est paire si $k$ est pair, impaire si $k$ est impair.**
### 6. Une relation de récurrence
#### 6.1.
Soit $k\ge1$ et $p\in\mathbb Z$ ; on travaille sur l'intervalle $I_p=\,]p,p+1[$.
- Chaque $u_{k,n}$ est de classe $\mathcal C^1$ sur $I_p$, avec $u_{k,n}'(x)=-k\Big(\frac1{(x-n)^{k+1}}+\frac1{(x+n)^{k+1}}\Big)=-k\,u_{k+1,n}(x)$.
- $\sum_n u_{k,n}$ converge simplement sur $I_p$ (questions 3 et 4).
- Soit $[\alpha,\beta]\subset I_p$ et $A=\max(|\alpha|,|\beta|)$. Pour $n\ge2A$ et $x\in[\alpha,\beta]$, $|x\pm n|\ge n-|x|\ge\frac n2$, donc
$$\sup_{[\alpha,\beta]}|u_{k,n}'|\le 2k\Big(\frac2n\Big)^{k+1}=\frac{2^{k+2}k}{n^{k+1}},$$
terme général d'une série convergente ($k+1\ge2$). La série $\sum u_{k,n}'$ converge normalement, donc uniformément, sur tout segment de $I_p$.
Par le théorème de dérivation terme à terme des séries de fonctions, $x\mapsto\sum_{n\ge1}u_{k,n}(x)$ est de classe $\mathcal C^1$ sur $I_p$, de dérivée $\sum_{n\ge1}u_{k,n}'$. Avec $\big(\frac1{x^k}\big)'=-\frac k{x^{k+1}}$, on obtient sur $I_p$, donc sur $\mathbb R\setminus\mathbb Z=\bigcup_p I_p$ :
$$E_k'(x)=-\frac k{x^{k+1}}-k\sum_{n=1}^{+\infty}u_{k+1,n}(x),\qquad\boxed{E_k'(x)=-k\,E_{k+1}(x).}$$
#### 6.2.
*Régularité.* Montrons par récurrence sur $q\in\mathbb N$ : « pour tout $k\ge1$, $E_k$ est de classe $\mathcal C^q$ sur $\mathbb R\setminus\mathbb Z$ ». Pour $q=0$, $E_k$ est dérivable (6.1) donc continue. Si c'est vrai au rang $q$, alors pour tout $k$, $E_k'=-kE_{k+1}$ est de classe $\mathcal C^q$, donc $E_k$ est de classe $\mathcal C^{q+1}$. Ainsi **chaque $E_k$ est de classe $\mathcal C^\infty$ sur $\mathbb R\setminus\mathbb Z$**.
*Formule.* Par récurrence sur $k\ge1$. Pour $k=1$ : $E_1=\frac{(-1)^0}{0!}E_1^{(0)}$. Si $E_k=\frac{(-1)^{k-1}}{(k-1)!}E_1^{(k-1)}$, alors par 6.1
$$E_{k+1}=-\frac1kE_k'=-\frac1k\cdot\frac{(-1)^{k-1}}{(k-1)!}E_1^{(k)}=\frac{(-1)^k}{k!}E_1^{(k)}.$$
$$\boxed{\forall k\ge1,\quad E_k=\frac{(-1)^{k-1}}{(k-1)!}E_1^{(k-1)}.}$$
#### 7.
Soit $x\in\,]-1,1[$ et $n\ge1$. Alors $\big|\frac xn\big|\le|x|<1$, donc (question 2) la série géométrique $\sum_k\big(\frac xn\big)^k$ converge, de somme $\frac1{1-x/n}=\frac n{n-x}$ (avec $n-x>0$). Par suite $\sum_{k\ge0}\frac{x^k}{n^{k+1}}=\frac1n\sum_{k\ge0}\big(\frac xn\big)^k$ converge et
$$\boxed{\sum_{k=0}^{+\infty}\frac{x^k}{n^{k+1}}=\frac1{n-x}.}$$
#### 8.
Soit $x\in\,]-1,1[$ et $n\ge1$. La question 7 appliquée à $x$ et à $-x$ donne
$$\frac1{n-x}-\frac1{n+x}=\sum_{k=0}^{+\infty}\frac{x^k-(-x)^k}{n^{k+1}}=\sum_{k=0}^{+\infty}\frac{(1-(-1)^k)\,x^k}{n^{k+1}}.$$
Les termes d'indice pair sont nuls, ceux d'indice impair $k=2s-1$ valent $\frac{2x^{2s-1}}{n^{2s}}$ ; on peut donc ne garder que ces derniers (supprimer des termes nuls ne change ni la convergence ni la somme) :
$$\frac1{n-x}-\frac1{n+x}=\sum_{s=1}^{+\infty}\frac2{n^{2s}}x^{2s-1}.$$
La série $\sum_n\big(\frac1{n-x}-\frac1{n+x}\big)$ converge, de terme général $\frac{2x}{n^2-x^2}=O\big(\frac1{n^2}\big)$. En sommant sur $n\ge1$ :
$$\boxed{\sum_{n=1}^{+\infty}\Big(\frac1{n-x}-\frac1{n+x}\Big)=\sum_{n=1}^{+\infty}\sum_{s=1}^{+\infty}\frac2{n^{2s}}x^{2s-1}.}$$
#### 9.
Soit $x\in\,]-1,1[$, $x\ne0$. Comme $\frac1{x-n}+\frac1{x+n}=-\big(\frac1{n-x}-\frac1{n+x}\big)$, la question 8 donne
$$E_1(x)=\frac1x-\sum_{n=1}^{+\infty}\sum_{s=1}^{+\infty}a_{n,s},\qquad a_{n,s}=\frac{2x^{2s-1}}{n^{2s}}.$$
**Théorème utilisé (Fubini pour les séries doubles).** Soit $(a_{n,s})_{(n,s)\in\mathbb N^*\times\mathbb N^*}$ une famille de nombres complexes. Si, pour tout $n$, la série $\sum_s|a_{n,s}|$ converge et si la série $\sum_n\Big(\sum_{s=1}^{+\infty}|a_{n,s}|\Big)$ converge, alors la famille est sommable ; pour tout $s$ la série $\sum_n a_{n,s}$ converge, pour tout $n$ la série $\sum_s a_{n,s}$ converge, et
$$\sum_{n=1}^{+\infty}\sum_{s=1}^{+\infty}a_{n,s}=\sum_{s=1}^{+\infty}\sum_{n=1}^{+\infty}a_{n,s}.$$
**Vérification des hypothèses.** Pour $n\ge1$ fixé, $\sum_s|a_{n,s}|=\sum_{s\ge1}\frac{2|x|}{n^2}\Big(\frac{x^2}{n^2}\Big)^{s-1}$ est une série géométrique de raison $\frac{x^2}{n^2}\in[0,1[$, convergente, de somme
$$\sum_{s=1}^{+\infty}|a_{n,s}|=\frac{2|x|}{n^2}\cdot\frac1{1-x^2/n^2}=\frac{2|x|}{n^2-x^2}\le\frac{2|x|}{n^2(1-x^2)}$$
(car $n^2-x^2\ge n^2-n^2x^2$). La série $\sum_n\frac{2|x|}{n^2(1-x^2)}$ converge, donc $\sum_n\sum_s|a_{n,s}|$ converge. Les hypothèses sont vérifiées.
**Conclusion.** Pour $s\ge1$, $\sum_{n\ge1}a_{n,s}=2x^{2s-1}\sum_{n\ge1}\frac1{n^{2s}}=2\zeta(2s)x^{2s-1}$ ($2s>1$). D'où la convergence de $\sum_s\zeta(2s)x^{2s-1}$ et
$$\boxed{E_1(x)=\frac1x-2\sum_{s=1}^{+\infty}\zeta(2s)\,x^{2s-1}.}$$
#### 10.
Posons $g(x)=\sum_{s\ge1}\zeta(2s)x^{2s-1}$. D'après 9, cette série entière converge en tout point de $]-1,1[$, donc son rayon de convergence est $R\ge1$ (il vaut d'ailleurs $1$, puisque $\zeta(2s)\ge1$ et la série diverge grossièrement en $x=1$). Sa somme $g$ est de classe $\mathcal C^\infty$ sur $]-1,1[$ et s'y dérive terme à terme à tout ordre : pour $q\in\mathbb N$,
$$g^{(q)}(x)=\sum_{s\ge1,\ 2s-1\ge q}\zeta(2s)\frac{(2s-1)!}{(2s-1-q)!}x^{2s-1-q}=q!\sum_{s=1}^{+\infty}\binom{2s-1}{q}\zeta(2s)\,x^{2s-1-q},$$
les termes tels que $q>2s-1$ (dérivée $q$-ième d'un monôme de degré $<q$, nulle) correspondant exactement à la convention $\binom{2s-1}q=0$.
Sur chacun des intervalles ouverts $]-1,0[$ et $]0,1[$, on a $E_1(x)=\frac1x-2g(x)$ (question 9). Soit $k\ge1$ ; en dérivant $k-1$ fois, avec $\big(\frac1x\big)^{(k-1)}=\frac{(-1)^{k-1}(k-1)!}{x^k}$ :
$$E_1^{(k-1)}(x)=\frac{(-1)^{k-1}(k-1)!}{x^k}-2(k-1)!\sum_{s=1}^{+\infty}\binom{2s-1}{k-1}\zeta(2s)\,x^{2s-k}.$$
Avec 6.2, $E_k=\frac{(-1)^{k-1}}{(k-1)!}E_1^{(k-1)}$ et $-(-1)^{k-1}=(-1)^k$ :
$$\boxed{\forall k\in\mathbb N^*,\ \forall x\in\,]-1,1[\setminus\{0\},\quad E_k(x)=\frac1{x^k}+2(-1)^k\sum_{s=1}^{+\infty}\binom{2s-1}{k-1}\zeta(2s)\,x^{2s-k}.}$$
## Exercice 3
Notation : $\sigma=\sum_{j=1}^{n-1}a_j^2$, $(e_1,\dots,e_n)$ la base canonique de $\mathbb K^n$ et, pour $\lambda\in\mathbb K$, $F_\lambda=\ker(M-\lambda I_n)$.
### 1. Cas $\mathbb K=\mathbb R$
#### 1.1.
Pour $i<n$, $M_{i,n}=a_i=M_{n,i}$ ; les autres coefficients hors de la dernière ligne et de la dernière colonne sont nuls. Donc $M^T=M$ : $M$ est **symétrique réelle**, donc **diagonalisable** (dans une base orthonormée) d'après le théorème spectral.
#### 1.2.
Pour $j\le n-1$, la colonne $C_j$ vaut $a_j e_n$ ; la dernière colonne est $C_n=(a_1,\dots,a_n)^T$. Donc $\mathrm{Im}\,M=\mathrm{Vect}(C_1,\dots,C_n)\subset\mathrm{Vect}(e_n,C_n)$, et $\mathrm{rg}\,M\le2$. Par ailleurs $C_1=a_1e_n\neq0$ et $C_n$, de première coordonnée $a_1\neq0$, n'est pas colinéaire à $e_n$ : $(C_1,C_n)$ est libre. Donc
$$\boxed{\mathrm{rg}\,M=2.}$$
#### 1.3.
Par le théorème du rang, $\dim\ker M=n-2\ge1$ ($n\ge3$) : **$0$ est valeur propre**. $M$ étant diagonalisable, la multiplicité de chaque valeur propre (comme racine de $\chi_M$) est égale à la dimension de son sous-espace propre : **$0$ est valeur propre de multiplicité $n-2$**.
#### 1.4.
$M$ est diagonalisable, donc $\chi_M$ est scindé sur $\mathbb R$ et la somme des multiplicités des valeurs propres vaut $n$. Comme $0$ a multiplicité exactement $n-2$, les autres valeurs propres sont non nulles et de multiplicité totale $2$ : $M$ possède **deux valeurs propres non nulles $\lambda_1,\lambda_2$** (comptées avec multiplicité), et $\chi_M(X)=X^{n-2}(X-\lambda_1)(X-\lambda_2)$. (On verra en 1.6 qu'elles sont en fait distinctes.)
#### 1.5.
$MX=0$ s'écrit $a_ix_n=0$ pour $1\le i\le n-1$, et $\sum_{j=1}^{n-1}a_jx_j+a_nx_n=0$. Comme $a_1\ne0$, la première équation donne $x_n=0$, et il reste
$$\ker M=\Big\{X\in\mathbb R^n:\ x_n=0,\ \sum_{j=1}^{n-1}a_jx_j=0\Big\}.$$
Les vecteurs $v_k=a_ke_1-a_1e_k$, $2\le k\le n-1$, sont dans $\ker M$ (car $a_1a_k-a_ka_1=0$) ; ils sont libres (la coordonnée d'indice $k$ de $v_k$ vaut $-a_1\ne0$, celle des autres $v_\ell$ est nulle), au nombre de $n-2=\dim\ker M$. Donc
$$\boxed{\ker M=\mathrm{Vect}(v_2,\dots,v_{n-1}),\qquad v_k=a_ke_1-a_1e_k=(a_k,0,\dots,0,\underbrace{-a_1}_{k},0,\dots,0)^T.}$$
#### 1.6.
Soit $\lambda\ne0$ et $X\ne0$ tel que $MX=\lambda X$. Les $n-1$ premières lignes donnent $a_ix_n=\lambda x_i$, soit $x_i=\frac{a_i}\lambda x_n$ pour $i\le n-1$. Si $x_n=0$, alors $X=0$ : exclu. Donc $x_n\neq0$. La dernière ligne donne
$$\sum_{j=1}^{n-1}a_j\frac{a_j}\lambda x_n+a_nx_n=\lambda x_n,\quad\text{soit (en divisant par } x_n\text{ et multipliant par }\lambda)\quad\boxed{\lambda^2-\lambda a_n-\sum_{j=1}^{n-1}a_j^2=0.}$$
Appliqué à $\lambda=\lambda_1$ et $\lambda=\lambda_2$ (non nulles, valeurs propres), cela montre que **$\lambda_1$ et $\lambda_2$ sont solutions de cette équation**. Son discriminant est $\Delta=a_n^2+4\sigma\ge4a_1^2>0$, et le produit des racines vaut $-\sigma<0$ : les racines sont réelles, **distinctes et de signes opposés**,
$$\lambda_{1}=\frac{a_n-\sqrt{a_n^2+4\sigma}}2<0<\lambda_{2}=\frac{a_n+\sqrt{a_n^2+4\sigma}}2.$$
Comme $M$ possède deux valeurs propres non nulles comptées avec multiplicité, toutes racines de cette équation à deux racines simples, ce sont exactement $\lambda_1$ et $\lambda_2$, chacune simple.
#### 1.7.
D'après 1.6, pour $\lambda\in\{\lambda_1,\lambda_2\}$, tout vecteur propre s'écrit $\frac{x_n}{\lambda}(a_1,\dots,a_{n-1},\lambda)^T$ : l'espace propre est inclus dans $\mathrm{Vect}(w_\lambda)$, avec $w_\lambda=(a_1,\dots,a_{n-1},\lambda)^T$. Réciproquement, $(Mw_\lambda)_i=a_i\lambda=\lambda(w_\lambda)_i$ pour $i<n$ et $(Mw_\lambda)_n=\sigma+a_n\lambda=\lambda^2=\lambda(w_\lambda)_n$. Donc
$$\boxed{F_{\lambda_1}=\mathrm{Vect}\big((a_1,\dots,a_{n-1},\lambda_1)^T\big),\qquad F_{\lambda_2}=\mathrm{Vect}\big((a_1,\dots,a_{n-1},\lambda_2)^T\big).}$$
#### 1.8.
Les sous-espaces propres $\ker M$, $F_{\lambda_1}$, $F_{\lambda_2}$ sont en somme directe (valeurs propres distinctes $0,\lambda_1,\lambda_2$) et leurs dimensions totalisent $(n-2)+1+1=n$ : la concaténation de leurs bases est une base de $\mathbb R^n$. Avec
$$P=\begin{pmatrix}
a_2&a_3&\cdots&a_{n-1}&a_1&a_1\\
-a_1&0&\cdots&0&a_2&a_2\\
0&-a_1&\cdots&0&a_3&a_3\\
\vdots&&\ddots&\vdots&\vdots&\vdots\\
0&0&\cdots&-a_1&a_{n-1}&a_{n-1}\\
0&0&\cdots&0&\lambda_1&\lambda_2
\end{pmatrix}$$
(colonnes $v_2,\dots,v_{n-1},w_{\lambda_1},w_{\lambda_2}$), $P$ est inversible et
$$\boxed{P^{-1}MP=\mathrm{diag}\Big(\underbrace{0,\dots,0}_{n-2},\ \frac{a_n-\sqrt{a_n^2+4\sigma}}2,\ \frac{a_n+\sqrt{a_n^2+4\sigma}}2\Big).}$$
### 2. Étude du cas $\mathbb K=\mathbb C$
#### 2.1.
*Polynôme caractéristique.* Pour $X\in\mathbb C^*$, dans $XI_n-M$, la colonne $j\le n-1$ vaut $Xe_j-a_je_n$ et la dernière vaut $-\sum_{j<n}a_je_j+(X-a_n)e_n$. L'opération $C_n\leftarrow C_n+\sum_{j=1}^{n-1}\frac{a_j}XC_j$, qui ne change pas le déterminant, remplace la dernière colonne par $\big(X-a_n-\frac\sigma X\big)e_n$. La matrice obtenue est triangulaire inférieure de diagonale $(X,\dots,X,X-a_n-\frac\sigma X)$, d'où
$$\chi_M(X)=X^{n-1}\Big(X-a_n-\frac\sigma X\Big)=X^{n-2}\big(X^2-a_nX-\sigma\big)\qquad(X\neq0).$$
Deux polynômes égaux en une infinité de points sont égaux : $\boxed{\chi_M=X^{n-2}Q,\quad Q=X^2-a_nX-\sigma.}$
*Sous-espaces propres.* Les calculs de 1.2, 1.5 et 1.6 n'utilisent que $a_1\ne0$ et valent sur $\mathbb C$ : $\dim\ker M=n-2$, et pour toute valeur propre $\lambda\ne0$, $\dim F_\lambda=1$ (engendré par $(a_1,\dots,a_{n-1},\lambda)^T$). $\chi_M$ est scindé sur $\mathbb C$ ; $M$ est diagonalisable si et seulement si, pour chaque valeur propre, la dimension du sous-espace propre égale la multiplicité.
- **Si $\sigma=0$** : $Q=X(X-a_n)$, donc $0$ est racine de $\chi_M$ de multiplicité au moins $n-1>n-2=\dim\ker M$ : $M$ n'est pas diagonalisable.
- **Si $\sigma\ne0$ et $a_n^2+4\sigma=0$** : $Q$ a une racine double $\mu=\frac{a_n}2$, non nulle car $Q(0)=-\sigma\ne0$. $\mu$ est valeur propre de multiplicité $2$ et $\dim F_\mu=1$ : $M$ n'est pas diagonalisable.
- **Si $\sigma\ne0$ et $a_n^2+4\sigma\ne0$** : $Q$ a deux racines distinctes $\mu_1\neq\mu_2$, non nulles ($Q(0)\neq0$). Alors $0$ est de multiplicité exactement $n-2=\dim\ker M$, et $\mu_1,\mu_2$ sont simples avec $\dim F_{\mu_i}=1$. Les dimensions totalisent $n$ : $M$ est diagonalisable.
Les trois cas étant exhaustifs :
$$\boxed{M\ \text{n'est pas diagonalisable}\iff\sum_{j=1}^{n-1}a_j^2=0\quad\text{ou}\quad a_n^2+4\sum_{j=1}^{n-1}a_j^2=0.}$$
#### 2.2.
Pour $n=3$, prenons $a_1=1$, $a_2=i$, $a_3=0$ (on a bien $a_1\ne0$ et $a_1^2+a_2^2=0$) :
$$\boxed{M=\begin{pmatrix}0&0&1\\0&0&i\\1&i&0\end{pmatrix}}$$
D'après 2.1 elle n'est pas diagonalisable. Directement : $\chi_M=X^3$, donc $0$ est la seule valeur propre ; si $M$ était diagonalisable, elle serait semblable à la matrice nulle, donc nulle, ce qui n'est pas le cas. (On vérifie $M^2=\begin{pmatrix}1&i&0\\i&-1&0\\0&0&0\end{pmatrix}\ne0$ et $M^3=0$.)
Autre exemple, relevant de la seconde condition : $a_1=1$, $a_2=0$, $a_3=2i$ ($\sigma=1$, $a_3^2+4\sigma=0$), valeur propre double $i$ avec un espace propre de dimension 1.
Aide sur le corrigé
Connectez-vous pour demander une explication.