Maths
e3a-PolytechPSI2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
Rédigé par IA, non vérifié
Signaler une erreur# e3a-Polytech PSI — Mathématiques 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
**Format.** 4 heures, calculatrices interdites, quatre exercices indépendants, 47 questions. Aucune donnée numérique : les seules « applications numériques » sont des comparaisons comme $\ln2<1$, à justifier à la main.
**Les quatre exercices.**
| Exercice | Thème | Questions | Notions du programme PSI mobilisées |
|---|---|---|---|
| 1 | Extremum d'une fonction de $n$ variables | 13 | Taylor-Young à l'ordre 2, gradient, hessienne, matrice $J$ de rang 1, théorème spectral, matrices symétriques définies positives, condition suffisante d'ordre 2 |
| 2 | Suite récurrente $v_{n+1}=\ln(1-\frac12v_n)$ et série de fonctions | 7 | Variations, intervalle stable, inégalité des accroissements finis, convergence géométrique, convergence normale |
| 3 | L'endomorphisme $\Phi(P)=((X^2-1)P)''$ et des polynômes orthogonaux | 16 | Matrice d'un endomorphisme, matrices triangulaires, diagonalisabilité, degré, parité, produit scalaire intégral, intégration par parties, endomorphismes symétriques |
| 4 | Peut-on truquer deux dés pour que la somme soit uniforme ? | 11 | Racines de l'unité, TVI, fonctions génératrices, indépendance |
**Difficulté.** Le sujet est d'un niveau standard pour e3a et très proche du cours. Les difficultés sont la rigueur des justifications (multiplicité d'une valeur propre, unicité en Ex. 3 Q8, uniformité en $x$ dans Ex. 2 Q2) et l'enchaînement des résultats dans l'exercice 3, où une erreur sur $\Phi(P_k)$ fausse tout ce qui suit.
**Questions à ne pas laisser passer.** Tout l'exercice 1, les questions 1.1 à 1.6 de l'exercice 2, les questions 1 à 6 et 11 de l'exercice 3, les préliminaires et les questions 4 à 9 de l'exercice 4. Ce sont des applications directes du cours.
**Gestion du temps.** Une répartition raisonnable : 45 min pour l'exercice 1, 40 min pour le 2, 1 h 30 pour le 3 (le plus long), 45 min pour le 4. Le reste sert à relire. Les exercices étant indépendants, on peut commencer par celui où l'on se sent le plus à l'aise.
## Exercice 1 — Extremum d'une fonction quadratique
L'exercice étudie $f(m)=\sum x_k^2+\bigl(\sum x_k\bigr)^2-\sum x_k$. Les préliminaires établissent les propriétés de $J$ et de $I_n+J$ ; la suite calcule gradient et hessienne, et la hessienne se révèle égale à $2(I_n+J)$. Notations : $U={}^t(1,\dots,1)$, $X={}^t(x_1,\dots,x_n)$, $s=\sum_kx_k$.
### Question 1
> [!INDICATION]
> Question de cours : on attend une formule, sans démonstration. Pensez au terme d'ordre 1 (gradient), au terme d'ordre 2 (hessienne) et à la nature du reste.
#### Solution
Si $f$ est de classe $\mathcal C^2$ sur $\mathbb R^n$ et $a\in\mathbb R^n$, alors, quand $h\to0$ :
$$f(a+h)=f(a)+\sum_{i=1}^n\frac{\partial f}{\partial x_i}(a)\,h_i+\frac12\sum_{i=1}^n\sum_{j=1}^n\frac{\partial^2 f}{\partial x_i\partial x_j}(a)\,h_ih_j+o\bigl(\lVert h\rVert^2\bigr).$$
En notant $H$ la colonne de $h$ : $f(a+h)=f(a)+\langle\nabla f(a),h\rangle+\frac12\,{}^tH\,H_f(a)\,H+o(\lVert h\rVert^2)$.
> [!PIEGE]
> Le facteur $\frac12$ devant le terme d'ordre 2 s'oublie facilement. Le reste est un $o(\lVert h\rVert^2)$, pas un $O$.
### Question 2.1
> [!INDICATION]
> Regardez les colonnes de $J$.
> [!INDICATION]
> On peut écrire $J$ comme le produit d'une colonne par une ligne.
#### Solution
Toutes les colonnes de $J$ sont égales à $U\neq0$. Donc $\operatorname{Im}J=\operatorname{Vect}(U)$, et $\operatorname{rg}J=1$. On note au passage que $J=U\,{}^tU$, qui servira plus loin.
> [!PIEGE]
> Ne pas confondre $U\,{}^tU$ (matrice $n\times n$, c'est $J$) et ${}^tU\,U$ (scalaire égal à $n$).
### Question 2.2
> [!INDICATION]
> Le noyau de $J$ est non trivial : pourquoi ? Sa dimension se lit avec le théorème du rang.
> [!INDICATION]
> La dimension du sous-espace propre ne donne la multiplicité que si l'on sait que $J$ est diagonalisable. Quel théorème le garantit ici ?
#### Solution
Par le théorème du rang, $\dim\ker J=n-\operatorname{rg}J=n-1\ge1$ : $J$ n'est pas injective, donc $0\in\operatorname{Sp}J$, et le sous-espace propre $E_0(J)=\ker J$ est de dimension $n-1$.
$J$ est symétrique réelle, donc diagonalisable (théorème spectral). Pour une matrice diagonalisable, l'ordre de multiplicité de chaque valeur propre est égal à la dimension du sous-espace propre. **L'ordre de multiplicité de $0$ est $n-1$.**
> [!METHODE]
> Multiplicité algébrique et dimension du sous-espace propre coïncident pour une matrice diagonalisable. En général, on a seulement $1\le\dim E_\lambda\le m_\lambda$ : il faut donc citer l'argument de diagonalisabilité.
### Question 2.3
> [!INDICATION]
> Pour une matrice symétrique, être définie positive signifie que ${}^tX(I_n+J)X>0$ pour tout $X\neq0$. Calculez cette quantité.
> [!INDICATION]
> Avec $J=U\,{}^tU$, le terme ${}^tXJX$ est le carré d'un réel.
#### Solution
$I_n$ et $J$ sont symétriques, donc $I_n+J$ aussi. Pour $X\in\mathcal M_{n,1}(\mathbb R)$ :
$${}^tX(I_n+J)X={}^tXX+({}^tXU)({}^tUX)=\sum_{k=1}^nx_k^2+\Bigl(\sum_{k=1}^nx_k\Bigr)^2\ge\lVert X\rVert^2.$$
Pour $X\neq0$, $\lVert X\rVert^2>0$. **$I_n+J$ est symétrique réelle définie positive.**
> [!METHODE]
> On peut aussi passer par le spectre : $\operatorname{Sp}(I_n+J)=\{1,n+1\}\subset\mathbb R_+^*$ (voir 7.2). La minoration directe est plus rapide et ne demande pas de connaître le spectre.
### Question 3
> [!INDICATION]
> $f$ est construite à partir des fonctions coordonnées par sommes et produits.
#### Solution
Les applications coordonnées $m\mapsto x_k$ sont linéaires, donc de classe $\mathcal C^\infty$. $f$ est une fonction polynomiale de ces coordonnées (sommes et produits). **$f$ est de classe $\mathcal C^\infty$, donc $\mathcal C^2$, sur $\mathbb R^n$.**
### Question 4.1
> [!INDICATION]
> Notez $s=\sum x_k$ et n'oubliez pas que $s$ dépend de $x_1$.
#### Solution
$f=\sum_kx_k^2+s^2-s$ et $\frac{\partial s}{\partial x_1}=1$, donc
$$\frac{\partial f}{\partial x_1}(m)=2x_1+2s-1=2x_1+2\sum_{k=1}^nx_k-1.$$
> [!PIEGE]
> Le terme $s^2$ se dérive en $2s\,\frac{\partial s}{\partial x_1}=2s$ : il ne disparaît pas.
### Question 4.2
> [!INDICATION]
> Dérivez le résultat de 4.1 par rapport à $x_2$, et l'expression analogue de $\frac{\partial f}{\partial x_2}$ par rapport à $x_1$.
#### Solution
$\frac{\partial f}{\partial x_2}(m)=2x_2+2s-1$ par le même calcul. Donc
$$\frac{\partial^2 f}{\partial x_2\partial x_1}(m)=\frac{\partial}{\partial x_2}(2x_1+2s-1)=2,\qquad\frac{\partial^2 f}{\partial x_1\partial x_2}(m)=\frac{\partial}{\partial x_1}(2x_2+2s-1)=2.$$
Les deux dérivées croisées sont égales, comme l'annonce le théorème de Schwarz ($f$ est $\mathcal C^2$).
### Question 4.3
> [!INDICATION]
> Même calcul, en dérivant par rapport à $x_1$ : deux termes de $\frac{\partial f}{\partial x_1}$ dépendent de $x_1$.
#### Solution
$$\frac{\partial^2 f}{\partial x_1^2}(m)=\frac{\partial}{\partial x_1}(2x_1+2s-1)=2+2=4.$$
### Question 5
> [!INDICATION]
> Généralisez 4.1 à un indice $i$ quelconque, puis écrivez le vecteur à l'aide de $U$ et, si possible, de $I_n+J$.
#### Solution
Pour tout $i$, $\frac{\partial f}{\partial x_i}(m)=2x_i+2s-1$. Comme $JX=sU$ :
$$\nabla f(m)=\bigl(2x_i+2s-1\bigr)_{1\le i\le n}=2X+(2s-1)U=2(I_n+J)X-U.$$
### Question 6
> [!INDICATION]
> Écrivez les $n$ équations $\frac{\partial f}{\partial x_i}(a)=0$ : que remarquez-vous sur $a_i$ en fonction de $i$ ?
> [!INDICATION]
> Une fois tous les $a_i$ égaux à un même $c$, il reste une équation à une inconnue. Ou bien : le système s'écrit $(I_n+J)A=\frac12U$, et la question 2.3 dit quelque chose de $I_n+J$.
#### Solution
Notons $\sigma=\sum a_k$. Le point $a$ est critique si et seulement si $2a_i+2\sigma-1=0$ pour tout $i$. Alors $a_i=\frac{1-2\sigma}2$ ne dépend pas de $i$ : tous les $a_i$ sont égaux à un réel $c$, et $\sigma=nc$. L'équation devient $2c+2nc=1$, d'où $c=\frac1{2(n+1)}$. Réciproquement, ce point annule bien le gradient. **Le seul point critique est**
$$a=\Bigl(\frac1{2(n+1)},\dots,\frac1{2(n+1)}\Bigr).$$
> [!METHODE]
> Variante matricielle : $\nabla f(m)=0\iff(I_n+J)X=\frac12U$. La matrice $I_n+J$ est définie positive, donc inversible : il y a une unique solution. Comme $JU=nU$, on vérifie que $A=\frac1{2(n+1)}U$ convient.
> [!PIEGE]
> Deviner $a_i=\frac1{2(n+1)}$ et vérifier ne montre que l'existence. Pour l'unicité, il faut montrer que toute solution a ses coordonnées égales, ou invoquer l'inversibilité de $I_n+J$.
### Question 7.1
> [!INDICATION]
> Calculez $\frac{\partial^2 f}{\partial x_j\partial x_i}$ en distinguant $i=j$ et $i\neq j$, et comparez avec 4.2 et 4.3.
#### Solution
Pour tous $i,j$ : $\frac{\partial^2 f}{\partial x_j\partial x_i}(m)=\frac{\partial}{\partial x_j}(2x_i+2s-1)=2\delta_{ij}+2$. Les coefficients diagonaux valent $4$, les autres $2$ :
$$H_f(m)=\begin{pmatrix}4&2&\cdots&2\\2&4&\ddots&\vdots\\\vdots&\ddots&\ddots&2\\2&\cdots&2&4\end{pmatrix}=2(I_n+J),$$
indépendante de $m$, ce qui est normal pour une fonction polynomiale de degré 2.
### Question 7.2
> [!INDICATION]
> Il manque une valeur propre de $J$ par rapport à 2.2. Calculez $JU$.
> [!INDICATION]
> Si $JY=\mu Y$, que vaut $2(I_n+J)Y$ ?
#### Solution
$JU=U({}^tUU)=nU$, donc $n\in\operatorname{Sp}J$. La valeur propre $0$ est de multiplicité $n-1$ et la valeur propre $n$ de multiplicité au moins $1$ ; la somme vaut déjà $n$, donc $\operatorname{Sp}J=\{0,n\}$ avec multiplicités $n-1$ et $1$. Si $JY=\mu Y$, alors $2(I_n+J)Y=2(1+\mu)Y$. Donc
$$\operatorname{Sp}H_f(m)=\{2,\ 2(n+1)\},\qquad 2\ \text{de multiplicité}\ n-1,\quad 2(n+1)\ \text{de multiplicité}\ 1.$$
Les valeurs propres sont strictement positives, et ce pour tout $m$.
> [!METHODE]
> Pour une matrice de la forme $\alpha I_n+\beta J$, les vecteurs propres de $J$ restent vecteurs propres et les valeurs propres se transforment par $\mu\mapsto\alpha+\beta\mu$. On retrouve ainsi en une ligne le spectre de toute matrice « constante sur la diagonale, constante hors diagonale ».
### Question 8
> [!INDICATION]
> Vous disposez d'un point critique et du spectre de la hessienne en ce point. Quel théorème du cours relie ces deux informations à la nature d'un extremum local ?
> [!INDICATION]
> Pour la valeur, remplacez dans $f$ en utilisant $\sigma=\frac n{2(n+1)}$.
#### Solution
$f$ est de classe $\mathcal C^2$, $a$ est un point critique (question 6), et $H_f(a)$ est symétrique réelle à valeurs propres strictement positives (question 7.2), donc $H_f(a)\in\mathcal S_n^{++}(\mathbb R)$. Par la condition suffisante du second ordre, **$f$ admet en $a$ un minimum local strict.**
Ce minimum est même global. On a $f(m)={}^tX(I_n+J)X-{}^tUX$. Avec $A$ la colonne de $a$ et $H$ une colonne quelconque, en développant et en utilisant la symétrie de $I_n+J$ :
$$f(a+h)=f(a)+{}^tH\bigl(2(I_n+J)A-U\bigr)+{}^tH(I_n+J)H=f(a)+{}^tH(I_n+J)H,$$
car $2(I_n+J)A-U=\nabla f(a)=0$. Par 2.3, ${}^tH(I_n+J)H>0$ pour $h\neq0$ : $f(m)>f(a)$ pour tout $m\neq a$.
Valeur, avec $a_i=\frac1{2(n+1)}$ et $\sigma=\frac n{2(n+1)}$ :
$$f(a)=\frac n{4(n+1)^2}+\frac{n^2}{4(n+1)^2}-\frac n{2(n+1)}=\frac n{4(n+1)}-\frac{2n}{4(n+1)}=-\frac n{4(n+1)}.$$
**$f$ admet en $a$ un minimum (local, et même global strict), égal à $-\frac n{4(n+1)}$.** Contrôle pour $n=1$ (hors sujet mais instructif) : $f(x)=2x^2-x$ a pour minimum $-\frac18$, et la formule donne bien $-\frac18$.
> [!PIEGE]
> On ne peut pas dire que « la formule de Taylor-Young est exacte » pour un polynôme de degré 2 : Taylor-Young ne fournit qu'un $o(\lVert h\rVert^2)$. L'égalité exacte s'obtient en développant directement $f(a+h)$, comme ci-dessus.
> [!JURY]
> Pour conclure à un extremum local, il faut citer les trois hypothèses du critère : fonction de classe $\mathcal C^2$, point critique, hessienne définie positive en ce point. Une réponse qui ne vérifie qu'une partie de ces conditions est incomplète.
## Exercice 2 — Une suite récurrente et une série de fonctions
La partie 1 montre que $f:x\mapsto\ln(1-\frac x2)$ envoie $[-1,1]$ dans un segment $[a,b]$ sur lequel elle est contractante, de point fixe $0$ ; la suite converge géométriquement vers $0$. La partie 2 exploite l'uniformité de ces estimations en la valeur initiale.
### Question 1.1
> [!INDICATION]
> Vérifiez d'abord que l'argument du logarithme est strictement positif, puis étudiez le signe de $f'$.
#### Solution
Pour $x\in[-1,1]$, $1-\frac x2\in[\frac12,\frac32]$, strictement positif : $f$ est définie et dérivable, et $f'(x)=\frac{-1/2}{1-x/2}=-\frac1{2-x}<0$.
| $x$ | $-1$ | | $1$ |
|---|---|---|---|
| $f'(x)$ | | $-$ | |
| $f(x)$ | $\ln\frac32$ | $\searrow$ | $-\ln2$ |
$f$ est continue et strictement décroissante sur $[-1,1]$, donc $f([-1,1])=[f(1),f(-1)]$ : $a=-\ln2$ et $b=\ln\frac32$.
> [!PIEGE]
> $f$ est décroissante : c'est $f(1)$ qui donne la borne inférieure $a$, et $f(-1)$ la borne supérieure $b$.
### Question 1.2
> [!INDICATION]
> Il faut comparer $\ln2$ et $\ln\frac32$ à $1$ sans calculatrice. Une inégalité de convexité classique sur le logarithme suffit.
#### Solution
Pour $x>0$, $x\neq1$, $\ln x<x-1$. Donc $\ln2<1$ et $\ln\frac32<\frac12<1$. Ainsi $-1<-\ln2=a<0<b=\ln\frac32<1$, et **$[a,b]\subset\,]-1,1[$.**
### Question 1.3
> [!INDICATION]
> Une récurrence. Il faut un intervalle stable par $f$ et contenu dans le domaine de définition.
> [!INDICATION]
> $[a,b]\subset[-1,1]$, donc $f([a,b])\subset f([-1,1])$.
#### Solution
Par 1.2, $[a,b]\subset[-1,1]$, donc $f([a,b])\subset f([-1,1])=[a,b]$ : $[a,b]$ est stable par $f$.
Récurrence sur $n\ge1$. *Initialisation* : $v_0\in[-1,1]$, donc $v_1=f(v_0)$ est défini et $v_1\in[a,b]$. *Hérédité* : si $v_n$ est défini et $v_n\in[a,b]\subset[-1,1]$, alors $v_{n+1}=f(v_n)$ est défini et appartient à $f([a,b])\subset[a,b]$. **Pour tout $n\ge1$, $v_n$ est défini et $v_n\in[a,b]$.**
> [!PIEGE]
> La question demande aussi que $v_n$ soit « bien défini » : il faut dire explicitement que $v_n\in[-1,1]$ garantit que $1-\frac{v_n}2>0$.
### Question 1.4
> [!INDICATION]
> Étudiez la monotonie de $|f'|$ sur $[a,b]$.
#### Solution
Sur $[a,b]$, $|f'(x)|=\frac1{2-x}$ est croissante, donc majorée par sa valeur en $b$ : on pose
$$k=\frac1{2-\ln\frac32}.$$
Comme $0<b<1$, $1<2-b<2$, donc $\frac12<k<1$. **Pour tout $x\in[a,b]$, $|f'(x)|\le k$, avec $k\in\,]0,1[$.**
### Question 1.5
> [!INDICATION]
> Cherchez un point fixe évident de $f$ qui soit dans $[a,b]$.
> [!INDICATION]
> Inégalité des accroissements finis entre ce point fixe et $v_{n-1}$.
#### Solution
$f(0)=\ln1=0$ et $0\in[a,b]$. Pour $n\ge2$, $v_{n-1}\in[a,b]$ (question 1.3), et le segment d'extrémités $0$ et $v_{n-1}$ est contenu dans l'intervalle $[a,b]$, sur lequel $|f'|\le k$. Par l'inégalité des accroissements finis :
$$|v_n|=|f(v_{n-1})-f(0)|\le k\,|v_{n-1}-0|=k\,|v_{n-1}|.$$
> [!PIEGE]
> La condition $n\ge2$ vient de ce que $v_0$ est seulement dans $[-1,1]$, où l'on ne dispose pas de la majoration $|f'|\le k$ (on a $|f'(1)|=1$).
### Question 1.6
> [!INDICATION]
> Itérez l'inégalité de 1.5.
#### Solution
Par récurrence, pour $n\ge1$, $|v_n|\le k^{n-1}|v_1|$. Comme $0<k<1$, $k^{n-1}\to0$ : par encadrement, **$(v_n)$ converge vers $0$.**
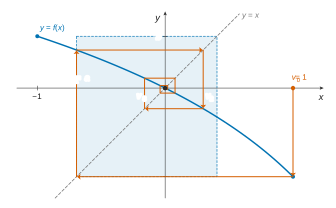
> [!METHODE]
> Schéma général : intervalle stable, majoration de $|f'|$ par $k<1$ sur cet intervalle, point fixe $\ell$, puis $|v_n-\ell|\le k^n|v_0-\ell|$. On obtient la limite et une vitesse de convergence géométrique.
### Question 2
> [!INDICATION]
> Pour $x$ fixé, $(u_n(x))$ est une suite de la partie 1. Quelle valeur de $v_0$ ?
> [!INDICATION]
> Cherchez une majoration de $|u_n(x)|$ qui ne dépende pas de $x$ et qui soit le terme général d'une série convergente.
#### Solution
Pour $x\in[-1,1]$ fixé, $(u_n(x))_n$ est la suite $(v_n)$ avec $v_0=x\in[-1,1]$. D'après 1.3 à 1.6, pour tout $n\ge1$ :
$$|u_n(x)|\le k^{n-1}|u_1(x)|\le k^{n-1}\ln2,$$
car $u_1(x)=f(x)\in[a,b]$, donc $|u_1(x)|\le\max(\ln2,\ln\frac32)=\ln2$. La constante $k$ ne dépend pas de $x$, donc $\sup_{[-1,1]}|u_n|\le k^{n-1}\ln2$, terme général d'une série géométrique convergente. **La série $\sum_{n\ge1}u_n$ converge normalement, donc uniformément, sur $[-1,1]$.**
> [!METHODE]
> Pour une série de fonctions, chercher d'abord la convergence normale : une majoration $|u_n(x)|\le\alpha_n$ indépendante de $x$, avec $\sum\alpha_n$ convergente.
> [!PIEGE]
> Montrer que $\sum u_n(x)$ converge pour chaque $x$ ne donne que la convergence simple. Le point décisif est que $k$ et la borne $\ln2$ ne dépendent pas de $x$.
## Exercice 3 — Un endomorphisme de $\mathbb R_n[X]$ et des polynômes orthogonaux
On étudie $\Phi(P)=((X^2-1)P)''$ sur $E_n=\mathbb R_n[X]$, $n\ge3$. Questions 1 à 6 : matrice, spectre et diagonalisabilité. Questions 7 à 11 : base $(Q_k)$ de vecteurs propres unitaires, parité, calcul explicite. Questions 12 à 14 : $\Phi$ est symétrique pour le produit scalaire de poids $1-t^2$, donc les $Q_k$ sont orthogonaux. Tout repose sur la formule de la question 2.
### Question 1
> [!INDICATION]
> Deux points : linéarité, et le fait que $\Phi(P)$ reste de degré au plus $n$.
> [!INDICATION]
> Utilisez la première écriture $\Phi(P)=((X^2-1)P)''$ pour le degré.
#### Solution
Dérivation et multiplication par un polynôme fixé sont linéaires, donc $\Phi$ est linéaire. Si $\deg P\le n$, alors $\deg((X^2-1)P)\le n+2$, et sa dérivée seconde est de degré au plus $n$. **$\Phi$ est un endomorphisme de $E_n$.**
> [!METHODE]
> Quand un énoncé donne deux écritures d'un même opérateur, choisir celle qui rend la propriété évidente : ici la forme « dérivée seconde » pour le degré, la forme développée pour les calculs.
### Question 2
> [!INDICATION]
> Calcul direct avec la forme développée. Traitez à part ou avec une convention les cas $k=0$ et $k=1$.
#### Solution
$P_k'=kX^{k-1}$ et $P_k''=k(k-1)X^{k-2}$ (nuls pour $k<1$, resp. $k<2$). Donc
$$\Phi(P_k)=k(k-1)X^k-k(k-1)X^{k-2}+4kX^k+2X^k=(k+1)(k+2)P_k-k(k-1)P_{k-2},$$
le terme en $P_{k-2}$ étant nul pour $k\in\{0,1\}$. En particulier $\Phi(P_0)=2P_0$, $\Phi(P_1)=6P_1$, $\Phi(P_2)=12P_2-2P_0$, $\Phi(P_3)=20P_3-6P_1$.
> [!PIEGE]
> Vérifiez sur un cas simple : $\Phi(X^2)=((X^2-1)X^2)''=(X^4-X^2)''=12X^2-2$. Une erreur ici se propage à tout l'exercice.
### Question 3
> [!INDICATION]
> La colonne d'indice $j$ contient les coordonnées de l'image du $j$-ième vecteur de base. Attention : le $j$-ième vecteur de $(P_0,\dots,P_n)$ est $P_{j-1}$.
#### Solution
Numérotons lignes et colonnes de $1$ à $n+1$, comme le suggère l'énoncé ($j\in[\![3,n+1]\!]$) : la colonne $j$ porte les coordonnées de $\Phi(P_{j-1})$. Les trois premières colonnes sont
$$C_1=\begin{pmatrix}2\\0\\0\\0\\\vdots\\0\end{pmatrix},\quad C_2=\begin{pmatrix}0\\6\\0\\0\\\vdots\\0\end{pmatrix},\quad C_3=\begin{pmatrix}-2\\0\\12\\0\\\vdots\\0\end{pmatrix}.$$
Pour $j\in[\![3,n+1]\!]$, $\Phi(P_{j-1})=j(j+1)P_{j-1}-(j-1)(j-2)P_{j-3}$ : la colonne $j$ n'a que deux coefficients non nuls,
$$M_{j-2,\,j}=-(j-1)(j-2)\quad\text{(ligne } j-2\text{)},\qquad M_{j,\,j}=j(j+1)\quad\text{(ligne } j\text{)}.$$
Par exemple, pour $n=4$ :
$$M=\begin{pmatrix}2&0&-2&0&0\\0&6&0&-6&0\\0&0&12&0&-12\\0&0&0&20&0\\0&0&0&0&30\end{pmatrix}.$$
> [!PIEGE]
> Décalage d'indice : en numérotant à partir de $0$, on écrirait $m_{k,k}=(k+1)(k+2)$ et $m_{k-2,k}=-k(k-1)$. Les deux conventions sont justes si on annonce celle qu'on prend.
### Question 4
> [!INDICATION]
> Quelle est la forme de $M$ ? Où lit-on les valeurs propres d'une telle matrice ?
#### Solution
$M$ est triangulaire supérieure (chaque colonne $j$ n'a de coefficients non nuls qu'aux lignes $j-2$ et $j$). Son polynôme caractéristique est le produit des $X-M_{j,j}$, donc les valeurs propres de $\Phi$ sont les coefficients diagonaux
$$\lambda_k=(k+1)(k+2),\qquad k\in[\![0,n]\!].$$
La fonction $x\mapsto(x+1)(x+2)$ est strictement croissante sur $\mathbb R_+$, donc $\lambda_0=2<\lambda_1=6<\dots<\lambda_n=(n+1)(n+2)$ : **$\Phi$ a $n+1$ valeurs propres deux à deux distinctes.**
### Question 5
> [!INDICATION]
> Un endomorphisme est-il inversible quand $0$ n'est pas valeur propre ? En quelle dimension ?
#### Solution
Tous les $\lambda_k$ sont $\ge2$ : $0\notin\operatorname{Sp}\Phi$, donc $\ker\Phi=\{0\}$. En dimension finie, un endomorphisme injectif est bijectif. **$\Phi$ est un automorphisme de $E_n$.** (Autre façon : $\det M=\prod_{k=0}^n(k+1)(k+2)\neq0$.)
### Question 6
> [!INDICATION]
> Comparez le nombre de valeurs propres distinctes à la dimension de $E_n$.
#### Solution
$\Phi$ a $n+1=\dim E_n$ valeurs propres distinctes, donc **$\Phi$ est diagonalisable.** La somme des dimensions des sous-espaces propres vaut $n+1$ et chacune est au moins $1$ : **chaque sous-espace propre est une droite.**
> [!METHODE]
> « $\dim E$ valeurs propres distinctes » est une condition suffisante de diagonalisabilité, qui donne en plus des sous-espaces propres de dimension 1. C'est ce dernier point qui sert dans la suite (question 8).
### Question 7.1
> [!INDICATION]
> Calculez le coefficient du terme de plus haut degré de $\Phi(P)$ pour un polynôme $P$ de degré $d$.
> [!INDICATION]
> Identifiez les coefficients dominants dans $\Phi(T)=\lambda_kT$, puis utilisez l'injectivité de $d\mapsto(d+1)(d+2)$.
#### Solution
Soit $P\neq0$, de degré $d$, de coefficient dominant $c$. Les termes de degré $d$ de $\Phi(P)$ viennent de $X^2P''$, $4XP'$ et $2P$, et leur coefficient vaut $c\bigl(d(d-1)+4d+2\bigr)=c(d+1)(d+2)$.
Si $T$ est vecteur propre pour $\lambda_k$, de degré $d$ et coefficient dominant $c\neq0$, on identifie les coefficients de $X^d$ dans $\Phi(T)=\lambda_kT$ : $c(d+1)(d+2)=c(k+1)(k+2)$, donc $(d+1)(d+2)=(k+1)(k+2)$, et $d=k$ par stricte croissance. **$\deg T=k$.**
### Question 7.2
> [!INDICATION]
> Montrez que $\Phi$ commute avec l'application $R\mapsto R(-X)$.
> [!INDICATION]
> Dérivez $X\mapsto R(-X)$ une puis deux fois : quels signes apparaissent ?
#### Solution
Pour $R\in E_n$, notons $\widetilde R(X)=R(-X)$. Alors $\widetilde R'(X)=-R'(-X)$ et $\widetilde R''(X)=R''(-X)$, d'où
$$\Phi(\widetilde R)(X)=(X^2-1)R''(-X)-4XR'(-X)+2R(-X)=\Phi(R)(-X).$$
En prenant $R=T$ : $\Phi(Q)(X)=\Phi(T)(-X)=\lambda_kT(-X)=\lambda_kQ(X)$, et $Q\neq0$. **$Q$ est un vecteur propre de $\Phi$ associé à $\lambda_k$.**
> [!METHODE]
> L'identité tient parce que les coefficients $X^2-1$ et $2$ sont pairs et $4X$ impair, chaque dérivation changeant un signe. C'est une symétrie de l'opérateur, qui se transmet aux vecteurs propres.
### Question 8
> [!INDICATION]
> Existence : partez d'un vecteur directeur de la droite $E_{\lambda_k}(\Phi)$ et normalisez-le.
> [!INDICATION]
> Pour la relation de parité : $Q_k(-X)$ appartient à la même droite (7.2). Comparez les coefficients dominants.
> [!INDICATION]
> Unicité : un vecteur propre de degré $k$ est-il forcément associé à $\lambda_k$ ? Utilisez 7.1.
#### Solution
*Existence.* Soit $k\in[\![0,n]\!]$ et $T$ un vecteur directeur de $E_{\lambda_k}(\Phi)$, droite d'après 6. Par 7.1, $\deg T=k$ ; soit $c\neq0$ son coefficient dominant. Le polynôme $Q_k=\frac1cT$ est un vecteur propre unitaire de degré $k$. Par 7.2, $Q_k(-X)\in E_{\lambda_k}(\Phi)=\operatorname{Vect}(Q_k)$, donc $Q_k(-X)=\mu Q_k(X)$. Le coefficient de $X^k$ vaut $(-1)^k$ à gauche et $\mu$ à droite, donc $\mu=(-1)^k$ et $Q_k(-X)=(-1)^kQ_k(X)$.
La famille $(Q_0,\dots,Q_n)$ est échelonnée en degrés, donc libre, et compte $n+1=\dim E_n$ éléments : c'est une base de $E_n$ formée de vecteurs propres de $\Phi$.
*Unicité.* Soit $(R_0,\dots,R_n)$ une autre base vérifiant les conditions. $R_k$ est un vecteur propre, associé à une valeur propre $\lambda_m$ ; par 7.1, $m=\deg R_k=k$. Donc $R_k\in E_{\lambda_k}(\Phi)=\operatorname{Vect}(Q_k)$ : $R_k=\alpha Q_k$, et $\alpha=1$ puisque les deux sont unitaires. **La base $\mathcal U$ existe et est unique.**
> [!PIEGE]
> L'unicité ne se réduit pas à « deux vecteurs unitaires d'une même droite sont égaux » : il faut d'abord savoir que $R_k$ est dans la droite $E_{\lambda_k}$, ce que donne 7.1.
> [!METHODE]
> La condition $Q_k(-X)=(-1)^kQ_k(X)$ n'est pas une contrainte supplémentaire : elle découle de la symétrie de $\Phi$ et de la dimension 1 des sous-espaces propres.
### Question 9
> [!INDICATION]
> Traduisez la relation de la question 8 selon la parité de $k$.
#### Solution
Si $k$ est pair, $Q_k(-X)=Q_k(X)$ : **$Q_k$ est pair**. Si $k$ est impair, $Q_k(-X)=-Q_k(X)$ : **$Q_k$ est impair**. Dans les deux cas, $Q_k$ ne contient que des monômes de même parité que $k$.
### Question 10
> [!INDICATION]
> Liberté, dimension, et inclusion dans $\mathbb R_k[X]$.
#### Solution
$(Q_0,\dots,Q_k)$ est une sous-famille de la base $\mathcal U$, donc libre. Ses éléments sont de degré au plus $k$, donc dans $\mathbb R_k[X]$, qui est de dimension $k+1$. **C'est une base de $\mathbb R_k[X]$.**
### Question 11
> [!INDICATION]
> La parité (question 9) réduit $Q_2$ et $Q_3$ à un seul coefficient inconnu chacun.
> [!INDICATION]
> Écrivez $\Phi(Q_k)=\lambda_kQ_k$ en utilisant la formule de la question 2 et la linéarité.
#### Solution
$\Phi(1)=2$ et $\Phi(X)=6X$, donc $Q_0=1$ et $Q_1=X$.
$Q_2$ est pair et unitaire : $Q_2=X^2+c$. Alors $\Phi(Q_2)=12X^2-2+2c$, à identifier avec $12Q_2=12X^2+12c$ : $-2+2c=12c$, $c=-\frac15$.
$Q_3$ est impair et unitaire : $Q_3=X^3+cX$. Alors $\Phi(Q_3)=20X^3-6X+6cX$, à identifier avec $20X^3+20cX$ : $-6+6c=20c$, $c=-\frac37$.
$$Q_0=1,\qquad Q_1=X,\qquad Q_2=X^2-\frac15,\qquad Q_3=X^3-\frac37X.$$
> [!METHODE]
> Contrôle avec la question 14 : $(1|Q_2)=\int_{-1}^1(1-t^2)(t^2-\frac15)\,dt=\frac4{15}-\frac15\cdot\frac43=0$. De même $(X|Q_3)=\int_{-1}^1(1-t^2)(t^4-\frac37t^2)\,dt=\frac4{35}-\frac37\cdot\frac4{15}=0$.
### Question 12
> [!INDICATION]
> Quatre propriétés : symétrie, bilinéarité, positivité, caractère défini.
> [!INDICATION]
> Pour le caractère défini : une fonction continue, positive, d'intégrale nulle sur un segment est nulle ; puis un polynôme qui a une infinité de racines est nul.
#### Solution
Pour $P,Q\in E_n$, $t\mapsto(1-t^2)P(t)Q(t)$ est continue sur $[-1,1]$, donc l'intégrale existe.
- *Symétrie* : évidente.
- *Bilinéarité* : linéarité à gauche par linéarité de l'intégrale, puis symétrie.
- *Positivité* : $(P|P)=\int_{-1}^1(1-t^2)P(t)^2\,dt\ge0$, l'intégrande étant positive sur $[-1,1]$.
- *Caractère défini* : si $(P|P)=0$, la fonction continue et positive $t\mapsto(1-t^2)P(t)^2$ a une intégrale nulle sur $[-1,1]$, donc est nulle sur $[-1,1]$. Sur $]-1,1[$, $1-t^2>0$, donc $P(t)=0$ : $P$ a une infinité de racines, donc $P=0$.
**$(\cdot|\cdot)$ est un produit scalaire sur $E_n$.**
> [!PIEGE]
> Le poids s'annule en $\pm1$ : il faut conclure sur l'ouvert $]-1,1[$, où $1-t^2>0$, et ne pas oublier l'argument « infinité de racines ».
### Question 13.1
> [!INDICATION]
> Partez de $(\Phi(P)|Q)=\int_{-1}^1 g''(t)\,(1-t^2)Q(t)\,dt$ avec $g=(X^2-1)P$. Intégrez deux fois par parties.
> [!INDICATION]
> À chaque étape, un crochet contient un facteur qui s'annule en $\pm1$ : soit $1-t^2$, soit $g$.
#### Solution
Soient $P,Q\in E_n$, $g=(X^2-1)P$ (donc $\Phi(P)=g''$) et $h=\bigl((1-t^2)Q\bigr)'$. Toutes ces fonctions sont polynomiales, donc de classe $\mathcal C^\infty$. Première intégration par parties :
$$(\Phi(P)|Q)=\int_{-1}^1g''(t)(1-t^2)Q(t)\,dt=\Bigl[g'(t)(1-t^2)Q(t)\Bigr]_{-1}^1-\int_{-1}^1g'(t)h(t)\,dt=-\int_{-1}^1g'(t)h(t)\,dt.$$
Seconde intégration par parties, avec $g(\pm1)=0$ :
$$-\int_{-1}^1g'h=-\Bigl[g(t)h(t)\Bigr]_{-1}^1+\int_{-1}^1g(t)h'(t)\,dt=\int_{-1}^1(t^2-1)P(t)\bigl((1-t^2)Q\bigr)''(t)\,dt.$$
Or $(t^2-1)\bigl((1-t^2)Q\bigr)''=(1-t^2)\bigl((t^2-1)Q\bigr)''=(1-t^2)\Phi(Q)(t)$. Donc
$$(\Phi(P)|Q)=\int_{-1}^1(1-t^2)P(t)\,\Phi(Q)(t)\,dt=(P|\Phi(Q)).$$
**$\Phi$ est un endomorphisme symétrique de $(E_n,(\cdot|\cdot))$.**
> [!METHODE]
> En écrivant $(\Phi(P)|Q)=-\int_{-1}^1\bigl((t^2-1)P\bigr)''\,(t^2-1)Q\,dt$, le calcul devient symétrique : deux intégrations par parties font passer les deux dérivées d'un facteur à l'autre, et les termes de bord s'annulent parce que les deux facteurs contiennent $t^2-1$.
### Question 13.2
> [!INDICATION]
> Calculez $(\Phi(Q_i)|Q_j)$ de deux manières : directement, puis en faisant passer $\Phi$ de l'autre côté.
#### Solution
Soient $i\neq j$. D'une part $(\Phi(Q_i)|Q_j)=\lambda_i(Q_i|Q_j)$. D'autre part, par 13.1, $(\Phi(Q_i)|Q_j)=(Q_i|\Phi(Q_j))=\lambda_j(Q_i|Q_j)$. Donc $(\lambda_i-\lambda_j)(Q_i|Q_j)=0$, et $\lambda_i\neq\lambda_j$ (question 4) donne $(Q_i|Q_j)=0$. **La base $\mathcal U$ est orthogonale.**
> [!METHODE]
> C'est la démonstration du cours : deux vecteurs propres d'un endomorphisme symétrique associés à des valeurs propres distinctes sont orthogonaux. On peut aussi citer ce résultat directement, en vérifiant ses hypothèses.
### Question 14
> [!INDICATION]
> Décomposez $S$ dans une base de $\mathbb R_{j-1}[X]$ fournie par une question précédente.
#### Solution
Soit $j\in[\![1,n]\!]$ et $S\in\mathbb R_{j-1}[X]$. Par la question 10 (avec $k=j-1$), $S=\sum_{i=0}^{j-1}\alpha_iQ_i$. Par linéarité et par 13.2 (tous les $i$ sont différents de $j$) :
$$(S|Q_j)=\sum_{i=0}^{j-1}\alpha_i(Q_i|Q_j)=0.$$
**$Q_j$ est orthogonal à $\mathbb R_{j-1}[X]$.**
> [!METHODE]
> Les $Q_k$ sont donc les polynômes unitaires obtenus en orthogonalisant $(1,X,X^2,\dots)$ pour le poids $1-t^2$ (procédé de Gram-Schmidt). Le même schéma, avec un opérateur différentiel symétrique, produit les polynômes de Legendre (poids $1$) ou de Tchebychev : c'est un classique des sujets d'écrit.
## Exercice 4 — Deux dés truqués et une somme uniforme
Les préliminaires fournissent deux outils : un polynôme réel de degré impair a une racine réelle, et $1+X+\dots+X^{10}$ n'a aucune racine réelle. La suite traduit l'uniformité de $S=U+V$ en une factorisation de polynômes, $\frac{t^2}{11}\sum_{k=0}^{10}t^k=t^2Q(t)R(t)$, que ces deux outils rendent impossible.
### Question 1
> [!INDICATION]
> Limites en $\pm\infty$ d'un polynôme de degré impair, puis un théorème d'existence pour les fonctions continues.
#### Solution
Soit $P\in\mathbb R[X]$ de degré impair, de coefficient dominant $c$ ; quitte à remplacer $P$ par $-P$, qui a les mêmes racines, $c>0$. Alors $P(x)\sim cx^{\deg P}$ en $\pm\infty$, donc $P\to+\infty$ en $+\infty$ et $P\to-\infty$ en $-\infty$, l'exposant étant impair. Il existe donc $A>0$ tel que $P(-A)<0<P(A)$. $P$ est continue : par le théorème des valeurs intermédiaires, **$P$ s'annule sur $]-A,A[$.**
### Question 2
> [!INDICATION]
> Écrivez $z$ sous forme exponentielle et identifiez module et argument.
> [!INDICATION]
> Pour être sûr d'avoir toutes les racines, comptez-les et comparez au degré.
#### Solution
Soit $z=re^{i\theta}$ avec $r>0$ ($0$ n'est pas racine). $z^{11}=1\iff r^{11}=1$ et $11\theta\equiv0\ [2\pi]\iff r=1$ et $\theta\equiv\frac{2k\pi}{11}\ [2\pi]$ pour un $k\in\mathbb Z$. Les onze complexes $\omega_k=e^{2ik\pi/11}$, $k\in[\![0,10]\!]$, ont des arguments distincts dans $[0,2\pi[$, donc sont distincts. Un polynôme de degré 11 a au plus 11 racines : **les racines de $X^{11}-1$ sont les $\omega_k=e^{2ik\pi/11}$, $k\in[\![0,10]\!]$**, toutes simples.
### Question 3
> [!INDICATION]
> Factorisez $X^{11}-1$ par $X-1$.
> [!INDICATION]
> Un complexe $e^{i\theta}$ est réel si et seulement si $\sin\theta=0$.
#### Solution
$X^{11}-1=(X-1)\sum_{k=0}^{10}X^k$. Pour $k\in[\![1,10]\!]$, $\omega_k\neq1$ et $\omega_k^{11}=1$, donc $\omega_k$ est racine de $\sum_{k=0}^{10}X^k$. On obtient dix racines distinctes d'un polynôme de degré 10 : ce sont toutes. ($1$ n'est pas racine : la somme vaut $11$ en $1$.) **Les racines de $1+X+\dots+X^{10}$ sont les $e^{2ik\pi/11}$, $k\in[\![1,10]\!]$.**
Aucune n'est réelle : $\omega_k\in\mathbb R\iff\sin\frac{2k\pi}{11}=0\iff\frac{2k}{11}\in\mathbb Z\iff11\mid2k\iff11\mid k$ (car $11$ est premier avec $2$, lemme de Gauss), ce qui est exclu pour $1\le k\le10$.
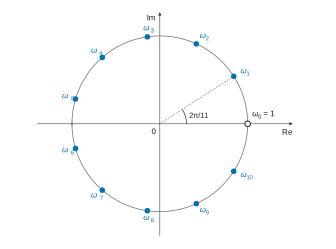
> [!METHODE]
> Plus généralement, les racines de $1+X+\dots+X^{m-1}$ sont les racines $m$-ièmes de l'unité autres que $1$ ; la seule qui puisse être réelle est $-1$, et seulement si $m$ est pair. Ici $m=11$ est impair.
### Question 4
> [!INDICATION]
> Pour $S$, il faut deux choses : les valeurs possibles, et le fait que chacune est prise avec une probabilité non nulle.
#### Solution
$U(\Omega)=V(\Omega)=[\![1,6]\!]$ (chaque face a une probabilité non nulle), donc $S(\Omega)\subset[\![2,12]\!]$. Réciproquement, pour $s\in[\![2,12]\!]$, posons $i=\max(1,s-6)$ : $i\in[\![1,6]\!]$ et $s-i\in[\![1,6]\!]$. Par indépendance, $\mathbb P(S=s)\ge\mathbb P(U=i)\,\mathbb P(V=s-i)>0$. **$U(\Omega)=V(\Omega)=[\![1,6]\!]$ et $S(\Omega)=[\![2,12]\!]$.**
> [!PIEGE]
> Sans l'hypothèse « chaque face a une probabilité non nulle », $S$ pourrait ne prendre qu'une partie des valeurs de $[\![2,12]\!]$, et l'expression « loi uniforme » changerait de sens.
### Question 5
> [!INDICATION]
> Que vaut $G_S(t)=\mathbb E(t^S)$ pour une variable à valeurs dans un ensemble fini ? Que vaut chaque probabilité sous l'hypothèse encadrée ?
#### Solution
$S$ prend un nombre fini de valeurs, donc $G_S(t)=\mathbb E(t^S)=\sum_{s=2}^{12}\mathbb P(S=s)\,t^s$ est définie pour tout réel $t$ et polynomiale. Si $S$ suit la loi uniforme sur $[\![2,12]\!]$ (onze valeurs), $\mathbb P(S=s)=\frac1{11}$, d'où
$$G_S(t)=\frac1{11}\sum_{s=2}^{12}t^s=\frac{t^2}{11}\sum_{k=0}^{10}t^k.$$
### Question 6
> [!INDICATION]
> Factorisation de la question 5 et question préliminaire 3.
#### Solution
D'après 5 et 3, **les racines de $G_S$ sont $0$ (racine double) et les $e^{2ik\pi/11}$, $k\in[\![1,10]\!]$ (racines simples)**, soit douze racines comptées avec multiplicité pour un polynôme de degré 12. La seule racine réelle est $0$.
### Question 7
> [!INDICATION]
> Écrivez $G_U(t)=\sum_k\mathbb P(U=k)\,t^k$ et remarquez que la somme commence à $k=1$.
#### Solution
Notons $p_k=\mathbb P(U=k)$ et $q_k=\mathbb P(V=k)$ pour $k\in[\![1,6]\!]$, tous strictement positifs. Alors $G_U(t)=\sum_{k=1}^6p_kt^k=t\,Q(t)$ et $G_V(t)=t\,R(t)$ avec
$$Q=p_1+p_2X+p_3X^2+p_4X^3+p_5X^4+p_6X^5,\qquad R=q_1+q_2X+q_3X^2+q_4X^3+q_5X^4+q_6X^5.$$
### Question 8
> [!INDICATION]
> Quel est le degré exact de $Q$ ? Une question préliminaire s'applique alors.
#### Solution
Le coefficient de $X^5$ dans $Q$ est $p_6>0$ : $Q$ est de degré exactement 5, impair. Par la question préliminaire 1, $Q$ a une racine réelle. De même pour $R$, dont le coefficient de $X^5$ est $q_6>0$. **$Q$ et $R$ ont chacun au moins une racine réelle.**
> [!PIEGE]
> L'hypothèse $p_6>0$ est indispensable : sans elle, $Q$ pourrait être de degré pair et sans racine réelle.
### Question 9
> [!INDICATION]
> Résultat du cours sur la fonction génératrice d'une somme de variables indépendantes.
#### Solution
$U$ et $V$ sont indépendantes et à valeurs dans $\mathbb N$, donc $G_{U+V}=G_UG_V$ sur l'intervalle où les deux sont définies, ici $\mathbb R$. Avec la question 7 :
$$\forall t\in\mathbb R,\quad G_S(t)=t\,Q(t)\cdot t\,R(t)=t^2\,Q(t)\,R(t).$$
> [!JURY]
> Pour appliquer un théorème du cours, il faut en citer les hypothèses et les vérifier : ici l'indépendance de $U$ et $V$, et le fait qu'elles soient à valeurs dans $\mathbb N$.
### Question 10
> [!INDICATION]
> Évaluez $G_S$ en une racine réelle de $Q$.
> [!INDICATION]
> Comparez avec la liste des racines réelles de $G_S$ obtenue à la question 6, puis calculez $Q(0)$.
#### Solution
Supposons que $S$ suive une loi uniforme. Soit $r$ une racine réelle de $Q$ (question 8). Par 9, $G_S(r)=r^2Q(r)R(r)=0$ : $r$ est une racine réelle de $G_S$, donc $r=0$ par la question 6. Ainsi $Q(0)=0$. Or $Q(0)=p_1=\mathbb P(U=1)>0$ : contradiction. **La supposition encadrée est fausse.**
> [!METHODE]
> Variante : en comparant les racines dans $G_S=t^2QR$, les dix racines de $Q$ et $R$ (comptées avec multiplicité) seraient exactement les dix racines non réelles $e^{2ik\pi/11}$. Or $Q$ en a au moins une réelle. Les deux rédactions sont équivalentes ; celle ci-dessus évite de parler de multiplicités.
### Question 11
> [!INDICATION]
> Le raisonnement des questions 4 à 10 a-t-il utilisé une loi particulière pour les dés ?
#### Solution
Les questions 4 à 10 valent pour **toutes** les lois de $U$ et de $V$ dans lesquelles chaque face a une probabilité non nulle. **Non : il est impossible de truquer deux dés à six faces, chaque face gardant une probabilité non nulle, de sorte que la somme des résultats suive une loi uniforme.**
> [!PIEGE]
> L'hypothèse de l'énoncé compte. Si l'on autorisait des faces de probabilité nulle, ce serait possible pour un support plus petit : avec $U=1$ presque sûrement et $V$ uniforme sur $[\![1,6]\!]$, $S$ est uniforme sur $[\![2,7]\!]$. En revanche, aucune loi ne rend $S$ uniforme sur $[\![2,12]\!]$ tout entier : $\mathbb P(S=2)>0$ et $\mathbb P(S=12)>0$ imposent $p_1,q_1,p_6,q_6>0$, et ce sont les seules hypothèses utilisées en 8 et 10.
## Bilan
**Méthodes à retenir.**
- *Matrice $J$* : $J=U\,{}^tU$, de rang 1, de spectre $\{0,n\}$ ; toute matrice $\alpha I_n+\beta J$ a pour spectre $\{\alpha,\alpha+n\beta\}$. Ce calcul revient très souvent.
- *Extremum* : point critique, puis hessienne définie positive (ou négative) en ce point, en citant le critère du second ordre. Pour un résultat global, développer exactement quand la fonction est quadratique.
- *Suites récurrentes* : intervalle stable, majoration $|f'|\le k<1$, point fixe, inégalité des accroissements finis. Les mêmes majorations, uniformes en la valeur initiale, donnent la convergence normale d'une série de fonctions.
- *Réduction* : un endomorphisme qui conserve le degré a une matrice triangulaire dans la base canonique ; ses valeurs propres sont sur la diagonale. $\dim E$ valeurs propres distinctes donnent la diagonalisabilité avec des droites propres.
- *Polynômes orthogonaux* : un opérateur différentiel symétrique pour un produit scalaire intégral (par deux intégrations par parties à termes de bord nuls) a des vecteurs propres orthogonaux. C'est le schéma des polynômes de Legendre et de leurs cousins.
- *Fonctions génératrices* : $G_{U+V}=G_UG_V$ pour des variables indépendantes transforme une question de lois en une factorisation de polynômes.
**Prérequis à revoir.** Théorème spectral et matrices définies positives ; formule de Taylor-Young et critère du second ordre ; inégalité des accroissements finis ; convergence normale ; matrice d'un endomorphisme et lecture des colonnes ; produit scalaire défini par une intégrale ; racines $n$-ièmes de l'unité ; fonctions génératrices.
**Questions classiques transposables.** Le spectre de $I_n+J$ ; la démonstration de l'orthogonalité des vecteurs propres d'un endomorphisme symétrique (Ex. 3 Q13.2) ; la commutation d'un opérateur avec $P\mapsto P(-X)$ pour obtenir la parité (Ex. 3 Q7.2) ; le problème des dés, qui se décline avec des dés à $m$ faces : l'argument tient dès que $m-1$ est impair, c'est-à-dire $m$ pair.
Aide sur le corrigé
Connectez-vous pour demander une explication.