Maths 2
Mines-PontsMPI2026
Cherchez d'abord seul. En cas de blocage, ouvrez une indication, réessayez, puis seulement la solution.
Rédigé par IA, non vérifié
Signaler une erreur# Mines-Ponts MPI — Maths 2 2026 · Corrigé guidé
*Corrigé rédigé par IA (La Belle Copie), non officiel. Signalez toute erreur.*
## Présentation du sujet
**Thème.** Le sujet étudie le groupe orthogonal $\mathrm{O}_n(\mathbb R)$ et le groupe spécial linéaire $\mathrm{SL}_n(\mathbb R)$ sous trois angles : topologique (compacité, connexité par arcs, maximalité de $\mathrm{O}_n(\mathbb R)$ parmi les sous-groupes compacts), différentiel (espace tangent, optimisation sous la contrainte $\det=1$) et algébrique (description des morphismes continus du cercle $\mathbb U$ dans $\mathrm{GL}_n(\mathbb R)$). Un fil relie les trois : **une partie bornée et stable par puissances ne contient que des éléments « de module 1 »**. On le retrouve aux questions 9, 18 et 19.
**Découpage (30 questions, 4 heures, sans calculatrice).**
- **Partie I (Q1–Q9)** : réduction de $R_\theta$, description de $\mathrm{SO}_2(\mathbb R)$, compacité et composantes de $\mathrm{O}_n(\mathbb R)$, connexité par arcs de $\mathrm{SO}_n(\mathbb R)$, sous-groupes intermédiaires ; une question de probabilités isolée (Q6) ; puis, avec les réflexions (Q7), la preuve qu'un sous-groupe compact de $\mathrm{GL}_n(\mathbb R)$ contenant $\mathrm{O}_n(\mathbb R)$ lui est égal (Q8–Q9).
- **Partie II (Q10–Q17)** : différentielle de $M\mapsto M^\top M$, espace tangent à $\mathrm{O}_n(\mathbb R)$ en $I_n$ (les antisymétriques), gradients de $g=\|\cdot\|^2$ et de $\det$, puis minimisation de $g$ sur $\mathrm{SL}_n(\mathbb R)$ : le minimum vaut $n$, atteint exactement sur $\mathrm{SO}_n(\mathbb R)$.
- **Partie III (Q18–Q23)** : un morphisme continu $\varphi:\mathbb U\to\mathrm{GL}_n(\mathbb R)$ est à valeurs dans $\mathrm{SL}_n(\mathbb R)$, ses valeurs propres sont de module 1, et l'astuce de régularisation par intégration montre que $\Psi(x)=\varphi(e^{ix})$ est $\mathcal C^1$, puis égal à $\exp(xM)$.
- **Partie IV (Q24–Q30)** : outils de réduction (similitude réelle et complexe, noyaux itérés d'un nilpotent, décomposition $D+N$), puis on montre que $M=\Psi'(0)$ est diagonalisable sur $\mathbb C$ de spectre dans $i\mathbb Z$, ce qui donne $\Psi(x)$ conjugué à un bloc de rotations $R_{xk_j}$ ; Q30 est la réciproque.
**Notions mobilisées.** Réduction (polynôme caractéristique, diagonalisabilité, sous-espaces caractéristiques, Cayley–Hamilton, lemme des noyaux), isométries et réflexions, topologie en dimension finie (fermé borné, image continue d'un compact, connexité par arcs, ouverts), lemme des coalitions et matrices de permutation, différentielle, gradient, vecteurs tangents, théorème d'optimisation sous une contrainte, intégrale d'une fonction vectorielle, exponentielle de matrice.
**Difficulté et gestion du temps.** Sujet long mais très progressif, dont les quatre parties sont « largement indépendantes ». Questions abordables à ne pas laisser passer : 1, 2, 3, 5, 6, 7, 10, 14, 15, 20, 25, 30. La partie II suit pas à pas le cours de calcul différentiel : un candidat qui le connaît la traite entièrement. Les questions discriminantes sont 4 (réduction des isométries), 8–9, 21–23 et 27–29. La partie IV autorise à admettre Q23 : on peut l'aborder même si la partie III résiste. Compter environ 1 h 15 pour la partie I, 1 h pour la II, 45 min pour la III et 1 h pour la IV.
## Partie I — Quelques propriétés de $\mathrm{O}_n(\mathbb R)$
On commence par la dimension 2, où tout se calcule, puis on étudie $\mathrm{O}_n(\mathbb R)$ comme partie de $\mathcal M_n(\mathbb R)$. La fin de la partie montre que $\mathrm{O}_n(\mathbb R)$ est un sous-groupe compact maximal de $\mathrm{GL}_n(\mathbb R)$.
Notations : $\langle A,B\rangle=\mathrm{tr}(A^\top B)$ sur $\mathcal M_n(\mathbb R)$, de norme $\|A\|=\sqrt{\mathrm{tr}(A^\top A)}$ ; $\mathcal A_n(\mathbb R)$ désigne les matrices antisymétriques.
### Question 1
> [!INDICATION]
> Calculer le polynôme caractéristique et discuter le signe de son discriminant.
> [!INDICATION]
> Il y a un cas particulier de $\theta$ où la matrice est déjà diagonale. Sur $\mathbb C$, vérifier que les deux racines sont distinctes avant d'invoquer le critère « $n$ valeurs propres distinctes ».
#### Solution
$$\chi_{R_\theta}=X^2-2\cos(\theta)X+1=(X-e^{i\theta})(X-e^{-i\theta}),\qquad\Delta=-4\sin^2\theta.$$
*Sur $\mathbb R$.* Si $\sin\theta\ne0$, pas de valeur propre réelle : $R_\theta$ n'est pas diagonalisable sur $\mathbb R$. Si $\sin\theta=0$, $R_\theta=\pm I_2$ est diagonale.
*Sur $\mathbb C$.* Si $\sin\theta\ne0$, $e^{i\theta}\ne e^{-i\theta}$ : deux valeurs propres distinctes en dimension 2, $R_\theta$ est diagonalisable. Si $\sin\theta=0$, $R_\theta=\pm I_2$.
$$\boxed{\text{Diagonalisable sur }\mathbb R\iff\theta\in\pi\mathbb Z\ ;\ \text{toujours diagonalisable sur }\mathbb C,\ \mathrm{Sp}_{\mathbb C}(R_\theta)=\{e^{\pm i\theta}\}.}$$
> [!PIEGE]
> Répondre « jamais diagonalisable sur $\mathbb R$ » : c'est faux pour $\theta\in\pi\mathbb Z$. Inversement, sur $\mathbb C$, les deux racines coïncident exactement quand $\sin\theta=0$, cas qu'il faut traiter à part.
### Question 2
> [!INDICATION]
> Partir de $M^\top M=I_2$ écrit coefficient par coefficient : que disent ces relations sur les colonnes de $M$ ?
> [!INDICATION]
> Paramétrer la première colonne par un angle ; la seconde est unitaire et orthogonale à la première, ce qui ne laisse que deux possibilités. Le déterminant choisit.
#### Solution
$\supset$ : $R_\theta^\top R_\theta=I_2$ et $\det R_\theta=\cos^2\theta+\sin^2\theta=1$.
$\subset$ : si $M=\begin{pmatrix}a&b\\c&d\end{pmatrix}\in\mathrm{SO}_2(\mathbb R)$, alors $a^2+c^2=1$, $b^2+d^2=1$, $ab+cd=0$. On écrit $a=\cos\theta$, $c=\sin\theta$. Le vecteur $(b,d)$ est unitaire et orthogonal à $(\cos\theta,\sin\theta)$ ; l'orthogonal de cette droite de $\mathbb R^2$ est la droite engendrée par le vecteur unitaire $(-\sin\theta,\cos\theta)$, donc $(b,d)=\varepsilon(-\sin\theta,\cos\theta)$, $\varepsilon=\pm1$. Alors $\det M=\varepsilon=1$ et $M=R_\theta$.
$$\boxed{\mathrm{SO}_2(\mathbb R)=\{R_\theta,\ \theta\in\mathbb R\}}$$
Avec $\varepsilon=-1$, on obtient les matrices $S_\theta=\begin{pmatrix}\cos\theta&\sin\theta\\\sin\theta&-\cos\theta\end{pmatrix}$ de $\mathrm{O}_2(\mathbb R)$ de déterminant $-1$ : symétriques, de valeurs propres $\pm1$, ce sont les réflexions du plan.
> [!PIEGE]
> Affirmer la forme de la seconde colonne sans dire pourquoi elle est déterminée au signe près (l'orthogonal d'une droite du plan est une droite), ou oublier l'inclusion facile $\supset$.
### Question 3
> [!INDICATION]
> En dimension finie, un compact est une partie fermée et bornée. Pour la non-connexité, chercher une fonction continue sur $\mathrm{O}_n(\mathbb R)$ qui ne prend que deux valeurs.
> [!INDICATION]
> Le déterminant vaut $\pm1$ sur $\mathrm{O}_n(\mathbb R)$ ; le composer avec un chemin hypothétique et appliquer le théorème des valeurs intermédiaires.
#### Solution
$\mathrm{O}_n(\mathbb R)=f^{-1}(\{I_n\})$ avec $f:M\mapsto M^\top M$ continue : fermé. Pour $M\in\mathrm{O}_n(\mathbb R)$, $\|M\|^2=\mathrm{tr}(I_n)=n$ : borné. Donc compact (dimension finie).
$\det(M)^2=\det(M^\top M)=1$ sur $\mathrm{O}_n(\mathbb R)$. $I_n$ et $S=\mathrm{diag}(-1,1,\dots,1)$ sont orthogonales de déterminants $1$ et $-1$. Un chemin continu $\gamma$ de $I_n$ à $S$ dans $\mathrm{O}_n(\mathbb R)$ donnerait une fonction continue $\det\circ\gamma$ de $1$ à $-1$, qui s'annulerait : impossible.
$$\boxed{\mathrm{O}_n(\mathbb R)\ \text{compact, non connexe par arcs.}}$$
> [!METHODE]
> Pour montrer qu'une partie n'est pas connexe par arcs, on exhibe une fonction continue à valeurs dans un ensemble « troué » (ici $\{-1,1\}$) qui prend deux valeurs distinctes : l'image d'un connexe par arcs par une fonction continue réelle est un intervalle.
### Question 4
> [!INDICATION]
> Pour $n=2$, Q2 fournit un paramétrage par l'angle : faire varier l'angle de $0$ à $\theta$.
> [!INDICATION]
> En dimension $n$, écrire $M$ sous forme réduite en base orthonormée (blocs de rotation et $\pm1$). Que dit $\det M=1$ sur le nombre de $-1$ ? Comment s'écrit $\mathrm{diag}(-1,-1)$ ?
> [!INDICATION]
> Faire tendre tous les angles vers $0$ en même temps, en conjuguant par la matrice de passage orthogonale.
#### Solution
*$n=2$.* $M=R_\theta$ et $t\in[0,1]\mapsto R_{t\theta}$ relie $I_2$ à $M$ dans $\mathrm{SO}_2(\mathbb R)$.
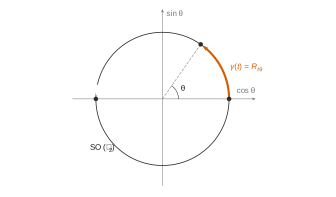
*Cas général.* Par le théorème de réduction des isométries en base orthonormée, toute $M\in\mathrm{O}_n(\mathbb R)$ s'écrit
$$M=P\,\mathrm{diag}\big(R_{\theta_1},\dots,R_{\theta_r},1,\dots,1,\underbrace{-1,\dots,-1}_{q}\big)P^\top,\qquad P\in\mathrm{O}_n(\mathbb R).$$
Rappel de la preuve, par récurrence sur $n$ : une racine $\lambda$ de $\chi_M$ fournit une droite stable (si $\lambda\in\mathbb R$) ou un plan stable (si $\lambda=a+ib$, $b\ne0$, et $X=U+iV$ est un vecteur propre complexe : $MU=aU-bV$, $MV=bU+aV$, et $U,V$ sont libres sinon $\lambda$ serait réelle) ; l'orthogonal $F^\perp$ d'un sous-espace $F$ stable par l'isométrie $u$ est stable, car $u(F)=F$ et $\langle u(y),u(z')\rangle=\langle y,z'\rangle=0$ pour $y\in F^\perp$, $z'\in F$ ; on conclut avec Q2 sur les plans et la récurrence sur $F^\perp$.
Si $\det M=1$, $(-1)^q=1$ : $q$ est pair, et $\mathrm{diag}(-1,-1)=R_\pi$ permet de regrouper les $-1$ par paires : $M=P\,\mathrm{diag}(R_{\theta_1},\dots,R_{\theta_k},1,\dots,1)P^\top$. Le chemin
$$\gamma(t)=P\,\mathrm{diag}\big(R_{t\theta_1},\dots,R_{t\theta_k},1,\dots,1\big)P^\top,\qquad t\in[0,1],$$
est continu, à valeurs orthogonales de déterminant 1, de $I_n$ à $M$. Deux éléments de $\mathrm{SO}_n(\mathbb R)$ sont reliés en passant par $I_n$.
$$\boxed{\mathrm{SO}_n(\mathbb R)\ \text{est connexe par arcs.}}$$
> [!PIEGE]
> Le segment $t\mapsto(1-t)I_n+tM$ ne reste pas dans $\mathrm{SO}_n(\mathbb R)$. Oublier la parité du nombre de $-1$ empêche de les absorber dans des rotations.
> [!METHODE]
> Pour montrer qu'un groupe topologique de matrices est connexe par arcs, il suffit de relier chaque élément au neutre ; une forme réduite « angulaire » fournit le chemin en faisant tendre les angles vers $0$.
### Question 5
> [!INDICATION]
> Distinguer selon que $H$ contient ou non une matrice de déterminant $-1$.
> [!INDICATION]
> Si $A\in H$ a pour déterminant $-1$, toute $B$ de déterminant $-1$ s'écrit $A\times(\text{élément de }\mathrm{SO}_n(\mathbb R))$.
#### Solution
Si $\det=1$ sur $H$, $H=\mathrm{SO}_n(\mathbb R)$. Sinon, soit $A\in H$ avec $\det A=-1$. Pour $B\in\mathrm{O}_n(\mathbb R)$ de déterminant $-1$, $C=A^{-1}B\in\mathrm{SO}_n(\mathbb R)\subset H$ et $B=AC\in H$ ; les $B$ de déterminant 1 sont dans $\mathrm{SO}_n(\mathbb R)\subset H$. Donc $H=\mathrm{O}_n(\mathbb R)$.
$$\boxed{H=\mathrm{SO}_n(\mathbb R)\ \text{ou}\ H=\mathrm{O}_n(\mathbb R)}$$
> [!METHODE]
> $\mathrm{SO}_n(\mathbb R)$ est le noyau du morphisme surjectif $\det:\mathrm{O}_n(\mathbb R)\to\{-1,1\}$ : c'est un sous-groupe d'indice 2, et un sous-groupe d'indice 2 n'a pas d'intermédiaire strict.
### Question 6
> [!INDICATION]
> Pour $\mathrm{GL}_2$, écrire $\det Z_2$ comme différence de deux produits de variables de Bernoulli et utiliser leur indépendance.
> [!INDICATION]
> Pour $\mathrm{O}_n$ : une colonne d'une matrice orthogonale est unitaire ; à coefficients dans $\{0,1\}$, combien de $1$ contient-elle ? Que dit l'orthogonalité de deux colonnes ?
> [!INDICATION]
> Le déterminant d'une matrice de permutation est la signature de la permutation.
#### Solution
*$\mathrm{GL}_2$.* $\det Z_2=U-V$, $U=Y_{1,1}Y_{2,2}$, $V=Y_{1,2}Y_{2,1}$, indépendantes (lemme des coalitions) de loi $\mathcal B(p^2)$. $\det Z_2=0\iff U=V$, donc
$$P(Z_2\in\mathrm{GL}_2(\mathbb R))=1-p^4-(1-p^2)^2=\boxed{2p^2(1-p^2)}.$$
*$\mathrm{O}_n$.* Si $A\in\mathrm{O}_n(\mathbb R)$ est à coefficients dans $\{0,1\}$, chaque colonne vérifie $\sum_ia_{ij}=\sum_ia_{ij}^2=1$ : un seul $1$, en ligne $\sigma(j)$. Deux colonnes orthogonales ont leurs $1$ sur des lignes différentes : $\sigma$ est injective, donc bijective, et $A$ est une matrice de permutation. Réciproquement, ces matrices sont orthogonales. Chacune a $n$ coefficients égaux à 1 et $n^2-n$ nuls, et les $n!$ événements correspondants sont incompatibles :
$$\boxed{P(Z_n\in\mathrm{O}_n(\mathbb R))=n!\,p^n(1-p)^{n(n-1)}}$$
*$\mathrm{SO}_n$.* $\det P_\sigma=\varepsilon(\sigma)$ ; pour $n\ge2$ il y a $n!/2$ permutations paires (la signature est un morphisme surjectif sur $\{-1,1\}$) :
$$\boxed{P(Z_n\in\mathrm{SO}_n(\mathbb R))=\frac{n!}2\,p^n(1-p)^{n(n-1)}}$$
Contrôle : pour $n=2$, $2p^2(1-p)^2\le2p^2(1-p^2)$, cohérent avec $\mathrm{O}_2(\mathbb R)\subset\mathrm{GL}_2(\mathbb R)$.
> [!PIEGE]
> Compter $n^2$ coefficients nuls au lieu de $n^2-n$, ou oublier de justifier que $\sigma$ est une bijection (injective d'un ensemble fini dans lui-même).
### Question 7
> [!INDICATION]
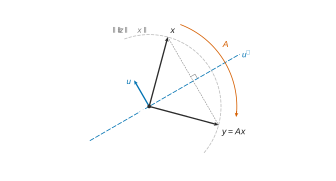
> Géométriquement, la réflexion cherchée échange $x$ et $y$ : par rapport à quel hyperplan ?
> [!INDICATION]
> Écrire la réflexion d'hyperplan $u^\perp$ ($u$ unitaire) sous la forme $I_n-2uu^\top$ et calculer $\langle x-y,x\rangle$ grâce à $\|x\|=\|y\|$. Ne pas oublier le cas $x=y$.
#### Solution
*$x\ne y$.* $u=\frac{x-y}{\|x-y\|}$, $A=I_n-2uu^\top$ : $Az=z-2\langle u,z\rangle u$, donc $A$ fixe $u^\perp$ et envoie $u$ sur $-u$ : c'est la réflexion d'hyperplan $u^\perp$. Comme $\|x\|=\|y\|$, $\|x-y\|^2=2\langle x-y,x\rangle$, donc $2\langle u,x\rangle u=x-y$ et $Ax=y$.
*$x=y$.* Comme $n\ge2$, on choisit $v$ unitaire orthogonal à $x$ ; $A=I_n-2vv^\top$ est une réflexion et $Ax=x$.
$$\boxed{\exists A\ \text{réflexion},\ Ax=y.}$$
> [!PIEGE]
> Diviser par $\|x-y\|$ sans avoir écarté $x=y$. Et une matrice orthogonale quelconque n'est pas une réflexion : il faut identifier l'hyperplan fixé.
### Question 8
> [!INDICATION]
> Pour $p=1$ : $Gx$ et $\|Gx\|\,x$ ont la même norme. Quelle question permet d'envoyer l'un sur l'autre par un élément de $\mathcal G$ ?
> [!INDICATION]
> Une fois $x$ vecteur propre de $G_1$, considérer les puissances de $G_1$, y compris négatives.
#### Solution
$c=\|Gx\|>0$ ($G$ inversible, $x\ne0$). Par Q7, il existe une réflexion $A$ avec $A(Gx)=cx$ ; $A\in\mathrm{O}_n(\mathbb R)\subset\mathcal G$, donc $G_1=AG\in\mathcal G$ et $G_1x=cx$. Alors $G_p=G_1^p\in\mathcal G$ ($\mathcal G$ est un groupe) et, par récurrence, $G_1^px=c^px$ pour $p\ge0$ ; de $G_1^{-1}x=c^{-1}x$ on déduit le cas $p<0$.
$$\boxed{\forall p\in\mathbb Z,\ G_p=(AG)^p\in\mathcal G,\ G_px=\|Gx\|^p\,x.}$$
> [!METHODE]
> Pour exploiter une propriété valable « pour tout élément d'un groupe », fabriquer un élément dont un vecteur donné est vecteur propre, puis itérer : les puissances transforment une valeur propre $c$ en $c^p$.
### Question 9
> [!INDICATION]
> La compacité de $\mathcal G$ borne $\{Hx,\ H\in\mathcal G\}$. Que dire de la suite $(\|Gx\|^p)_{p\in\mathbb Z}$ ?
> [!INDICATION]
> Une matrice qui conserve la norme conserve le produit scalaire (identité de polarisation).
#### Solution
$H\mapsto Hx$ est continue, donc $\{Hx,\ H\in\mathcal G\}$ est compact, borné par un $R$. Avec Q8, $c^p\le R$ pour tout $p\in\mathbb Z$, où $c=\|Gx\|$ : si $c>1$, $p\to+\infty$ contredit ; si $c<1$, $p\to-\infty$ contredit. Donc $\|Gx\|=1$ pour $x$ unitaire, puis $\|Gv\|=\|v\|$ pour tout $v$. Par polarisation, $\langle Gu,Gv\rangle=\langle u,v\rangle$, donc $G^\top G=I_n$. Ainsi $\mathcal G\subset\mathrm{O}_n(\mathbb R)\subset\mathcal G$.
$$\boxed{\mathcal G=\mathrm{O}_n(\mathbb R)}$$
> [!PIEGE]
> Se contenter de $p\in\mathbb N$ : on n'obtient que $\|Gx\|\le1$. C'est la raison pour laquelle Q8 demande $p\in\mathbb Z$.
## Partie II — Calcul différentiel sur $\mathrm{O}_n(\mathbb R)$ et $\mathrm{SL}_n(\mathbb R)$
On calcule l'espace tangent à $\mathrm{O}_n(\mathbb R)$ en $I_n$, puis on minimise $g(M)=\|M\|^2$ sous la contrainte $\det M=1$ à l'aide des gradients et du théorème d'optimisation sous une contrainte.
### Question 10
> [!INDICATION]
> Développer $f(M+H)$ et isoler la partie linéaire en $H$.
> [!INDICATION]
> Majorer le reste $H^\top H$ par $C\|H\|^2$. Pour la classe $\mathcal C^1$, regarder les coefficients de $f$.
#### Solution
Les coefficients de $f(M)$ sont polynomiaux en ceux de $M$ : $f$ est $\mathcal C^1$. Puis $f(M+H)=f(M)+M^\top H+H^\top M+H^\top H$, avec $\|H^\top H\|\le n\|H\|^2=o(\|H\|)$ (Cauchy–Schwarz sur les colonnes de $H$).
$$\boxed{\mathrm df(M)(H)=M^\top H+H^\top M}$$
### Question 11
> [!INDICATION]
> La relation $\gamma(t)^\top\gamma(t)=I_n$ vaut pour tout $t$. La dériver en $0$, seul point où $\gamma$ est supposée dérivable.
#### Solution
$t\mapsto\gamma(t)^\top\gamma(t)$ est constante, égale à $I_n$, et dérivable en $0$ comme produit (par l'application bilinéaire $(A,B)\mapsto A^\top B$) de fonctions dérivables en $0$ ; sa dérivée en $0$ vaut $H^\top I_n+I_nH=H^\top+H$ et est nulle.
$$\boxed{T\subset\mathcal A_n(\mathbb R)}$$
> [!PIEGE]
> $\gamma$ n'est dérivable qu'en $0$ : on ne dérive pas l'identité « sur tout l'intervalle ». La règle de dérivation d'un produit en un point suffit, ou un développement limité à l'ordre 1 en $0$.
### Question 12
> [!INDICATION]
> $\mathrm{O}_n(\mathbb R)$ est un groupe : on peut multiplier deux chemins.
> [!INDICATION]
> Pour un multiple $\lambda H$, changer l'échelle de temps du chemin.
#### Solution
$0\in T$ (chemin constant). Si $H,K\in T$ via $\gamma,\delta$, alors $\sigma=\gamma\delta$ (sur l'intervalle commun) est à valeurs dans $\mathrm{O}_n(\mathbb R)$, $\sigma(0)=I_n$ et $\sigma(t)=I_n+t(H+K)+o(t)$ : $H+K\in T$. Pour $\lambda\ne0$, $t\mapsto\gamma(\lambda t)$ sur $]-\varepsilon/|\lambda|,\varepsilon/|\lambda|[$ a pour dérivée $\lambda H$ en $0$.
$$\boxed{T\ \text{est un sous-espace vectoriel de }\mathcal M_n(\mathbb R).}$$
> [!PIEGE]
> Oublier de restreindre les deux chemins à un intervalle commun, ou ne pas dire pourquoi le produit reste dans $\mathrm{O}_n(\mathbb R)$.
### Question 13
> [!INDICATION]
> Il reste à montrer $\mathcal A_n(\mathbb R)\subset T$ : pour $H$ antisymétrique, chercher un chemin dans $\mathrm{O}_n(\mathbb R)$ de vitesse initiale $H$.
> [!INDICATION]
> Penser à l'exponentielle de matrice et à la transposée d'une exponentielle.
#### Solution
Pour $H\in\mathcal A_n(\mathbb R)$, $\gamma(t)=\exp(tH)$ vérifie $\gamma(t)^\top=\exp(tH^\top)=\exp(-tH)$, et $\gamma(t)^\top\gamma(t)=\exp(0)=I_n$ car $tH$ et $-tH$ commutent ; $\gamma(0)=I_n$, $\gamma'(0)=H$.
$$\boxed{T=\mathcal A_n(\mathbb R),\quad\dim T=\frac{n(n-1)}2.}$$
> [!METHODE]
> L'espace tangent en $I_n$ à un groupe de matrices défini par une équation se calcule en deux temps : dériver l'équation (inclusion), puis exhiber $t\mapsto\exp(tH)$ (réciproque).
### Question 14
> [!INDICATION]
> Exhiber une famille d'éléments de $\mathrm{SL}_n(\mathbb R)$ de norme non bornée : des matrices diagonales suffisent.
#### Solution
$D_t=\mathrm{diag}(t,1/t,1,\dots,1)\in\mathrm{SL}_n(\mathbb R)$ et $g(D_t)=t^2+t^{-2}+n-2\to+\infty$ quand $t\to+\infty$.
$$\boxed{g_{|\mathrm{SL}_n(\mathbb R)}\ \text{n'est pas majorée : pas de maximum global.}}$$
> [!PIEGE]
> « $\mathrm{SL}_n(\mathbb R)$ n'est pas borné, donc pas de maximum » n'est pas un argument en soi : il faut montrer que $g$ elle-même n'est pas majorée sur cette partie (ici c'est la norme, mais il faut l'écrire avec une famille explicite).
### Question 15
> [!INDICATION]
> Le gradient dépend du produit scalaire : on prend $\langle A,B\rangle=\mathrm{tr}(A^\top B)$. Pour $g$, développer $g(M+H)$.
> [!INDICATION]
> Pour $\det$, calculer les dérivées partielles $\partial\det/\partial m_{ij}$ en développant selon une ligne : de quoi le cofacteur d'indice $(i,j)$ ne dépend-il pas ?
#### Solution
$g$ et $\det$ sont polynomiales en les coefficients, donc $\mathcal C^1$. $g(M+H)=g(M)+2\,\mathrm{tr}(M^\top H)+\|H\|^2$, donc $\mathrm dg(M)(H)=\langle2M,H\rangle$. En développant selon la ligne $i$, $\det M=\sum_km_{ik}c_{ik}$ où les cofacteurs $c_{ik}$ ne dépendent pas de la ligne $i$ : $\partial\det/\partial m_{ij}=c_{ij}$ et
$$\mathrm d\det(M)(H)=\sum_{i,j}c_{ij}h_{ij}=\langle\mathrm{Com}(M),H\rangle.$$
$$\boxed{\nabla g(M)=2M,\qquad\nabla\det(M)=\mathrm{Com}(M).}$$
> [!PIEGE]
> Confondre $\mathrm{Com}(M)$ et sa transposée : le gradient est $\mathrm{Com}(M)$, alors que la formule $M\,\mathrm{Com}(M)^\top=\det(M)I_n$ fait intervenir la transposée.
### Question 16
> [!INDICATION]
> $\mathrm{SL}_n(\mathbb R)$ est l'ensemble des zéros d'une fonction $\mathcal C^1$ : lequel des théorèmes d'optimisation du cours s'applique, et sous quelle hypothèse sur la différentielle de la contrainte ?
> [!INDICATION]
> Pour la seconde partie, utiliser $M\,\mathrm{Com}(M)^\top=I_n$ pour obtenir une relation $M^\top M=\lambda I_n$, puis prendre trace et déterminant.
#### Solution
Soit $h=\det-1$, de classe $\mathcal C^1$, avec $\mathrm{SL}_n(\mathbb R)=h^{-1}(\{0\})$. Pour $M\in\mathrm{SL}_n(\mathbb R)$, $\mathrm{Com}(M)^\top=M^{-1}$, donc $\nabla h(M)=\mathrm{Com}(M)\ne0$. Par le théorème d'optimisation sous une contrainte, $\mathrm dg(M)$ est colinéaire à $\mathrm dh(M)$ : $2M=\mu\,\mathrm{Com}(M)$.
$$\boxed{M=\lambda\,\mathrm{Com}(M),\ \lambda=\mu/2\in\mathbb R.}$$
Variante sans le théorème, avec les seuls vecteurs tangents : si $\mathrm{tr}(M^{-1}H)=0$, l'arc $t\mapsto M\exp(tM^{-1}H)$ reste dans $\mathrm{SL}_n(\mathbb R)$ (son déterminant vaut $e^{t\,\mathrm{tr}(M^{-1}H)}=1$) et a pour vitesse $H$ en $0$ ; donc $\mathrm dg(M)(H)=0$, c'est-à-dire $\nabla g(M)\perp\mathrm{Com}(M)^\perp$, d'où $\nabla g(M)\in\mathrm{Vect}(\mathrm{Com}(M))$.
Ensuite $M^\top=\lambda\,\mathrm{Com}(M)^\top=\lambda M^{-1}$, donc $M^\top M=\lambda I_n$. Trace : $n\lambda=\|M\|^2>0$. Déterminant : $\lambda^n=1$. Donc $\lambda=1$, $M^\top M=I_n$, et $\det M=1$.
$$\boxed{M\in\mathrm{SO}_n(\mathbb R)}$$
> [!PIEGE]
> Conclure $\lambda=1$ de $\lambda^n=1$ sans le signe : pour $n$ pair, $\lambda=-1$ convient aussi. C'est la trace qui tranche.
> [!JURY]
> Avant d'appliquer le théorème d'optimisation sous une contrainte, il faut vérifier explicitement que la différentielle de la contrainte ne s'annule pas au point considéré ; une hypothèse de théorème non vérifiée fait perdre l'essentiel des points de la question.
### Question 17
> [!INDICATION]
> $\mathrm{SL}_n(\mathbb R)$ n'est pas compact : se ramener à une partie compacte sur laquelle chercher le minimum, sans en perdre.
> [!INDICATION]
> Choisir le sous-ensemble des $M\in\mathrm{SL}_n(\mathbb R)$ avec $g(M)\le g(M_1)$ pour un point $M_1$ commode. Puis utiliser Q16 pour localiser les points de minimum.
#### Solution
$K=\{M\in\mathrm{SL}_n(\mathbb R),\ g(M)\le n\}$ contient $I_n$, est fermé et borné, donc compact ; $g$ y atteint son minimum en $M_0$, qui est un minimum global sur $\mathrm{SL}_n(\mathbb R)$ (hors de $K$, $g>n\ge g(M_0)$). Par Q16, tout point de minimum global est dans $\mathrm{SO}_n(\mathbb R)$, où $g=n$ ; réciproquement tout élément de $\mathrm{SO}_n(\mathbb R)$ donne $g=n$.
$$\boxed{\min_{\mathrm{SL}_n(\mathbb R)}g=n,\ \text{atteint exactement sur }\mathrm{SO}_n(\mathbb R).}$$
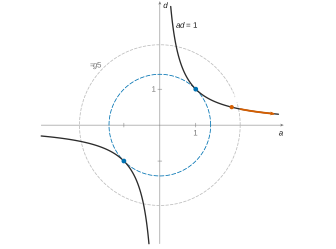
Sur cette tranche, $a^2+1/a^2\ge2$ avec égalité si et seulement si $a=\pm1$ : le cercle $g=2$ est tangent à l'hyperbole, et seulement en $\pm I_2$.
> [!METHODE]
> Existence d'un minimum sur un fermé non borné : restreindre à un sous-niveau $\{g\le g(M_1)\}$, compact si $g$ est coercive ; le minimum sur ce compact est global.
## Partie III — Morphismes continus de $\mathbb U$ dans $\mathrm{GL}_n(\mathbb R)$
On montre d'abord des contraintes « de module 1 » sur $\varphi$, puis on régularise $\Psi(x)=\varphi(e^{ix})$ par intégration pour la rendre $\mathcal C^1$, et on l'identifie à $\exp(xM)$.
### Question 18
> [!INDICATION]
> Un sous-groupe contient toutes les puissances (positives et négatives) de chacun de ses éléments.
> [!INDICATION]
> Appliquer le résultat à l'image de $\det\circ\varphi$. Pour exclure la valeur $-1$, utiliser la continuité et le fait que $\det\varphi(1)=1$.
#### Solution
Si $H$ est un sous-groupe borné de $\mathbb R^*$ et $x\in H$, $(|x|^k)_{k\in\mathbb Z}$ est bornée, donc $|x|=1$ : $H\subset\{-1,1\}$.
$$\boxed{\text{Sous-groupes bornés de }\mathbb R^*:\ \{1\}\ \text{et}\ \{-1,1\}.}$$
$\det\circ\varphi$ est un morphisme continu sur le compact $\mathbb U$ : son image est un sous-groupe borné, inclus dans $\{-1,1\}$. La fonction continue $\theta\mapsto\det\varphi(e^{i\theta})$ vaut $1$ en $0$ et ne s'annule jamais : par les valeurs intermédiaires, elle ne prend pas la valeur $-1$.
$$\boxed{\varphi(\mathbb U)\subset\mathrm{SL}_n(\mathbb R)}$$
> [!PIEGE]
> Le premier argument ne donne que $\det\varphi(z)=\pm1$. Il faut un second argument (continuité, ou bien $z=w^2$ avec $w\in\mathbb U$ et $\det\varphi(z)=(\det\varphi(w))^2>0$) pour éliminer $-1$.
### Question 19
> [!INDICATION]
> Prendre un vecteur propre complexe $X$ de $\varphi(z)$ et regarder $\varphi(z^k)X$ pour $k\in\mathbb Z$.
> [!INDICATION]
> $\varphi(\mathbb U)$ est compact : les vecteurs $AX$, $A\in\varphi(\mathbb U)$, sont bornés.
#### Solution
Si $\varphi(z)X=\lambda X$, $X\ne0$, alors $\lambda\ne0$ et $\varphi(z^k)X=\lambda^kX$ pour $k\in\mathbb Z$. $\varphi(\mathbb U)$ est compact et $A\mapsto AX$ continue, donc $|\lambda|^k\|X\|\le R$ pour tout $k\in\mathbb Z$ : $|\lambda|=1$.
$$\boxed{\mathrm{Sp}_{\mathbb C}(\varphi(z))\subset\mathbb U}$$
### Question 20
> [!INDICATION]
> Composer deux morphismes.
#### Solution
$\Psi(x+y)=\varphi(e^{ix}e^{iy})=\varphi(e^{ix})\varphi(e^{iy})=\Psi(x)\Psi(y)$.
$$\boxed{\Psi(x+y)=\Psi(x)\Psi(y)}$$
À retenir pour la suite : $\Psi$ est continue, $\Psi(0)=I_n$, $\Psi$ est $2\pi$-périodique.
### Question 21
> [!INDICATION]
> $F$ est une primitive d'une fonction continue. Que vaut $F'(0)$ ?
> [!INDICATION]
> Étudier $F(x)/x$ quand $x\to0$ et utiliser un voisinage de $I_n$ contenu dans $\mathrm{GL}_n(\mathbb R)$.
#### Solution
$\Psi$ continue, donc $F$ est $\mathcal C^1$ avec $F'=\Psi$, $F(0)=0$, $F'(0)=I_n$. $\mathrm{GL}_n(\mathbb R)=\det^{-1}(\mathbb R^*)$ est ouvert, donc contient une boule $B(I_n,r)$. Comme $F(x)/x\to I_n$, il existe $\alpha>0$ avec $F(x)/x\in B(I_n,r)$ pour $0<|x|\le\alpha$ ; alors $F(x)=x\cdot\frac{F(x)}x$ est inversible.
$$\boxed{F\in\mathcal C^1,\ \exists\alpha>0,\ F(x)\in\mathrm{GL}_n(\mathbb R)\ \text{pour}\ x\in[-\alpha,\alpha]\setminus\{0\}.}$$
> [!PIEGE]
> C'est $F(x)/x$, et non $F(x)$, qui est proche de $I_n$ ; d'où l'exclusion de $x=0$, où $F(0)=0$.
### Question 22
> [!INDICATION]
> Changer de variable pour ramener l'intégrale sur $[x,x+\alpha]$ à une intégrale sur $[0,\alpha]$, puis utiliser Q20.
> [!INDICATION]
> Exprimer l'intégrale avec $F$ pour la régularité.
#### Solution
$$\int_x^{x+\alpha}\Psi(t)\,\mathrm dt=\int_0^\alpha\Psi(x)\Psi(s)\,\mathrm ds=\Psi(x)F(\alpha),$$
en sortant $\Psi(x)$ **à gauche** (linéarité de l'intégrale composée avec $A\mapsto\Psi(x)A$). Comme $F(\alpha)$ est inversible :
$$\boxed{\Psi(x)=\left(\int_x^{x+\alpha}\Psi(t)\,\mathrm dt\right)F(\alpha)^{-1}=\big(F(x+\alpha)-F(x)\big)F(\alpha)^{-1},}$$
qui est $\mathcal C^1$ : **$\Psi$ est de classe $\mathcal C^1$.**
> [!METHODE]
> Régularisation par intégration : une solution continue d'une équation fonctionnelle de type morphisme s'écrit comme intégrale d'elle-même, donc gagne un cran de régularité. Le même argument montre que les morphismes continus de $(\mathbb R,+)$ dans $(\mathbb R^*_+,\times)$ sont les $x\mapsto e^{ax}$.
### Question 23
> [!INDICATION]
> Écrire le taux d'accroissement de $\Psi$ en $x$ à l'aide de Q20 : on obtient une équation différentielle linéaire.
> [!INDICATION]
> Pour l'identifier, dériver $x\mapsto\Psi(x)\exp(-xM)$.
#### Solution
$\dfrac{\Psi(x+h)-\Psi(x)}h=\Psi(x)\dfrac{\Psi(h)-I_n}h\to\Psi(x)M$, donc $\Psi'=\Psi M$. Avec $\Theta(x)=\Psi(x)\exp(-xM)$, $\Theta'=\Psi M\exp(-xM)-\Psi M\exp(-xM)=0$ ; $\Theta$ est constante égale à $I_n$ sur l'intervalle $\mathbb R$.
$$\boxed{\Psi(x)=\varphi(e^{ix})=\exp(xM)}$$
> [!PIEGE]
> Respecter l'ordre des facteurs : $\Psi'=\Psi M$. On ne sait pas encore que $\Psi(x)$ commute avec $M$.
## Partie IV — Morphismes de $(\mathbb R,+)$ dans $(\mathrm{GL}_n(\mathbb R),\times)$
On prépare trois outils de réduction (Q24, Q25, Q27), puis on montre que $M=\Psi'(0)$ est diagonalisable sur $\mathbb C$ à spectre dans $i\mathbb Z$, ce qui fournit la forme réelle de $\Psi$.
### Question 24
> [!INDICATION]
> Écrire la matrice de passage complexe $P=R+iS$ avec $R,S$ réelles, et séparer parties réelle et imaginaire dans $AP=PB$.
> [!INDICATION]
> Chercher une combinaison réelle $R+tS$ inversible : étudier le polynôme $t\mapsto\det(R+tS)$, en l'évaluant en un point non réel bien choisi.
#### Solution
$AP=PB$ avec $P=R+iS$ donne $AR=RB$ et $AS=SB$, d'où $A(R+tS)=(R+tS)B$. Le polynôme $\pi(t)=\det(R+tS)$ vérifie $\pi(i)=\det P\ne0$, donc n'est pas nul et a un nombre fini de racines : il existe $t_0\in\mathbb R$ avec $\pi(t_0)\ne0$, et $Q=R+t_0S\in\mathrm{GL}_n(\mathbb R)$ vérifie $AQ=QB$.
$$\boxed{A=QBQ^{-1},\ Q\in\mathrm{GL}_n(\mathbb R).}$$
> [!PIEGE]
> Affirmer que $R$ ou $S$ est inversible : c'est faux en général. C'est la non-nullité du polynôme, lue en $t=i$, qui fournit un $t_0$ réel.
### Question 25
> [!INDICATION]
> Introduire l'indice de nilpotence $r$ de $N$ et un vecteur $x$ tel que $N^{r-1}x\ne0$.
> [!INDICATION]
> Appliquer à $x$ une puissance bien choisie de $N$ pour obtenir un vecteur de $\ker N^2$ qui n'est pas dans $\ker N$.
#### Solution
$N\ne0$ nilpotente, d'indice $r\ge2$. Soit $x$ avec $N^{r-1}x\ne0$ et $y=N^{r-2}x$ : $N^2y=N^rx=0$ et $Ny\ne0$. Donc $y\in\ker N^2\setminus\ker N$.
$$\boxed{\ker N\ne\ker N^2}$$
Variante : si $\ker N=\ker N^2$, une récurrence donne $\ker N^k=\ker N$ pour tout $k$, d'où $\ker N=\ker N^r=\mathbb C^n$ et $N=0$.
### Question 26
> [!INDICATION]
> Évaluer $\Psi$ en $2\pi$.
> [!INDICATION]
> Si $MX=\lambda X$, que vaut $\exp(2\pi M)X$ ? Résoudre ensuite $e^w=1$ dans $\mathbb C$.
#### Solution
$\exp(2\pi M)=\Psi(2\pi)=\varphi(1)=I_n$. Si $MX=\lambda X$, $X\ne0$, alors $\exp(2\pi M)X=e^{2\pi\lambda}X$ (passage à la limite dans les sommes partielles), donc $e^{2\pi\lambda}=1$, $2\pi\lambda\in2i\pi\mathbb Z$.
$$\boxed{\exp(2\pi M)=I_n,\quad\mathrm{Sp}_{\mathbb C}(M)\subset i\mathbb Z.}$$
> [!PIEGE]
> Résoudre $e^{2\pi\lambda}=1$ en $\lambda=0$ seulement : dans $\mathbb C$, l'exponentielle est $2i\pi$-périodique.
### Question 27
> [!INDICATION]
> Sur $\mathbb C$, le polynôme caractéristique est scindé : penser aux sous-espaces caractéristiques (Cayley–Hamilton et lemme des noyaux).
> [!INDICATION]
> Sur chaque sous-espace caractéristique, $M$ induit « valeur propre $\times$ identité $+$ nilpotent ». Séparer les deux morceaux bloc par bloc.
#### Solution
$\chi_M=\prod_j(X-\lambda_j)^{m_j}$ ; $\mathbb C^n=\bigoplus_jF_j$, $F_j=\ker(M-\lambda_jI_n)^{m_j}$ stables. Dans une base adaptée, $P^{-1}MP=\mathrm{diag}(\lambda_jI_{m_j}+N_j)$ avec $N_j$ nilpotente. On pose $D=\mathrm{diag}(\lambda_jI_{m_j})$, $N=\mathrm{diag}(N_j)$ : $D$ diagonale avec $\mathrm{Sp}(D)=\mathrm{Sp}(M)$, $N$ nilpotente, et $DN=ND$ car chaque bloc de $D$ est scalaire.
$$\boxed{M=P(D+N)P^{-1}\ \text{avec les propriétés demandées.}}$$
> [!PIEGE]
> Prendre pour $D$ la diagonale d'une trigonalisée quelconque : en général elle ne commute pas avec la partie strictement triangulaire. La commutation vient de ce que $D$ est scalaire sur chaque sous-espace caractéristique.
### Question 28
> [!INDICATION]
> $D$ est diagonale à coefficients dans $i\mathbb Z$. Pour $N$, utiliser la commutation de $D$ et $N$ et la similitude $M\sim D+N$.
> [!INDICATION]
> Pour montrer $N=0$, écrire $\exp(2\pi N)-I_n$ comme $2\pi N$ plus des termes en $N^2$, et l'appliquer à un vecteur fourni par Q25.
#### Solution
$\exp(2\pi D)=\mathrm{diag}(e^{2\pi\mu_k})=I_n$ car $\mu_k\in i\mathbb Z$. $I_n=\exp(2\pi M)=P\exp(2\pi D)\exp(2\pi N)P^{-1}$ ($D,N$ commutent), donc $\exp(2\pi N)=I_n$.
$$\boxed{\exp(2\pi D)=\exp(2\pi N)=I_n}$$
$0=\exp(2\pi N)-I_n=2\pi N+N^2T$, $T$ polynôme en $N$. Si $N\ne0$, Q25 donne $y\in\ker N^2\setminus\ker N$ et $2\pi Ny=-TN^2y=0$ : contradiction.
$$\boxed{N=0,\ M\ \text{diagonalisable sur }\mathbb C.}$$
> [!METHODE]
> Une matrice unipotente $\exp(N)$ ($N$ nilpotent) égale à l'identité force $N=0$ : l'exponentielle est injective sur les nilpotents. Le réflexe est de regarder le premier terme non nul du développement.
### Question 29
> [!INDICATION]
> On sait que $M$ est diagonalisable sur $\mathbb C$ de spectre dans $i\mathbb Z$. Comme $M$ est réelle, comment se répartissent ses valeurs propres non nulles ?
> [!INDICATION]
> Construire une matrice **réelle** simple, diagonale par blocs $2\times2$ et $1\times1$, ayant le même spectre (avec multiplicités) et diagonalisable sur $\mathbb C$ ; conclure avec Q24.
> [!INDICATION]
> Calculer l'exponentielle de $\theta\begin{pmatrix}0&-1\\1&0\end{pmatrix}$ en séparant puissances paires et impaires.
#### Solution
$\chi_M\in\mathbb R[X]$, donc $ik$ et $-ik$ ont même multiplicité : $\chi_M=X^{m_0}\prod_{j=1}^p(X^2+k_j^2)$ avec $k_j\in\mathbb N^*$ (répétés selon multiplicité), $m_0=n-2p$. Avec $J=\begin{pmatrix}0&-1\\1&0\end{pmatrix}$, $B=\mathrm{diag}(k_1J,\dots,k_pJ,0,\dots,0)$ est réelle, diagonalisable sur $\mathbb C$ (blocs à deux valeurs propres distinctes $\pm ik_j$) et $\chi_B=\chi_M$ ; $M$ et $B$ sont donc semblables sur $\mathbb C$ (même forme diagonale), puis sur $\mathbb R$ par Q24 : $M=QBQ^{-1}$. Comme $J^2=-I_2$, $\exp(\theta J)=\cos(\theta)I_2+\sin(\theta)J=R_\theta$. D'où, par Q23 :
$$\boxed{\Psi(x)=Q\,\mathrm{diag}\big(R_{xk_1},\dots,R_{xk_p},1,\dots,1\big)\,Q^{-1},\ Q\in\mathrm{GL}_n(\mathbb R),\ k_j\in\mathbb Z\setminus\{0\}.}$$
($p=0$ correspond à $M=0$, $\Psi$ constante égale à $I_n$.)
> [!PIEGE]
> L'égalité des spectres ne suffit pas pour la similitude : il faut les mêmes multiplicités **et** la diagonalisabilité des deux matrices. Sans Q24, on n'obtiendrait qu'une matrice de passage complexe.
### Question 30
> [!INDICATION]
> Deux choses à vérifier : les valeurs sont inversibles, et $\Psi(x+y)=\Psi(x)\Psi(y)$.
> [!INDICATION]
> Établir $R_\theta R_{\theta'}=R_{\theta+\theta'}$ par les formules d'addition et calculer bloc par bloc.
#### Solution
$\det\Psi(x)=\prod_j\det R_{xk_j}=1$ : $\Psi(x)\in\mathrm{GL}_n(\mathbb R)$. Les formules d'addition donnent $R_\theta R_{\theta'}=R_{\theta+\theta'}$ ; les produits de matrices diagonales par blocs de même découpage se font bloc par bloc, donc $B(x)B(y)=B(x+y)$ pour $B(x)=\mathrm{diag}(R_{xk_j},1,\dots,1)$, et
$$\Psi(x)\Psi(y)=QB(x)Q^{-1}QB(y)Q^{-1}=QB(x+y)Q^{-1}=\Psi(x+y).$$
$$\boxed{\Psi\ \text{est un morphisme de }(\mathbb R,+)\ \text{dans}\ (\mathrm{GL}_n(\mathbb R),\times).}$$
Pour boucler avec la partie III : les $k_j$ étant entiers, $\Psi$ est $2\pi$-périodique, donc $\phi(e^{ix})=\Psi(x)$ est bien défini sur $\mathbb U$ ; c'est un morphisme, continu car, près de $z_0=e^{ix_0}$, $\phi(z)=\Psi\big(x_0+\mathrm{Arg}(z/z_0)\big)$ avec $\mathrm{Arg}(w)=2\arctan\frac{\mathrm{Im}\,w}{1+\mathrm{Re}\,w}$ continue sur $\mathbb U\setminus\{-1\}$. Les questions 29 et 30 décrivent ainsi exactement les morphismes continus de $\mathbb U$ dans $\mathrm{GL}_n(\mathbb R)$.
> [!PIEGE]
> La question ne demande que le caractère de morphisme de $(\mathbb R,+)$, pour lequel n'importe quels réels $k_j$ conviendraient ; c'est le passage au quotient sur $\mathbb U$ qui exige $k_j\in\mathbb Z$.
## Bilan
**Méthodes à retenir.**
- *Borné et stable par puissances implique module 1* : sous-groupes bornés de $\mathbb R^*$ (Q18), valeurs propres d'un sous-groupe compact (Q19), maximalité de $\mathrm{O}_n(\mathbb R)$ (Q8–Q9). Toujours utiliser les puissances **positives et négatives**.
- *Non-connexité par arcs* par une fonction continue à valeurs dans un ensemble discret (Q3) ; *connexité par arcs* d'un groupe en reliant chaque élément au neutre (Q4).
- *Espace tangent* en $I_n$ à un groupe de matrices : dériver l'équation, puis $t\mapsto\exp(tH)$ (Q11–Q13).
- *Optimisation sous contrainte* : vérifier $\mathrm dh\ne0$, écrire la colinéarité des gradients, puis exploiter la contrainte (Q16) ; existence par restriction à un sous-niveau compact (Q17).
- *Régularisation par intégration* d'un morphisme continu (Q21–Q22), puis identification à l'exponentielle par dérivation de $\Psi(x)\exp(-xM)$ (Q23).
- *Similitude réelle à partir d'une similitude complexe* par le polynôme $t\mapsto\det(R+tS)$ (Q24).
**Prérequis à revoir.** Réduction des isométries en base orthonormée ; sous-espaces caractéristiques et décomposition $D+N$ ; propriétés de l'exponentielle de matrice (matrices qui commutent, matrices semblables, transposée, matrices diagonales par blocs) ; théorème d'optimisation sous une contrainte ; lemme des coalitions.
**Questions classiques transposables.** $\mathrm{SO}_n(\mathbb R)$ connexe par arcs et $\mathrm{O}_n(\mathbb R)$ compact (très fréquent) ; espace tangent à $\mathrm{O}_n(\mathbb R)$ ; $\nabla\det=\mathrm{Com}$ ; minimisation de $\|M\|$ sur $\mathrm{SL}_n(\mathbb R)$ (variante : inégalité arithmético-géométrique sur les valeurs propres de $M^\top M$) ; morphismes continus de $(\mathbb R,+)$ dans $\mathrm{GL}_n(\mathbb R)$, qui sont tous de la forme $x\mapsto\exp(xM)$ ; similitude sur $\mathbb R$ et sur $\mathbb C$.
Aide sur le corrigé
Connectez-vous pour demander une explication.